
Najważniejsze punkty z raportu finansowego Bloom Energy za III kwartał 2026 roku: przychody wzrosły o 138% do 1,24 miliarda USD, zysk operacyjny za jeden kwartał przekroczył całoroczny zysk zeszłego roku, trzecia korekta prognozy rocznej w tym roku.
 2026/10/23 03:05
🔥 Radar na gorące akcje US już dostępny! 3 główne trendy amerykańskiego rynku akcji + 6 wyselekcjonowanych spółek + 7 kalendarium kluczowych wydarzeń – gdzie są okazje na tym tygodniu w USA? Kliknij by zobaczyć 22 kierunki inwestycyjne→
Główne wnioski:
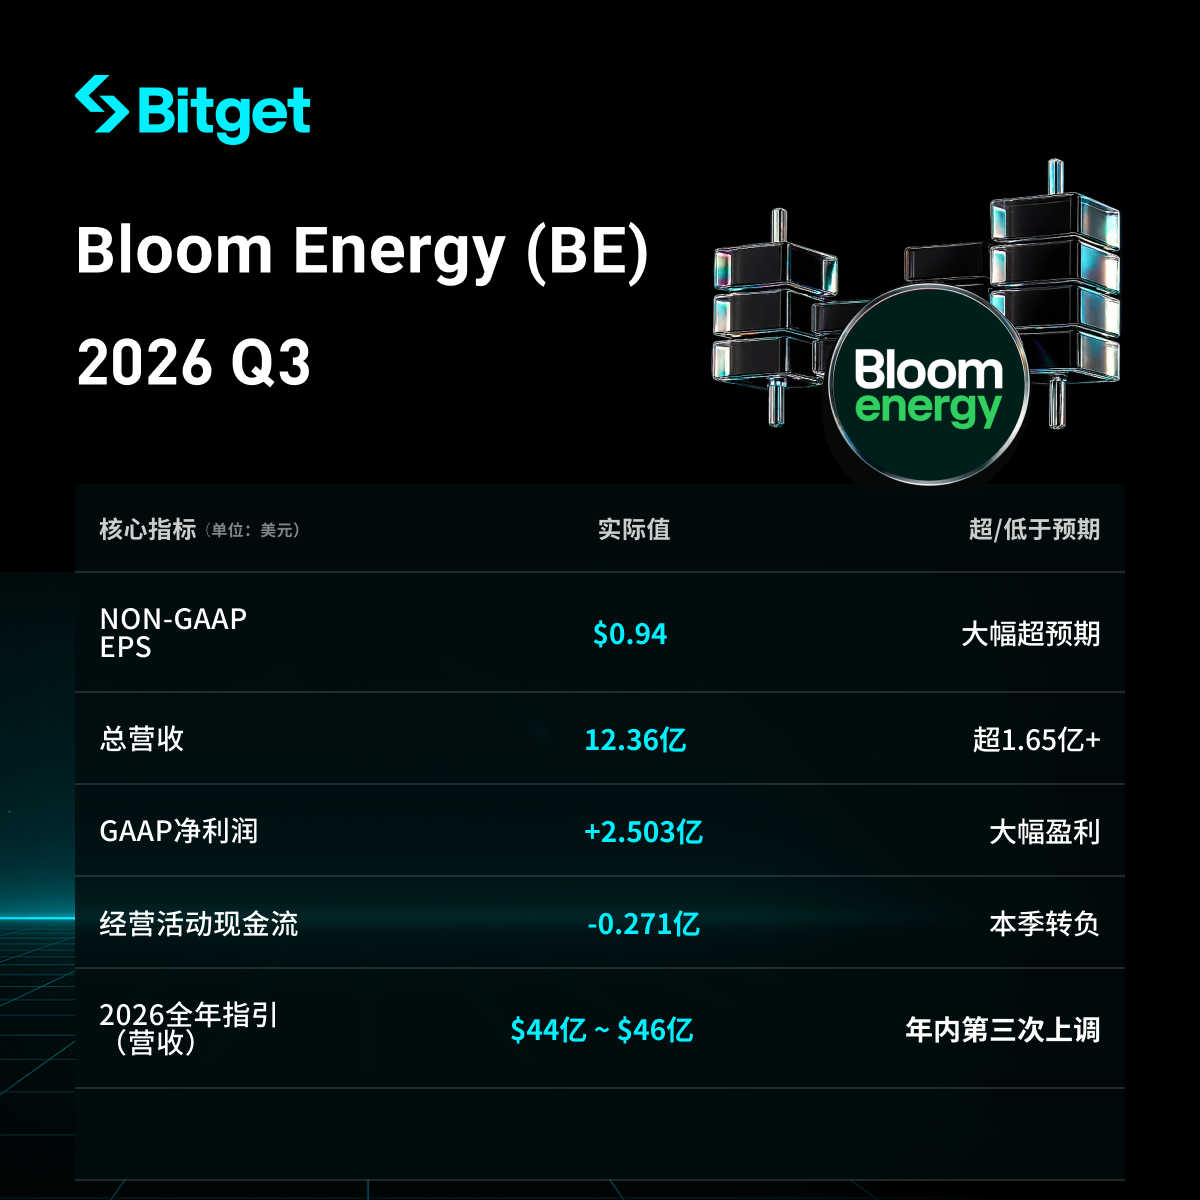
Bloom Energy (NYSE: BE) ogłosił wyniki finansowe za Q3 22 października 2026 r. (za okres do 30 września 2026 r.), osiągając przychody na poziomie 1,2358 mld USD, co oznacza wzrost o 138,1% r/r, znacznie powyżej oczekiwań analityków wynoszących około 1,07 mld USD. Skorygowany zysk przypadający na jedną rozwodnioną akcję według non-GAAP wyniósł 0,94 USD, znacznie powyżej prognozowanych 0,69 USD. Zysk operacyjny non-GAAP za pojedynczy kwartał wyniósł 285,7 mln USD, notując ponad 500% wzrost i przewyższając sumę całego poprzedniego roku, a marża operacyjna wzrosła z 8,9% do 23,1%. Spółka po raz trzeci w tym roku podniosła prognozy na cały 2026 r., przy czym średnia prognoza przychodów odpowiada wzrostowi około 122% rok do roku. Pomimo silnych fundamentów i włączenia do S&P 500, wolne przepływy pieniężne netto są ujemne na poziomie 181 mln USD, koszty ekspansji produkcji ograniczają oczekiwania co do marż brutto, a wysoka wycena oraz inne czynniki spowodowały, że kurs akcji w dniu publikacji spadł o 8,7% do 217,77 USD i po sesji kontynuował spadki.
Szczegółowa analiza:
- Ogólna kondycja przychodów i zysku
- Przychody kwartalne: 1,2358 mld USD, wzrost o 138,1% r/r z 519 mln USD, ok. 16% wzrost q/q, znacznie powyżej prognoz analityków na poziomie 1,07 mld USD.
- Zysk netto GAAP: 250,3 mln USD (EPS rozwodniony 0,78 USD), w porównaniu do straty 23,1 mln USD rok wcześniej; non-GAAP EPS rozwodniony 0,94 USD (wobec 0,15 USD rok wcześniej), pokonując oczekiwania na poziomie 0,69 USD.
- Zysk operacyjny non-GAAP: 285,7 mln USD (marża 23,1%), ponad 500% więcej niż 46,2 mln USD rok wcześniej; zysk operacyjny GAAP: 225,4 mln USD (marża 18,2%, rok wcześniej tylko 1,5%). Przy wzroście przychodów o 138% koszty operacyjne wzrosły jedynie o ok. 26%, co odzwierciedla wyraźną dźwignię operacyjną.
- Marża brutto: GAAP 33,8% (wzrost o 453 pb r/r), non-GAAP 34,5% (wzrost o ok. 412 pb r/r).
- Skorygowany EBITDA: 299,5 mln USD.
- Przepływy pieniężne: przepływy z działalności operacyjnej netto na minusie o ok. 27,1 mln USD, wolne przepływy pieniężne netto -181 mln USD (w analogicznym okresie poprzedniego roku dodatnie), głównie w wyniku dużych dostaw i niedopasowania czasowego pomiędzy dostawami a wpływem środków, przyrostu aktywów kontraktowych i należności oraz zwiększonego zaangażowania kapitału obrotowego. Na koniec okresu gotówka i jej ekwiwalenty: ok. 2,49 mld USD.
- Wyniki głównej działalności (produkty/ onsite power)
- Przychody z produktów: 1,0736 mld USD, wzrost o 179,4% r/r; po raz pierwszy przekroczono próg 1 mld USD kwartalnych przychodów, co stanowi ok. 87% całości obrotów.
- Czynniki napędzające: eksplozja popytu na onsite power dla centrów danych AI. CEO KR Sridhar cytuje szefa Nvidia na konferencji GTC: każde opóźnienie o kwartał budowy centrum danych o mocy 1 GW kosztuje ok. 1 mld USD utraconych przychodów (dla 100 MW ok. 100 mln USD). Bloom podkreśla zdolność ekspresowej realizacji dostaw: projekt w Utah dla Oracle został zrealizowany w mniej niż dwa miesiące; projekt Nebius w New Jersey uzyskał zgodę planistyczną trzy miesiące po podpisaniu umowy, po czym w ciągu kolejnych dwóch miesięcy dostarczono prąd. Firma podkreśla, że jako jedyna gwarantuje "najszybszą aprobatę (bez wymogu pozwolenia na emisję zanieczyszczeń), najszybsze wdrożenie i dużą skalowalność", nie będąc wąskim gardłem dla uruchamiania nowych centrów danych klientów.
- Kierownictwo firmy podkreśla, że Bloom przewodzi "największej zmianie architektury energetyki od 150 lat", przesuwając się od tradycyjnej, scentralizowanej sieci do rozproszonej onsite generation.
- Wyniki innych segmentów działalności
- Instalacje (Install): ok. 84,86 mln USD, marża brutto ujemna.
- Serwis (Service): ok. 67,56 mln USD, marża ok. 17,8% (non-GAAP ok. 21,4%).
- Prąd (Electricity): ok. 9,82 mln USD.
- Dynamika wzrostu napędzana głównie przez produkty, pozostałe segmenty mają mniejszy udział, lecz usługi i energia generują stabilne, powtarzalne przychody.
- Wydatki kapitałowe i plany rozbudowy mocy produkcyjnych
- Cash flow inwestycyjny w Q3: wypływ ok. 157,2 mln USD, z czego zakupy nieruchomości, zakładów i wyposażenia to ok. 153,5 mln USD. CFO podkreśla, że inwestycje kapitałowe stanowią już ok. czterokrotność całego poprzedniego roku.
- Główne kierunki inwestycji: rozbudowa mocy w Fremont i Newark, wspierająca realizację zamówień na centra danych o gigantycznej skali. Nowe linie produkcyjne i przyspieszone dostawy chwilowo zwiększają koszty, a efekty programów optymalizacyjnych wymagają czasu; faza uruchamiania nowych mocy przejściowo ograniczy marżę brutto w 2027 roku.
- Porównanie z konkurencją: Bloom jest liderem jeśli chodzi o szybkie wdrożenia modułowych ogniw paliwowych SOFC, podczas gdy tradycyjne turbiny gazowe mają długie cykle dostaw (nawet po 2030 rok), a przyłącza do sieci są często opóźnione o 1,5-2 lata. Dostawy do miejsc typu Texas udowodniły przewagę kosztową firmy.
- Guidance na cały rok 2026
- Przychody: podniesione do 4,4-4,6 mld USD (poprzednio 3,9-4,2 mld USD), środkowa wartość to ok. 4,5 mld USD, +122% r/r.
- Zysk operacyjny non-GAAP: 960-1030 mln USD (środek przedziału to marża ok. 22%).
- Non-GAAP EPS: 3,10-3,40 USD (poprzednio 2,55-2,85 USD).
- Non-GAAP marża brutto: ok. 34% (początkowe guidance 32%, na 2025 r. ok. 30%).
- Sezonowość kwartalna zależna od cyklu przygotowania klientów i terminu dostaw – ostatnie dostawy pod koniec roku mogą decydować, gdzie wyniki uplasują się w widełkach guidance, z ryzykiem zmienności kwartalnej. To już trzecia podwyżka prognoz w tym roku.
- Tło rynkowe i obawy inwestorów
- Kluczowy problem: rozbieżność pomiędzy zapotrzebowaniem na moc dla AI a starzejącą się siecią energetyczną, onsite generation staje się ultra istotną potrzebą. Bloom zdobył od AEP zamówienie na CCS o mocy aż 700 MW, zapewniając blisko zeroemisyjny prąd dla Google; zarząd określa CCS jako okazję do rynku wartego ponad 1 bln USD (ze względu na technologię umożliwiającą dostawę wysokiego stężenia CO2). Wspominają też architekturę DC 800V – centrum danych 1GW w pierwszych pięciu latach może przynieść ponad 5 mld USD oszczędności wobec tradycyjnej architektury. Firmy użyteczności publicznej stają się raczej sojusznikami, aktywnie kupując sprzęt w celu stabilizacji sieci.
- Obawy inwestorów: utrzymujące się ujemne wolne przepływy pieniężne (zajęcie kapitału obrotowego i wydatki inwestycyjne), krótkoterminowa presja na marże z powodu kosztów ekspansji (szczególnie w 2027 r.), wysoka wycena (znacząca korekta po czerwcowych szczytach) oraz niepewność co do terminów dostaw powodująca zmienność kwartalną. Mimo przebicia oczekiwań i podwyżki prognoz, kurs akcji spadł tego dnia o 8,7% do 217,77 USD, a po sesji jeszcze spadł – co odzwierciedla realizację zysków i ostrożność wobec jakości cash flow. Spółka została włączona do S&P 500, co jest istotnym kamieniem milowym.
Zastrzeżenie: Treść artykułu służy wyłącznie celom informacyjnym i nie stanowi porady inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Mediana przeżycia wydłużona o 5,7 miesiąca! Nowy lek firmy Roche (RHHBY.US) na raka płuc wygrywa w bezpośredniej konfrontacji, dział onkologii czeka na przełomowy katalizator
Roche, szwajcarska firma farmaceutyczna, poinformował, że jego eksperymentalny lek na raka płuc, divarasib, w późnej fazie badań klinicznych wydłużył czas przeżycia pacjentów o prawie sześć miesięcy w porównaniu do terapii konkurencyjnych, co może dodatkowo wzmocnić portfolio produktów onkologicznych firmy.
Globalne starzenie się ludności przekształca logikę inwestycji w akcje i obligacje? "Długowieczny rachunek" funduszy emerytalnych przyspiesza akumulację, akcje, obligacje oraz prywatne fundusze przyciągają ogromne długoterminowe środki
Wraz z wydłużeniem się długości życia i spadkiem liczby urodzeń, fundusze emerytalne muszą wykorzystywać swoje aktywa na dziesięcioletnie życie na emeryturze. Tymczasem liczba pracowników, którzy wnoszą wkład do tych systemów, stale maleje.
Dimon bije na alarm na pięciu frontach! W obliczu ogromnego deficytu budżetowego i wysokich stóp procentowych „dojne krowy” jak Coca-Cola nigdy nie wyjdą z mody?
Sedno ostrzeżenia Dimona polega na tym, że gospodarka USA nadal się rozwija, jednak koszty, które inwestorzy muszą ponieść, aby utrzymać wzrost i podejmować ryzyko, rosną.
Ceny krypto
Więcej


