
Prognoza wyników kwartalnych Corning (GLW) Q3: Czy wysokie tempo wzrostu AI optycznej komunikacji będzie się utrzymywać wraz z przyspieszoną weryfikacją przez Springboard?
 2026/10/26 06:08
1. Kluczowe punkty inwestycyjne
Corning (GLW.US) ogłosi wyniki finansowe za trzeci kwartał 2026 roku przed otwarciem rynku amerykańskiego w dniu 27 października 2026. Konsensus Wall Street zakłada przychody na poziomie około 5 miliardów USD (+17% do +22% r/r), a podstawowy EPS około 0,88 USD (+31% r/r). Własne wytyczne spółki to przychody 4,9–5 mld USD (+16% r/r), podstawowy EPS 0,85–0,89 USD (+28% r/r). Oczekiwania rynkowe zbliżają się do górnej granicy prognoz, a tzw. whisper wynosi ok. 0,89 USD. Kluczową kwestią tego raportu jest, czy wysoki wzrost segmentu AI Optical Communications zostanie utrzymany, konwersja zamówień Enterprise Networks i powiązanych z Gen AI, a także czy długoterminowe cele programu Springboard (roczna stopa przychodu 20 mld USD do końca 2026 r.) będą realizowane zgodnie z planem lub nawet z wyprzedzeniem. Po znacznym spadku kursu akcji od czerwcowych szczytów, rynek jest bardzo wrażliwy na wyceny i trwałość wzrostu.
2. Cztery główne punkty uwagi
Punkt 1: Optical Communications oraz utrzymanie wysokiego wzrostu Enterprise Networks
Optical Communications to kluczowy silnik wzrostu. W drugim kwartale przychód tego segmentu wyniósł 2,07 mld USD (+32% r/r), a zysk netto wzrósł o 77% r/r, z rekordową marżą na poziomie 21%. Wzrost Enterprise Networks osiągnął 65%, a przychody z Gen AI niemal się podwoiły. Rynek zwraca szczególną uwagę na to, czy w trzecim kwartale tempo wzrostu w Enterprise Networks zostanie utrzymane na wysokim poziomie, zamówienia z AI centrami danych przełożą się na rzeczywistą sprzedaż i jak przebiega realizacja długoterminowych kontraktów z największymi klientami: Amazon, NVIDIA, Meta. Jeśli tempo wzrostu spadnie, mogą pojawić się obawy co do trwałości cyklu AI Optical.
Punkt 2: Postęp w realizacji planu Springboard oraz weryfikacja rocznej stopy przychodów
Spółka wcześniej podniosła cele programu Springboard, planując osiągnąć roczną stopę przychodu 20 mld USD do końca 2026 r., 30 mld USD w 2028 i 40 mld USD w 2030 roku oraz wejść w fazę przyspieszonego wzrostu. Zarząd zasugerował, że osiągnięcie celu 20 mld USD może nastąpić nawet jeden kwartał przed planem. Raport finansowy pokaże, czy przychody w trzecim kwartale zbliżają się do górnej granicy prognoz, a także jakie będą perspektywy wykonania rocznej stopy przychodu i rozwój nowego biznesu fotonicznego (Photonics), co bezpośrednio wpływa na możliwość utrzymania długoterminowej narracji.
Punkt 3: Rozszerzanie marż i poprawa rentowności pozostałych segmentów
W drugim kwartale podstawowa marża operacyjna wzrosła do 20,9%, marża brutto wyniosła 39,6%, a wolne przepływy pieniężne były silne. W trzecim kwartale rynek będzie obserwować, czy marża Optical Communications zostanie utrzymana lub poprawiona, czy działalność solarna po przerwie serwisowej wróci do rentowności, a także czy segment Carrier (w poprzednim kwartale wzrost tylko o 1%) odnotuje ożywienie. Jednocześnie należy uważać na ewentualny negatywny wpływ segmentu szkła specjalistycznego, wynikający ze wzrostu cen pamięci (w obliczu dwucyfrowego spadku oczekiwanych dostaw telefonów).
Punkt 4: Skonsumowanie wyceny i możliwości reewaluacji po znacznym spadku kursu
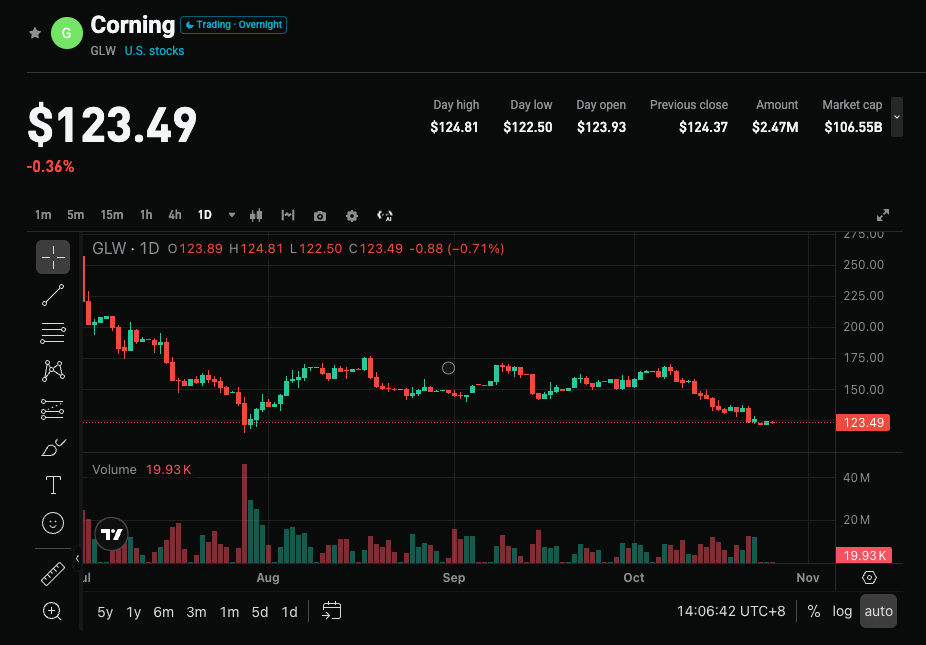
Kurs akcji po czerwcowym szczycie (ok. 270 USD) spadł do przedziału 120–130 USD, co oznacza częściowe skonsumowanie wyceny, lecz nadal wrażliwy jest na jakość wzrostu. Ostatnio nastroje rynkowe przesunęły się z lekko ostrożnych na nieco bardziej optymistyczne, jednak historycznie po kolejnych wyższych od oczekiwań wynikach często pojawiały się realizacje zysków. Komunikaty zarządu na temat celów na drugą połowę roku i cele długoterminowe będą kluczowe dla nastrojów inwestorów.
3. Ryzyko i szanse
Katalizatory wzrostu:
- Tempo wzrostu Optical Communications i Enterprise pozostaje wysokie (Enterprise Networks zbliża się lub przekracza 60%), a dostawy AI znacznie przyspieszają.
- Całkowite przychody i EPS osiągają lub przekraczają górną granicę prognoz, potwierdzając, że Springboard osiąga roczną stopę 20 mld zgodnie z planem lub przed terminem.
- Marża Optical Communications pozostaje na rekordowo wysokim poziomie, działalność solarna wraca do rentowności, a wolne przepływy pieniężne są utrzymane na wysokim poziomie.
Ryzyka spadków:
- Wyniki mieszczą się tylko w środkowych prognozach lub nieznacznie poniżej; tempo wzrostu Enterprise słabnie, co wywołuje obawy o szczyt cyklu AI Optical.
- Kondycja segmentów Carrier pozostaje słaba, szkło specjalistyczne pod presją słabszego popytu na telefony, wzrost nakładów inwestycyjnych wpływa negatywnie na przepływy gotówkowe.
- Zarząd wyraża ostrożność w kolejnych prognozach, a wysokie wyceny mogą skutkować dalszymi spadkami.
4. Sugerowana strategia handlowa
Założenie długie: Jeśli Optical Communications i całkowite przychody znacząco przewyższą konsensus, marże będą się rozszerzać i potwierdzona zostanie aktywna realizacja planu Springboard, narracja o kluczowym dostawcy infrastruktury AI może wzmocnić się i wesprzeć odbudowę wyceny.
Ryzyko krótkiej pozycji: Jeżeli wyniki tylko spełnią oczekiwania lub tempo wzrostu zacznie spadać, zaś wytyczne będą ostrożne, może to wywołać realizację zysków, zwłaszcza biorąc pod uwagę wysoką zmienność w segmencie technologicznym.
Kluczowe dane:
- Całkowite przychody i wzrost rok do roku
- Tempo wzrostu i marże Optical Communications oraz Enterprise Networks
- Realizacja rocznej stopy przychodów Springboard i perspektywy na kolejny kwartał
- Podstawowa marża operacyjna i wolne przepływy pieniężne
Zalecenie operacyjne: Jeśli wyniki znacząco przewyższać będą oczekiwania, a długoterminowe cele zostaną potwierdzone, warto rozważyć podjęcie pozycji po wcześniejszym spadku kursu; w przypadku przeciętnych danych lub widocznych oznak spowolnienia wzrostu, należy uważać na krótkoterminowe ryzyko zmienności i unikać kupowania na górce. Pozycjonowanie i stop loss należy elastycznie dostosować do własnej tolerancji ryzyka.
Zastrzeżenie: Powyższe treści służą wyłącznie do celów informacyjnych i nie stanowią rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Citigroup zaleca kupno Skydance (SKYD.US) wbrew trendom: cena docelowa 10 dolarów, zakład o efekt synergii na 8 miliardów dolarów
W kontekście ostrożności, jaką Wall Street wykazuje wobec medialnego giganta Skydance, Citi wznowił monitoring tej spółki, przyznając jej bezpośrednią rekomendację „kupuj” z ceną docelową 10 dolarów.
Szok inflacyjny w połączeniu z odpornością gospodarczą! Bank centralny Wielkiej Brytanii wysyła najsilniejszy od ponad trzech lat jastrzębi sygnał – podwyżka stóp procentowych w listopadzie jest nieunikniona
Model z przetwarzania języka naturalnego BOESPEAK, który śledzi wypowiedzi członków Komitetu Polityki Monetarnej (MPC) Banku Anglii, wskazuje, że urzędnicy banku centralnego wysyłają najbardziej jastrzębie sygnały od ponad trzech lat, torując drogę do podwyżki stóp procentowych już w przyszłym miesiącu.
Ceny krypto
Więcej


