
Prognoza raportu finansowego Microsoft na trzeci kwartał: uwolnienie mocy Azure i weryfikacja monetyzacji AI
 2026/10/27 04:47
🔥 Radar gorących tematów akcji USA już dostępny! 3 główne trendy amerykańskiego rynku akcji + 6 wyselekcjonowanych spółek + 7 kluczowych wydarzeń w kalendarzu – gdzie w tym tygodniu czekają okazje na akcjach USA? Kliknij link, aby jednym rzutem oka zobaczyć 22 kierunki inwestycyjne→
1. Szybki przegląd kluczowych punktów inwestycyjnych
Microsoft (MSFT.US) ogłosi wyniki za trzeci kwartał roku finansowego 2026 (FY2027 Q1) po zakończeniu sesji giełdowej w USA 28 października 2026 roku. Konsensus rynkowy na Wall Street przewiduje przychody na poziomie około 89,9–91,2 mld USD (+16%~17% r/r), zysk netto 35,2–35,8 mld USD (+27,5% r/r), wzrost Azure 45%~46%, nakłady inwestycyjne 50–51,5 mld USD. Ostatnio kurs akcji osiągnął historyczne maksima — dzięki lepszym prognozom i napływowi kapitału. Rynek szczególnie śledzi, czy Azure po uwolnieniu mocy produkcyjnych przyspieszy, jak postępuje monetyzacja AI oraz jaka jest odporność wolnych przepływów pieniężnych i prognoz na kolejny kwartał w kontekście wysokich wydatków.
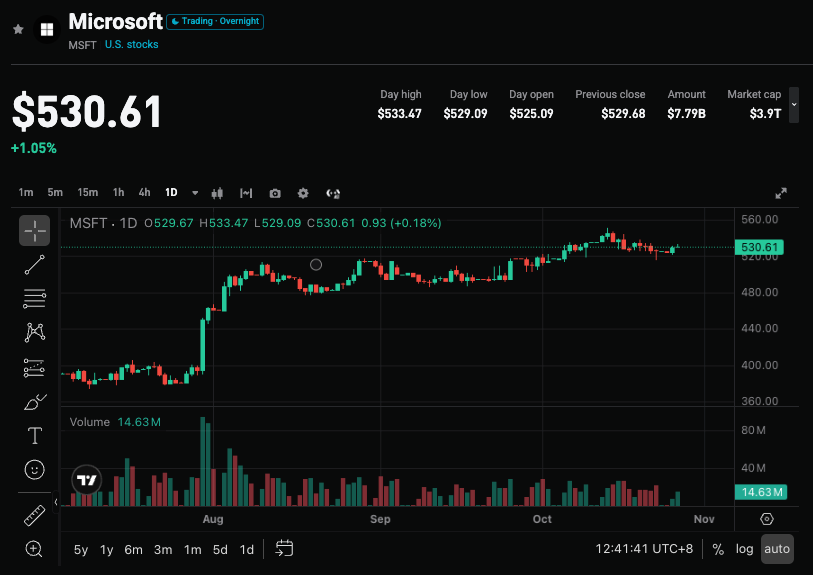
2. Cztery kluczowe obszary zainteresowania
Punkt 1: Czy wzrost Azure przyspieszy dzięki uwolnieniu potencjału mocy?
Azure pozostaje głównym motorem wzrostu chmury inteligentnej. Wcześniejszy wzrost długo blokował się w przedziale 38%-40%, głównie z powodu kierowania nowo zakupionych GPU najpierw do Copilot i badań wewnętrznych. W tym kwartale po stronie podaży nastąpiło wyraźne poluzowanie: w jednym kwartale uruchomiono około 31 nowych centrów danych, w skali roku około 88, dodano 1 GW mocy — a czas wdrożenia GPU w największych regionach skrócono o blisko 50%. Wyższy współczynnik wykorzystania przełożył się na przyspieszoną monetyzację już w tym okresie. Wall Street ma nadzieję na wzrost do 47% a nawet blisko 50%, autor spodziewa się ok. 46%-47%. Jeśli to się uda, potwierdzi się odporność popytu i złagodzenie ograniczeń po stronie podaży; jeśli wzrost będzie zgodny z prognozą lub poniżej 45%, obawy o spowolnienie się nasilą.
Punkt 2: Postępy w monetyzacji AI i wkład biznesu związanego z produktywnością
Narzędzia produktywności wciąż dominują w przychodach i zyskach, z marżą operacyjną ok. 60%. Liczba płatnych miejsc M365 Copilot przekroczyła 30 milionów (w poprzednim kwartale ok. 20 milionów, kwartalny wzrost dwukrotny); liczba użytkowników GitHub osiągnęła 50 mln, płatnych subskrypcji ponad 4,7 mln (+75% r/r), po przejściu na model opłat od zużycia przychody Copilot kwartał do kwartału wzrosły o ponad 60%, a ARR przekroczył 1 mld USD. Monetyzacja szybsza niż oczekiwano łagodzi obawy rynku dotyczące jednostronnego uzależnienia od Azure, jednak ważna będzie dalsza zdolność przekładania penetracji na wysokiej jakości przychody i zysk.
Punkt 3: Nakłady inwestycyjne, wolne przepływy pieniężne i presja amortyzacyjna
Wall Street oczekuje, że tegoroczne nakłady inwestycyjne wyniosą 50–51,5 mld USD, a w roku fiskalnym 27 ok. 240 mld USD. Spółka wcześniej nieco obniżyła prognozy wydatków i zobowiązała się utrzymać dodatnie FCF, jednak wysokie nakłady i wydłużenie okresu amortyzacji (budynków centrów danych z 15 do 25 lat) mogą "upiększać" krótkoterminowe wyniki, a jednocześnie stwarzają ryzyko odpisów i zobowiązań pozabilansowych (nierozpoczęte najmy ok. 329,1 mld USD). FCF może spaść poniżej 10 mld USD lub jeszcze niżej. Przejście z "ekspansji bez ograniczeń" na selektywne inwestycje jest kierunkiem słusznym, lecz kluczowe znaczenie mają cykl zwrotu i kondycja przepływów pieniężnych.
Punkt 4: Prognozy na następny kwartał i perspektywy na cały rok
Rynek oczekuje, że w kolejnym kwartale (26Q4/27FYQ2) przychody wyniosą 95,5–96,0 mld USD, a prognozy wzrostu Azure 44%~47%. Autor przewiduje podobny przedział przychodów, ale dla Azure może być nieco ostrożniej. Konsensus dotyczący zamówień rezerwowych to około 720 mld USD; jeśli wzrośnie, poprawi to przewidywalność przyszłych wyników. Jeżeli roczne prognozy wydatków i Azure wyraźnie odbiegną od oczekiwań (szczególnie, jeśli rynek liczy na tempo bliskie 50%), będzie to mieć bezpośredni wpływ na sentyment i tempo rewizji wycen.
3. Ryzyka i szanse idą w parze
Czynniki wzrostowe:
- Wzrost Azure osiąga lub przekracza 47%, potwierdzając efekt przyspieszenia po uwolnieniu mocy.
- Całkowite przychody i zysk netto przekraczają konsensus, dane o monetyzacji Copilot/GitHub są mocne, a prognozy na kolejny kwartał lub rok są podwyższane.
- Zamówienia rezerwowe silnie rosną, nakłady inwestycyjne są celne, a FCF lepszy niż w najczarniejszych scenariuszach.
Ryzyka spadkowe:
- Wzrost Azure jest zgodny z prognozą lub poniżej 45%, albo prognozy na następny kwartał są ostrożne, co wzmacnia obawy o podaż/popyt.
- Nakłady inwestycyjne przewyższają oczekiwania, a FCF jest pod silną presją lub bliski zeru, co poddaje w wątpliwość cykl zwrotu.
- Tempo monetyzacji AI zwalnia lub podkreślane są ryzyka związane z amortyzacją/najmem — wówczas wycena firmy pod presją.
4. Sugestie dotyczące strategii inwestycyjnych
Założenia wzrostowe: Jeśli Azure wyraźnie przyspieszy, a ogólne wyniki przekroczą oczekiwania, a zarząd pozytywnie wypowie się o realizacji potencjału i monetyzacji, kurs akcji może kontynuować silny trend, wzmacniając status lidera chmury AI i produktywności.
Ryzyko spadków: Jeżeli kluczowe dane są zgodne z oczekiwaniami, prognozy Azure nie osiągają wyższych oczekiwań rynkowych lub FCF/wydatki wywołują obawy, wówczas przy wysokiej wycenie może wystąpić realizacja zysków.
Kluczowe dane:
- Całkowite przychody, zysk netto oraz wzrost rok do roku
- Wzrost Azure oraz prognozy na następny kwartał
- Poziom nakładów inwestycyjnych i wolny przepływ pieniężny
- Postępy miejsc Copilot/ARR i zamówienia rezerwowe
Sugestie operacyjne: Jeśli wyniki i prognozy znacznie przewyższą oczekiwania, można rozważyć zakup po korekcie; jeśli dane są przeciętne lub prognozy słabe — uwaga na ryzyko krótkoterminowych wahań, unikaj kupowania na szczytach. Wielkość pozycji i stop loss modyfikuj elastycznie wg własnych możliwości akceptacji ryzyka.
Zastrzeżenie: Powyższe treści służą wyłącznie celom informacyjnym, nie stanowią porady inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Novartis (NVS.US) przychody za trzeci kwartał wzrosły o 4% rok do roku, obniżenie wartości długoterminowej linii produktów wpłynęło negatywnie na zysk netto
Novartis (NVS.US) opublikował we wtorek raport finansowy za trzeci kwartał 2026 roku.
Goldman Sachs (GS.US) odpiera cztery podwyżki stóp: przekroczenie inflacji wynika z tymczasowych czynników, zakończenie w grudniu
Raport badawczy Goldman Sachs wskazuje, że FOMC w październiku nie podwyższy stóp procentowych, a grudzień będzie ostatnim razem, kończąc na poziomie 3,25%-3,5%. Przekroczenie podstawowego PCE o 1,1% tłumaczone jest przez czynniki takie jak cła, energia oraz sztuczna inteligencja. Zaostrzenie warunków finansowych odpowiada jedynie jednej podwyżce stóp, a wycena rynkowa czterech jest zbyt jastrzębia.
Pęknięcia w bańce AI: wyprzedaż za 20 miliardów - czas na wyprzedaż czy na zakup po dnie?
Akcje technologiczne doświadczyły netto sprzedaży o wartości 20 miliardów dolarów, a koszty finansowania wzrosły o 120 punktów bazowych. Goldman Sachs ostrzega przed nietypową zmiennością, a JPMorgan wskazuje na ryzyko przekazu kredytowego związane z Nvidia. W listopadzie może pojawić się okno zakupowe.
Dlaczego Anthropic pilnie potrzebuje IPO? Prywatne finansowanie nie wytrzymuje rachunku za moc obliczeniową wartą 750 miliardów yuanów
Anthropic, z powodu wyczerpania środków z prywatnych inwestycji i zobowiązań dotyczących mocy obliczeniowej na poziomie 750 miliardów dolarów, został zmuszony do wejścia na rynek publiczny. Pomimo strat finansowych i kontrowersji związanych z bezpieczeństwem, jego IPO planowane na listopad jest postrzegane jako kluczowy moment zwrotny w finansowaniu wyścigu zbrojeń w sektorze AI.
Ceny krypto
Więcej


