
Prognoza wyników finansowych SNDK za Q1: Przy 350% wysokim wzroście, czy marża zysków z AI storage utrzyma się na wysokim poziomie?
 2026/10/29 08:29
🔥 Radar gorących tematów amerykańskiej giełdy już dostępny! 3 główne segmenty amerykańskiego rynku akcji + 6 starannie wybranych spółek + 7 kalendarz najważniejszych wydarzeń, gdzie w tym tygodniu kryją się szanse na rynku amerykańskim? Kliknij link, by zobaczyć 22 kierunki inwestycyjne na diagramie→
1. Szybki przegląd kluczowych punktów inwestycyjnych
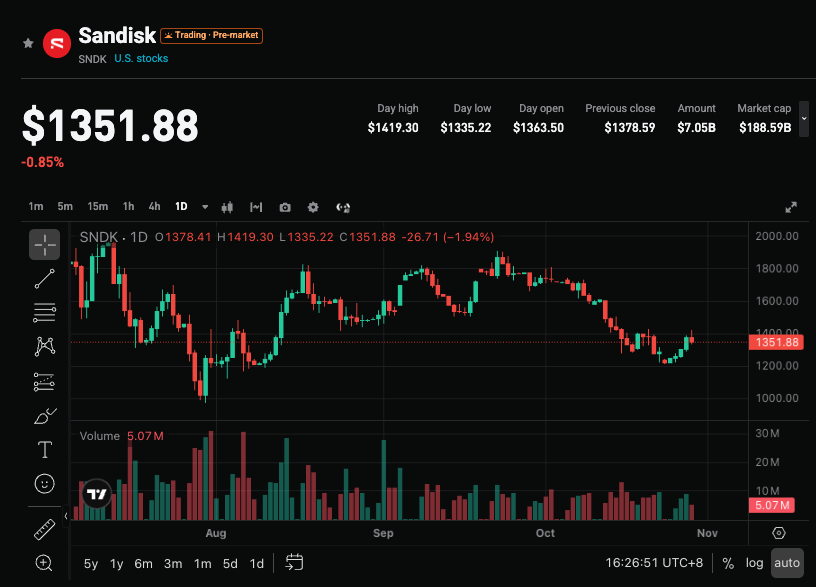
SanDisk (SNDK.US) opublikuje wyniki za pierwszy kwartał roku fiskalnego 2027 po zamknięciu sesji giełdowej 29 października 2026, a telekonferencja odbędzie się o 16:30 czasu wschodniego USA.
Prognozy firmy wskazują na przychody w wysokości 10,3–10,8 mld USD (mediana około 10,55 mld USD, rok do roku ok. +357%), marża brutto według non-GAAP na poziomie 83%-85%, zysk na akcję według non-GAAP 44–46 USD. Konsensus Wall Street w sprawie przychodów wynosi około 10,58–10,72 mld USD (ok. +350% do +360% r/r), EPS około 46,2–46,7 USD.
Bieżący raport finansowy publikowany jest w czasie napiętej podaży NAND i silnego popytu ze strony centrów danych AI; rynek będzie śledził, czy przychody zbliżą się do górnej granicy prognozy lub ją przewyższą, czy wysoka marża brutto zostanie utrzymana oraz na ile biznes data center i długoterminowe kontrakty wspierają dalszy wzrost.
2. Cztery główne punkty obserwacji
Punkt 1: Bardzo szybki wzrost przychodów i realizacja prognozy
Mediana prognozy firmy oznacza wzrost rok do roku o około +357%, a konsensus Wall Street jest nieco wyższy od tej mediany. W ostatnim kwartale (FY2026 Q4) przychody wyniosły 8,97 mld USD (kwartał do kwartału +51%, rok do roku +372%); w tym kwartale potrzebna jest weryfikacja zdolności dalszego skalowania biznesu przy wysokiej bazie porównawczej. Jeśli rzeczywiste przychody osiągną lub przekroczą 10,7 mld USD, wzmocni to narrację o ponadprzeciętnym popycie na pamięci dla AI; jeśli przychody osiągną tylko dolną granicę prognozy, mogą pojawić się obawy o spowolnienie tempa wzrostu.
Punkt 2: Rentowność wspierana przez marżę brutto i ASP
Spółka przewiduje marżę brutto według non-GAAP na poziomie 83%-85%, blisko wysokiego poziomu z ubiegłego kwartału – 84,6%. Utrzymujące się wysokie ceny NAND, napędzane przez AI data center, są kluczowym czynnikiem; część analityków uważa, że cena przewyższająca oczekiwania może przełożyć się na wyniki lepsze od konsensusu. Rynek będzie analizował udział cen i wolumenu w wynikach, strukturę produktową (szczególnie udział centrów danych) oraz to, czy wysoka marża jest do utrzymania.
Punkt 3: Sektor data center i postęp w kontraktach długoterminowych (NBM)
Centra danych są ważną siłą napędową wzrostu, a przychody z tego obszaru znacząco wzrosły rok do roku w poprzednim roku obrachunkowym. Firma podpisała długoletnie kontrakty New Business Model (NBM) z wieloma klientami, zapewniając sobie znaczące, gwarantowane przychody po określonych cenach. W bieżących wynikach będzie śledzona dynamika dostaw oraz udział przychodów z obszaru data center i wpływ realizacji kontraktów na perspektywy przychodów. Wyniki lepsze od oczekiwań w sektorze data center pomagają wzmocnić wycenę firmy.
Punkt 4: Perspektywy na cały rok i sygnały dotyczące zwrotu kapitału
Rynek będzie uważnie obserwował komentarze zarządu dotyczące kolejnych kwartałów i prognozy rocznej, w tym równowagi popytu i podaży NAND, trendów ASP i wykorzystania mocy produkcyjnych. Firma już wcześniej zwiększała skup akcji własnych; w warunkach wysokich wolnych przepływów pieniężnych polityka zwrotu kapitału jest punktem obserwacyjnym dla nastrojów. Jeśli przewidywania na cały rok zostaną podniesione lub pojawią się pozytywne informacje o mocy przerobowych/kontraktach, może to wesprzeć kurs akcji; bardziej ostrożne prognozy mogą wywrzeć presję na wyceny.
3. Ryzyka i szanse
Czynniki wzrostowe:
- Przychody oraz EPS wyraźnie przewyższają konsensus (szczególnie, jeśli przychody sięgną 10,8 mld USD, EPS przekroczy 47 USD), a prognozy na kolejne okresy zostaną podwyższone.
- Udział data center w wynikach jeszcze wzrośnie, kontrybucja długoterminowych kontraktów przewyższy oczekiwania, a marża pozostanie wysoka lub przekroczy górną granicę prognozy.
- Ceny NAND i sygnały popytu pozostaną silne, a Wall Street jeszcze mocniej uwierzy w supercykl pamięci pod AI.
Ryzyka spadkowe:
- Przychody tylko na poziomie mediany lub dolnej granicy prognozy, nie przekraczając konsensusu, co może wywołać obawy o spowolnienie tempa wzrostu.
- Marża brutto spada kwartał do kwartału lub pojawiają się sygnały szczytu ASP, w połączeniu z presją realizacji zysków po wcześniejszych silnych wzrostach kursu.
- Wysoka zmienność implikowana przez opcje (ok. 10%-12%); gdyby wyniki były przeciętne, może to nasilić krótkoterminową korektę kursu.
4. Zalecenia dotyczące strategii inwestycyjnych
Scenariusz wzrostowy: Jeśli przychody i zyski wyraźnie przewyższą konsensus, a zarząd przekaże pozytywne sygnały dotyczące popytu w centrach danych, realizacji kontraktów i przyszłych prognoz, może to zwiększyć wiarę rynku w wysoką koniunkturę NAND i siłę cenową spółki, wspierając odbudowę wyceny.
Scenariusz spadkowy: Jeżeli kluczowe dane będą zgodne z prognozą lub niższe, marża pod presją lub prognozy ostrożne, a także w środowisku dużej zmienności, możliwa jest krótkoterminowa korekta.
Kluczowe wskaźniki:
- Całkowite przychody i dynamika wzrostu kwartał/rok do roku
- Marża brutto według non-GAAP i EPS
- Wyniki i udział segmentu data center
- Czy prognozy na kolejne kwartały/rok są podwyższone
Zalecenia operacyjne: W przypadku wyników powyżej oczekiwań i pozytywnych prognoz warto obserwować możliwość budowy pozycji na korekcie; przy przeciętnych wynikach lub słabszych przewidywaniach, należy zwrócić uwagę na ryzyko krótkoterminowych wahań i unikać kupowania przy szczytach. Poziom zaangażowania i stop loss należy dostosować do własnej tolerancji na ryzyko.
Klauzula wyłączenia odpowiedzialności: Powyższe treści mają charakter wyłącznie informacyjny i nie stanowią porady inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Marvell Technology (MRVL.US) planuje przejęcie Lumentum (LITE.US), co wywołuje podziały na rynku. Wall Street pozytywnie ocenia strategię AI w komunikacji optycznej, lecz ostrzega przed wysoką wyceną i ryzykiem rozwodnienia udziałów.
Analitycy z Wall Street powszechnie uważają, że potencjalne przejęcie może wzmocnić konkurencyjność Marvell Technology w dziedzinie sztucznej inteligencji i komunikacji optycznej, jednak kapitalizacja rynkowa Lumentum, wynosząca około 83 miliardów dolarów, a także możliwa dywersyfikacja akcji, presja na marże zysku oraz ryzyko integracji biznesowej budzą obawy na rynku.
Ceny krypto
Więcej


