I. Dlaczego obecnie warto śledzić rIRTC? Jaką historię opowiada rynek?
iRhythm Holdings (
NASDAQ: IRTC, Bitget rIRTC) to wiodąca amerykańska firma z zakresu medycyny cyfrowej. Jej kluczowy produkt, Zio, to noszony przez pacjenta plaster, umożliwiający długoterminowe, ciągłe monitorowanie EKG, służące do diagnozowania migotania przedsionków i innych arytmii serca. Rozwiązanie łączy czujniki noszone na ciele +
big data w chmurze + własne algorytmy AI, przekształcając miliony uderzeń serca w klinicznie użyteczne diagnozy.
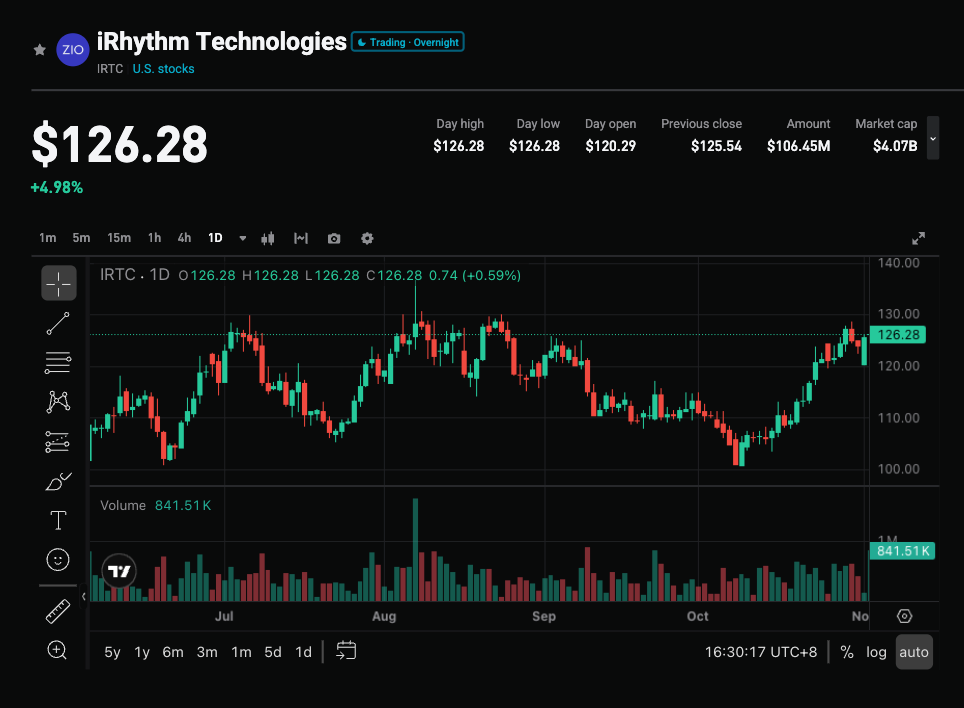
Aktualna cena to około 126,17 USD (zamknięcie 2.11), kapitalizacja rynkowa około 4,16 mld USD. 52-tygodniowy zakres wynosi około 100,70–192,47; od dołka +25%, od szczytu około -34%. W drugiej połowie października kurs wrócił w okolice 102–106 USD, potem odbił — ostatni miesiąc był mocny, ale kurs nadal jest na relatywnie niskim poziomie.
Obecna narracja rynkowa przesuwa się z „wysoce rosnącej, ale ciągle deficytowej
spółki z sektora urządzeń medycznych” w kierunku: ciągły wzrost wolumenów w kluczowym biznesie Zio (kolejne kwartały wzrostów powyżej 20%) + znaczna poprawa marży brutto i skorygowanego EBITDA + pozytywny wolny przepływ pieniężny + AI redukuje koszty i poprawia efektywność + przejęcie VitalConnect poszerza segment (od samego monitorowania w trybie ambulatoryjnym do rozwiązań szpitalnych i domowych). Wysokie Beta (ok. 1,46) + tematyka wzrostu spółek medtech, nadaje się szczególnie do krótkoterminowych zagrywek opartych na publikacjach wynikowych.
Dla jasności: pozycja krótkoterminowa to ok. 3,1 mln akcji, stanowi ok. 9%–10% wolumenu obrotu, pokrywa około 6–7 dni obrotu — jest to średni poziom, nie ekstremalnie wysoki short squeeze. To trade oparty na „platformizacji+efektywności AI+poprawie rentowności+impulsach wynikowych”, nie na bezmyślnym graniu pod short squeeze. Cena już odbiła od minimum, ale pozostaje relatywnie niska.
II. Szybki przegląd fundamentalny
Cyfrowa firma medyczna z siedzibą w San Francisco, kluczowym produktem jest platforma Zio: pacjenci noszą plaster, który ciągle rejestruje EKG, a algorytm AI pomaga lekarzom szybciej i precyzyjniej wykrywać arytmie serca, ograniczając liczbę powtórnych badań i pomyłek diagnostycznych. Q2 2026: przychody ok. 224,2 mln USD (wzrost r/r o 20,1%), strata netto według GAAP zmniejszona do ok. 400 tys. USD; skorygowany EBITDA ok. 43,3 mln USD (marża 19,3%), znaczna poprawa rok do roku; marża brutto wzrosła do 72,8%. Firma podniosła prognozy roczne do 880–890 mln USD przychodów i marży EBITDA 13%–14%, sfinalizowała przejęcie VitalConnect (~290 mln USD), poszerzając liczbę przypadków monitorowania. Algorytmy AI uzyskały postępy zgodnie z FDA, co powinno skrócić czas ręcznej weryfikacji, zwiększyć wydajność i konwersję. Środki pieniężne i papiery wartościowe ok. 591 mln USD zapewniają bezpieczeństwo.
Kluczowe dane: kapitalizacja ok. 4,16 mld; cena ok. 126,17; 52 tygodnie: 100,70–192,47, od dołka ok. +25%, od szczytu ok. -34%. Krótkie pozycje ok. 3,1 mln akcji, 9%–10% wolumenu, 6-7 dni pokrycia; udział instytucji wysoki. Potencjał tkwi w dalszym wzroście wolumenu, poprawie marży, efektywności AI i ekspansji platformy; pozycje krótkie stanowią dodatkowe, ale nie kluczowe paliwo.
III. Najnowsze czynniki stymulujące
-
Wyniki kwartalne Q3 po zamknięciu 5.11 (konsensus EPS ok. 0,02, przychody ok. 222 mln USD, wzrost r/r ok. 15%), kluczowe potwierdzenie odporności wzrostu, poprawy marży i zgodności z prognozami.
-
Konsensus analityków pozostaje Strong Buy / Moderate Buy, średni cel cenowy ok. 171 USD (potencjał wzrostu ponad 35%), nadal pojawiają się nowe podwyższenia lub pokrycia wyceny.
-
W średnim terminie: dalsza redukcja kosztów i zwiększanie mocy produkcyjnych dzięki AI, realizacja synergii z VitalConnect, ekspansja kanałów podstawowej opieki zdrowotnej i międzynarodowa, utrzymanie dodatnich przepływów gotówkowych.
IV. Analiza różnic w oczekiwaniach
Popularna opinia rynkowa: wycena wysoce rosnących spółek z branży urządzeń medycznych jest wrażliwa, po dużym spadku kursu nadal występuje niepewność, a zyski nie są jeszcze stabilne; presja ze strony czynników makro i refundacji.
Rzeczywista sytuacja może być inna: spółka udowodniła trwałość wzrostu wolumenów (kolejne kwartały powyżej 20%), dźwignia operacyjna zaczyna przynosić efekty, skorygowany EBITDA i wolne przepływy gotówki wyraźnie się poprawiają; narzędzia AI i rozszerzanie platformy zmniejszają zależność tylko od samej dynamiki przychodów. Jeśli Q3 potwierdzi odporność przychodów, poprawę marż lub da bardziej optymistyczne prognozy, jest przestrzeń do rewizji wycen z niskich poziomów. To średnioterminowe rozbieżności, krótkoterminowo głównym czynnikiem są wyniki kwartalne.
V. Kluczowe poziomy do handlu
Jasna logika: kluczowy wzrost wolumenów Zio + wzrost efektywności AI + poprawa marż + ekspansja platformy VitalConnect to trzy główne siły napędowe. Spółka o średniej kapitalizacji i dużych wahaniach (wysoka Beta), odpowiednia do zagrań eventowych, nie do agresywnego grania na wzrosty bez potwierdzenia.
Poziomy wsparcia: okolice 110–115 (ostatnie minima i obszar niektórych średnich), mocniejsze wsparcie to 100,70–106 (52-tygodniowe minimum i minima z października). Najbliższy opór: najpierw 130–135, a potem wyżej.
Cel krótkoterminowy: najpierw przebicie 130, następnie 140–150 (obszar ostatnich odbić), jeśli wyniki będą powyżej oczekiwań — nawet 160–171 (średnia wycena analityków).
W średnim terminie — tylko jeśli marże będą dalej się poprawiać i nastąpi synergia platformy przy utrzymaniu segmentu, będzie obszar do wyższych celów; obecnie nie można tego jeszcze przypisać konkretnym liczbom.
Poziom stop loss: jeśli kurs spadnie poniżej 110, należy uważać na cofnięcie; kolejne zejście poniżej 100,70 oznacza konieczność ponownej oceny obecnej fali wzrostowej.
Uwaga: kurs już mocno odbił, ekspozycja powinna być jak portfel elastyczny, nie należy agresywnie zwiększać pozycji jak na głównym portfelu, ani dublować z innymi zmiennymi spółkami medtech.
Wyłączna wygoda na Bitget
rIRTC — handel 7×24h, dzięki Bitget rToken rIRTC możesz: wchodzić w pozycję o dowolnej porze (bez czekania na otwarcie rynku USA, łatwo łapać ruchy po sesji i w nocy), ceny są transparentne, automatyczne śledzenie kursu bez manualnego nadzoru.
Ostrzeżenie o ryzyku
Największym ryzykiem jest rozczarowujący wzrost wolumenu lub marży w Q3, słabe prognozy albo pogorszenie sytuacji makroekonomicznej/refundacyjnej. Mimo że obecna cena jest daleka od maksimum, wycena jest bardzo wrażliwa na dalszy wzrost i poprawę rentowności — spadek wyników lub prognoz może przynieść szybkie cofnięcie. Wciąż istnieje konkurencja i niepewności refundacyjne w segmencie medtech; tempo integracji VitalConnect i wdrożenia AI też wiąże się z ryzykiem realizacyjnym. Pozycje krótkie są istotne, ale nie dominują — po fali emocji łatwo może nastąpić cofka na wolumenie. To aktywo o dużej zmienności, zdecydowanie zaleca się dyscyplinę przy doborze ekspozycji i zleceniach stop loss.

 2026/11/03 08:33
 VIPCotygodniowa strategia AMD (Advanced Micro Devices)


