
Prognoza wyników finansowych za IV kwartał Applied Materials (AMAT): czy popyt na urządzenia AI utrzyma kwartalne przychody na poziomie miliardów dolarów i wysoki wzrost?
 2026/11/12 02:44
1. Szybki przegląd kluczowych punktów inwestycyjnych
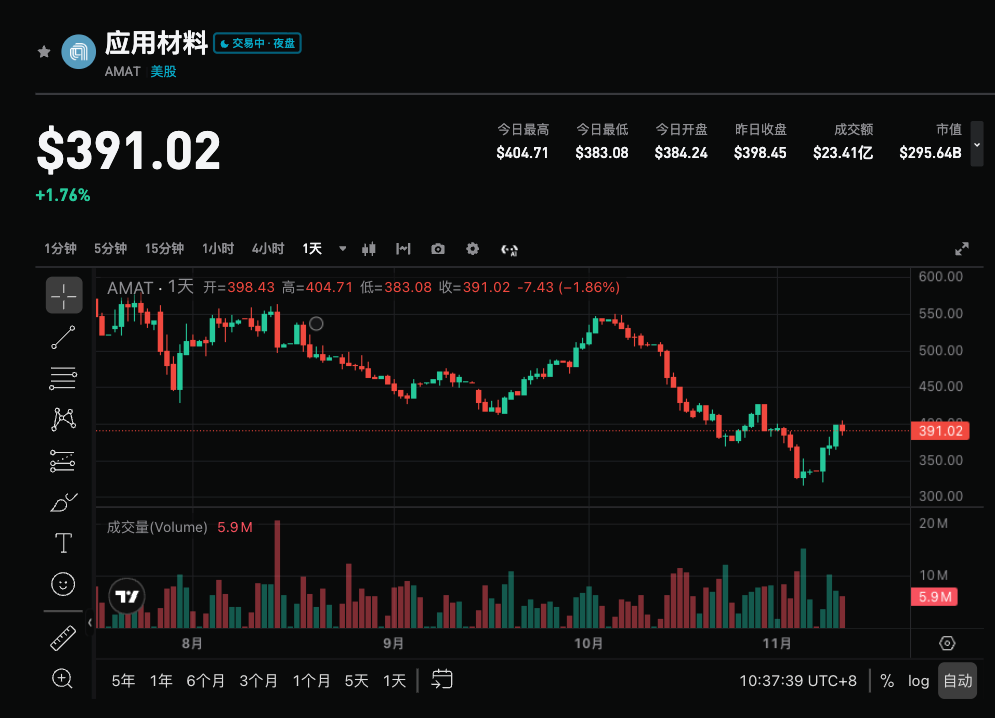
Applied Materials (AMAT.US) ogłosi wyniki za IV kw. roku fiskalnego 2026 po zamknięciu rynku amerykańskiego w dniu 12 listopada 2026 roku. Konsensus rynkowy zakłada przychody około 10,3 mld USD (+51,5% r/r, środek przedziału prognoz Spółki: 10,25 mld USD), a zysk na akcję (non-GAAP EPS) około 4,06 USD (+87,1% r/r, wskazanie Spółki: 4,02 USD). Spółka nieprzerwanie przez ostatnie osiem kwartałów raportowała wyniki powyżej oczekiwań, a zarząd wcześniej wskazywał, że rekordowe wyniki napędza popyt na AI oraz oczekuje wzrostu szybszego od rynku do 2027 roku. Rynek bacznie obserwuje, czy zamówienia na sprzęt związany z AI będą w stanie w pełni zrekompensować cykliczne wahania w tradycyjnych kategoriach oraz czy perspektywy na kolejny kwartał utrzymają wysoki wzrost.
2. Cztery główne obszary zainteresowania
Punkt 1: Popyt na zaawansowaną logikę, DRAM i zaawansowane opakowania napędzany przez AI
Ekspansja mocy obliczeniowej AI to kluczowy silnik wzrostu. Zarząd oczekuje, że zaawansowana logika (leading-edge foundry-logic), DRAM (w tym HBM) oraz zaawansowane opakowania będą stanowiły około 80% wzrostu segmentu sprzętu do produkcji układów scalonych (WFE) w latach 2026-2027. Spółka zajmuje czołową pozycję w tych segmentach i dąży do zwiększenia udziałów w rynku. Prognozy na IV kwartał przekroczyły już 10 mld USD (+51% r/r), a przychody z zaawansowanych opakowań mają w kalendarzowym 2026 wzrosnąć o ponad 70%. Rynek zweryfikuje, czy zamówienia i dostawy w tych segmentach nadal pozostają silne.
Punkt 2: Czy dalsza ekspansja marż jest możliwa po ośmiu kwartałach przekroczenia oczekiwań
W przeciwieństwie do niektórych konkurentów sprzętowych, Applied Materials wykazuje poprawę marży brutto już przez 13 kolejnych kwartałów rok do roku. W III kwartale non-GAAP marża brutto wyniosła około 50,4%, zarząd prognozuje w IV kwartale poziom zbliżony. Kluczowe są tu siła cenowa, korzystny miks produktowy oraz efekt dźwigni operacyjnej. Jeśli w tym kwartale marże nadal będą rosnąć lub pozostaną stabilne, będzie to wzmacniało logikę "wysoki wzrost + wysokie marże"; natomiast spadek marż, związany z wdrażaniem zwiększonego wolumenu produkcji czy wzrostem kosztów, może osłabić elastyczność zysków.
Punkt 3: Spadek udziału przychodów z Chin oraz wpływ ograniczeń eksportowych
Udział przychodów z Chin spadł z najwyższych poziomów do około 28% (wcześniej znacznie więcej). Czynnikiem niepewności są restrykcje eksportowe i dynamika geopolityczna. Rynek zwraca uwagę, czy popyt na technologie dojrzałe znajdzie podtrzymanie i czy wzrost poza Chinami (zwłaszcza w USA i u innych klientów zaawansowanych procesów) będzie w stanie całkowicie zrównoważyć potencjalne spadki. Zarząd zachowywał dotąd pozytywną perspektywę dla długoterminowego popytu, a niektóre negocjacje dotyczą dostaw nawet do 2030 roku.
Punkt 4: Trwałość prognoz na kolejny kwartał i cały rok
Czwarty kwartał jest kluczowy, by zweryfikować, czy wysoki wzrost osiągnął szczyt. Konsensus rynkowy jest już nieco wyższy niż przedziały prognozowane przez Spółkę – realizacja prognozy może nie wystarczyć, by utrzymać obecną wycenę akcji. Szczególna uwaga będzie poświęcona prognozom na I kw. roku fiskalnego 2027 (część instytucji spodziewa się dalszego wzrostu kwartał do kwartału), a także, czy zarząd podtrzyma lub podwyższy swoje założenia względem tempa wzrostu wyższego od rynku do 2027 roku. Segment usługowy (AGS) ma w 2026 wzrosnąć o ponad 20% i pozostaje stabilizatorem.
3. Ryzyka i szanse
Czynniki wzrostu:
- Przychody i EPS znacznie powyżej konsensusu (szczególnie mocne wyniki w segmencie zaawansowanych opakowań i DRAM) oraz podwyższone prognozy na następny kwartał.
- Dalsza ekspansja lub utrzymanie wysokiej marży brutto, co potwierdzi siłę Spółki na rynku i jakość oferty produktowej.
- Zarząd ponownie podkreśli lub wzmocni prognozy szybszego wzrostu do 2027 roku, a widoczność długoterminowych zamówień zostanie jeszcze wydłużona.
Czynniki ryzyka:
- Wyniki wyłącznie zgodne z prognozami bądź lekko niższe od prognoz oraz brak podwyższenia perspektyw, co może podważyć zaufanie do trwałości wysokiego wzrostu.
- Dalszy spadek popytu z Chin lub wpływ ograniczeń eksportowych silniejszy od oczekiwań, brak kompensacji przez inne rynki.
- Rosnące koszty wdrażania wyższych mocy produkcyjnych lub ograniczenia w łańcuchu dostaw wpływające negatywnie na marże.
4. Rekomendacje dotyczące strategii transakcyjnych
Argumenty za pozycją długą: Jeśli popyt na sprzęt związany z AI (zaawansowana logika, DRAM, zaawansowane opakowania) znacznie przekroczy oczekiwania, a marża pozostanie stabilna i prognozy kwartalne/roczne będą optymistyczne, może to umocnić pozycję Applied Materials jako kluczowego dostawcy sprzętu dla segmentu AI, wspierając odbudowę wyceny.
Ryzyka dla pozycji krótkiej: Jeśli wyniki będą zgodne ze średnimi prognozami, prognozy będą ostrożne lub marże zaczną spadać, przy czym kurs akcji ostatnio cofnął się z szczytów (w ciągu miesiąca ok. -14,5%), może to skłonić do dalszej realizacji zysków.
Kluczowe dane:
- Całkowite przychody oraz dynamika zmian r/r i kw/kw
- Wyniki segmentów zaawansowanych opakowań, DRAM i zaawansowanej logiki
- Marża brutto non-GAAP i marża operacyjna
- Czy podniesiono prognozy na I kw. fis. 2027 i cały rok
- Udział przychodów z Chin i wkład w wzrost spoza Chin
Rekomendacje operacyjne: W przypadku wyników powyżej oczekiwań i optymistycznych prognoz warto rozważyć ponowne zajęcie pozycji po korekcie; jeśli dane będą przeciętne lub perspektywy słabe, należy uważać na krótkoterminowe ryzyko zmienności i unikać pogoni za ceną. Poziom pozycji i stop-loss dostosować elastycznie do własnej tolerancji ryzyka.
Zastrzeżenie: Powyższe informacje mają charakter wyłącznie orientacyjny i nie stanowią porady inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Corning (GLW.US) otrzymała od Jefferies pierwszą rekomendację „kupuj”! Fabryki AI szaleńczo wykupują światłowody, globalna luka w dostawach może sięgnąć 30%
Dla Corning główny wzrost zysków w ostatnim czasie pochodzi z rozbudowy klastrów AI. Wraz ze wzrostem liczby światłowodowych połączeń między szafami i kampusami, klienci muszą instalować więcej włókien optycznych w ograniczonej przestrzeni rur i szaf, co napędza zapotrzebowanie na wysokodensywne światłowodowe kable i systemy połączeń.

Synergie trzeba będzie jeszcze poczekać! Citi podnosi koszty synergii Skydance (SKYD.US) do 4 miliardów, ale nadal utrzymuje rekomendację „kupuj”
Citibank opublikował zaktualizowany raport modelowy dla Skydance Corp za 3Q26 i utrzymał rekomendację "kupuj" oraz cel cenowy 10 USD.
Gigant naftowy powraca do Wenezueli! ExxonMobil (XOM.US) otrzymał prawo do oceny 7 obszarów, otwarto roczne okno na wyłączne negocjacje
Według osób zaznajomionych ze sprawą, ExxonMobil zawarł wstępne porozumienie z rządem Wenezueli oraz krajową firmą naftową PDVSA. Ten amerykański gigant naftowy otrzymał pozwolenie na ocenę potencjału rozwoju siedmiu bloków, obejmujących nieeksploatowane złoża, dojrzałe złoża oraz jeden blok eksploracyjny.

Ceny krypto
Więcej


