Sandisk выросла на 11%, акции в сфере хранения данных и чипов переживают огромный всплеск краткосрочных опционов, «AI-божество фондового рынка» снова действует?
В пятницу на четыре акции производителей AI-чипов — SanDisk, Micron, Intel и Marvell — массово поступили краткосрочные колл-опционы на сумму около 96 миллионов долларов. В ходе торгов акции SanDisk росли на 11% в моменте.
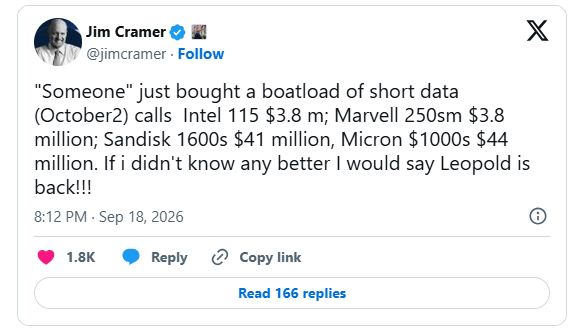
Наблюдая за этим “взрывным” потоком сделок с краткосрочными опционами, ведущий CNBC Джим Крамер в социальной сети X воскликнул: “Судя по всему, Леопольд вернулся!”
Если вы давно следите за инвестиционными возможностями в сфере мировой AI-вычислительной мощности и больших языковых моделей, то наверняка знакомы с Леопольдом Ашенбреннером.
Этот бывший ключевой исследователь OpenAI и основатель хедж-фонда AI-тематики Situational Awareness стал известен благодаря агрессивному использованию сверхвысокого кредитного плеча и массовой покупке краткосрочных колл-опционов на компании из секторов полупроводников и AI. В 2024 году его фонд стартовал с примерно 225 миллионов долларов и, сделав ставку на AI с высоким плечом, довел активы почти до 45 миллиардов долларов.
В июле этого года фонд пережил колоссальный margin-call: в ходе коррекции AI-сектора в июле его стоимость рухнула на 67%, значительная часть позиций была продана Citadel. Британская “Файнэншл Таймс” назвала это крупнейшим разовым убытком в истории хедж-фондов. Тем не менее, по итогам года фонд все же продемонстрировал около 80% доходности.
В конце июля Ашенбреннер в письме инвесторам заявил, что “поищет новую возможность для возвращения”, “извлечет необходимые уроки” и пообещал, что публичные рыночные инвестиции будут управляться “на условиях полной оплаты”.
На прошлой неделе CNBC сообщило, что фонд вновь купил опционы на AMD, Bloom Energy и CoreWeave. На этот раз объектом инвестиций стали память и чипы — два основных направления концентрации фонда до обвала.
Структура колл-опционов почти на 100 миллионов долларов
По данным ZeroHedge о внутридневных сделках, детали пакета колл-опционов с экспирацией 2 октября таковы:
- Micron (MU): цена исполнения 1000 , около 10 000 контрактов, премия примерно 44 млн
- SanDisk (SNDK): цена исполнения 1600 , около 4200 контрактов, премия примерно 41 млн
- Intel (INTC): цена исполнения 115 , примерно 20 000 контрактов, премия примерно 7,3 млн
- Marvell (MRVL): цена исполнения 250 , около 3500 контрактов, премия примерно 3,85 млн
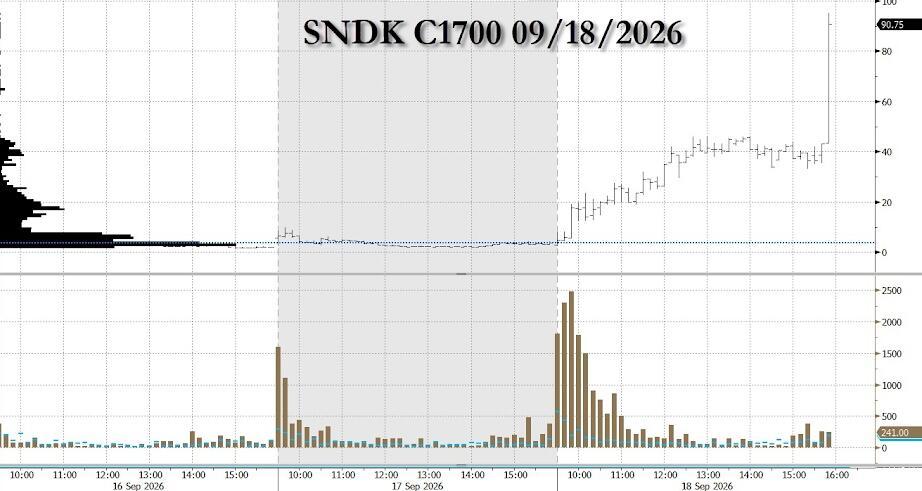
На тот момент SanDisk торговался рядом с ценой исполнения и уже выше ее; Micron — примерно 990, почти “в деньги”; страйки Intel и Marvell были немного выше спотовых цен. Максимумы за неделю по Micron и SanDisk составили 1255 и $2354 соответственно, текущие цены остаются заметно ниже.
У контрактов с двухнедельным сроком до экспирации экстремально высокая временная распад и чувствительность к gamma — пространства для ошибочного прогноза практически нет.
Крамер отметил, что дата экспирации — после релиза отчета Micron за четвертый квартал, который обычно определяет движение всего сектора памяти. Еще в августе он выражал оптимизм относительно этого сектора, считая, что спрос со стороны AI-дата-центров и дисциплина в предложении меняют традиционный “бум-и-спад” цикл отрасли хранения данных.
Почему рынок подозревает “AI-акционного гения”
SEC пока не раскрыла личность покупателя, однако рынок небезосновательно подозревает Ашенбреннера.
Самая прямая подсказка — объекты сделок. Согласно регуляторной отчетности Situational Awareness за конец июня, доля SanDisk составляла около 5,7 млрд долларов, а Micron — 5,6 млрд, что делало их двумя крупнейшими позициями фонда. Почти вся сумма новых опционных премий распределена именно на эти акции.
Стиль торговли также совпадает: ранее фонд был известен сверхвысоким краткосроковым плечом на AI-импульсе, доходившем до 400%. Сжатые по времени и крупные по объему колл-опционы — его “фирменный” инструмент: массовая закупка приводит к gamma-хеджу со стороны маркет-мейкеров и краткосрочному росту акций.
Также совпадает и временная линия. По сообщению Financial Times от 11 сентября, Ашенбреннер уже восстановил позиции в AMD, Intel, SK Hynix, SanDisk и CoreWeave за счет гибких опционов (Flex Options). Тогда стратег Nomura Чарли МакЭллигот отметил: за несколько дней в инструменты AI и полупроводников влилось 315 млн долларов премий, открытая Delta составляла 1,1 млрд. Также, по его слова, наклон к коллам на полупроводниковом ETF на три месяца вперед уже на историческом максимуме.
Изменился инструмент — принципы те же
В отличие от июля, когда Асшенбреннер получал кредиты через такие крупные банки, как Goldman Sachs, с помощью сделок Total Return Swap (TRS), в этот раз, по всей видимости, используются колл-опционы с полной оплатой (fully-paid options) — то есть максимальный убыток ограничен премией, теоретически нет маржин-коллов и риска полного margin-call.
Причины этого вполне прагматичны: после обвала JPMorgan прекратил кредитование фонда, SEC запросила у банков информацию по его финансированию, прежние брокеры попали под расследование Минюста США. По данным “Файнэншл Таймс”, Ашенбреннер пересобрал команду вокруг брокера Clear Street, который специализируется на технологическом секторе.
Однако сама стратегия практически не изменилась. МакЭллигот обратил внимание: эти сделки сопровождаются ростом как спот-цены, так и волатильности — что очень похоже на ситуацию до июльского обвала. Все та же крупная и концентрированная ставка на неликидных акциях-импульсах с целью спровоцировать цепную реакцию роста. Если импульс оборачивается, премии обнуляются, и сгладить убытки за счет повышения плеча невозможно.
Фонд представит свой отчет 13F за третий квартал в середине ноября — только тогда из документов SEC можно будет окончательно узнать, кто являлся крупным покупателем этих опционов.





