
Всё, что нужно знать о Yieldbasis: левереджированный движок ликвидности для устранения непостоянных потерь

Yieldbasis недавно привлекла 5 миллионов долларов финансирования через Kraken и Legion (что составляет 2,5% от общего предложения), при полной оценке (FDV) в 200 миллионов долларов.
Источник: Alea Research
Перевод: Zhou, ChainCatcher
Yieldbasis, возможно, является одним из самых ожидаемых DeFi-проектов четвертого квартала.
Этот проект был создан основателем Curve Finance Michael Egorov и нацелен на превращение пулов ликвидности с постоянным произведением (constant-product AMM) в арбитражные сделки, устойчивые к непостоянным потерям (IL), начиная с bitcoin. YieldBasis не принимает как должное, что LP обязательно должны нести IL, а вместо этого поддерживает постоянную 2-кратную кредитную позицию в пуле BTC/стейблкоинов, отслеживая цену BTC в соотношении 1:1 и при этом зарабатывая на торговых комиссиях.
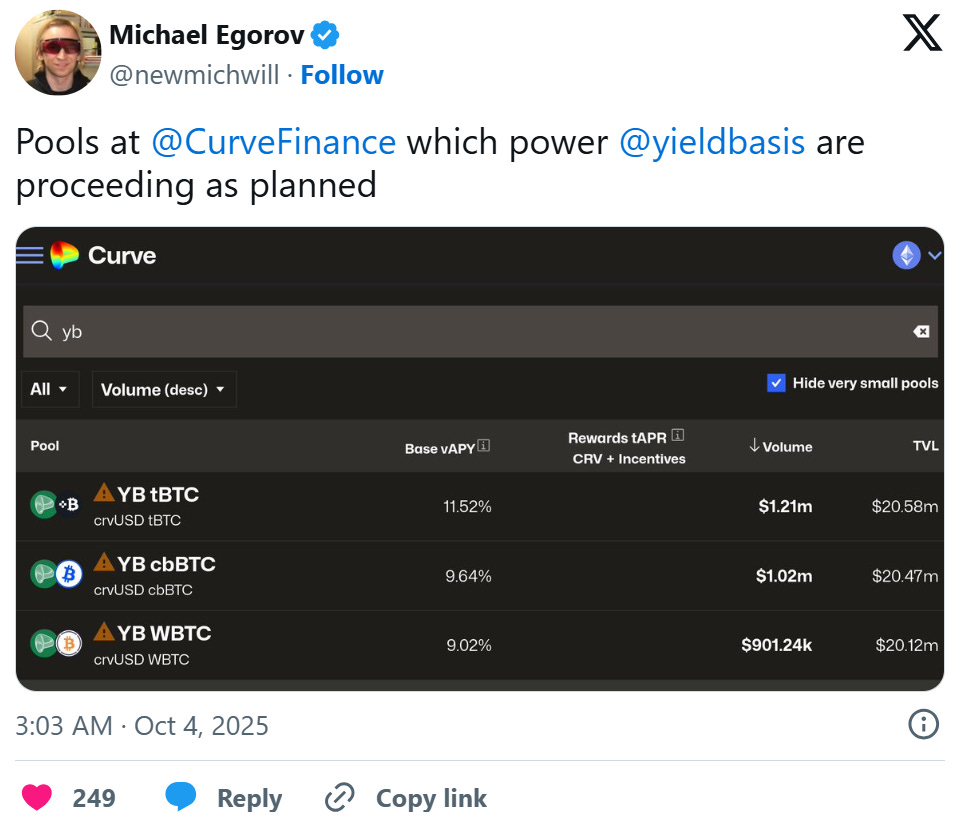
Curve предоставил кредитную линию в размере 60 миллионов долларов в crvUSD для запуска трех пулов BTC, используя ту же динамическую модель распределения комиссий и механизм управления, вдохновленные моделью veCRV от Curve.
В этой статье рассматривается, как YieldBasis устраняет непостоянные потери, его механизм кредитного плеча ликвидности и структуру комиссий, а также недавняя продажа Legion, в ходе которой было собрано почти 200 миллионов долларов FDV на основе распределения по результатам.
Устранение IL с помощью кредитного плеча ликвидности
Непостоянные потери всегда были бременем для поставщиков ликвидности DEX. Такие проекты, как Uniswap v3, предлагают концентрированную ликвидность для смягчения IL, а другие компенсируют LP через выпуск токенов.
YieldBasis решает проблему IL, превращая двухактивный AMM в одностороннюю арбитражную сделку, гарантируя, что пул всегда имеет 100% чистую экспозицию к BTC (через 2-кратное кредитное плечо), одновременно занимая стейблкоины для финансирования другой стороны. Этот подход аналогичен базисной торговле в TradFi, когда пользователь занимает наличные для покупки фьючерсов или спота и получает прибыль от разницы в финансировании и ценовых колебаний.
Ключевые концепции:
Депозиты и займы: когда пользователь вносит BTC, протокол быстро занимает эквивалент crvUSD и добавляет оба актива в пул Curve BTC/crvUSD. Полученные LP-токены используются в качестве залога, чтобы занять crvUSD и погасить flash loan, оставляя позицию с 50% долгом/50% капиталом (2-кратное плечо).
Ребалансирующий AMM и виртуальный пул: по мере колебаний цены BTC ребалансирующий AMM и виртуальный пул выявляют небольшие ценовые различия, стимулируя арбитражеров восстанавливать 2-кратное кредитное плечо. Когда цена BTC растет, система выпускает больше crvUSD и LP; когда цена падает, система погашает долг и сжигает LP. Арбитражеры зарабатывают на разнице, что выравнивает их стимулы со здоровьем пула.
Линейная экспозиция: поддерживая постоянное 2-кратное плечо, позиция поставщика ликвидности (LP) растет линейно с ценой BTC, а не пропорционально квадратному корню. Это означает, что экспозиция LP будет соответствовать цене BTC 1:1, при этом они продолжают получать торговые комиссии Curve.
Curve flywheel
Эта модель также в полной мере использует flywheel-эффект экосистемы Curve. YieldBasis напрямую занимает crvUSD по кредитной линии Curve (при одобрении).
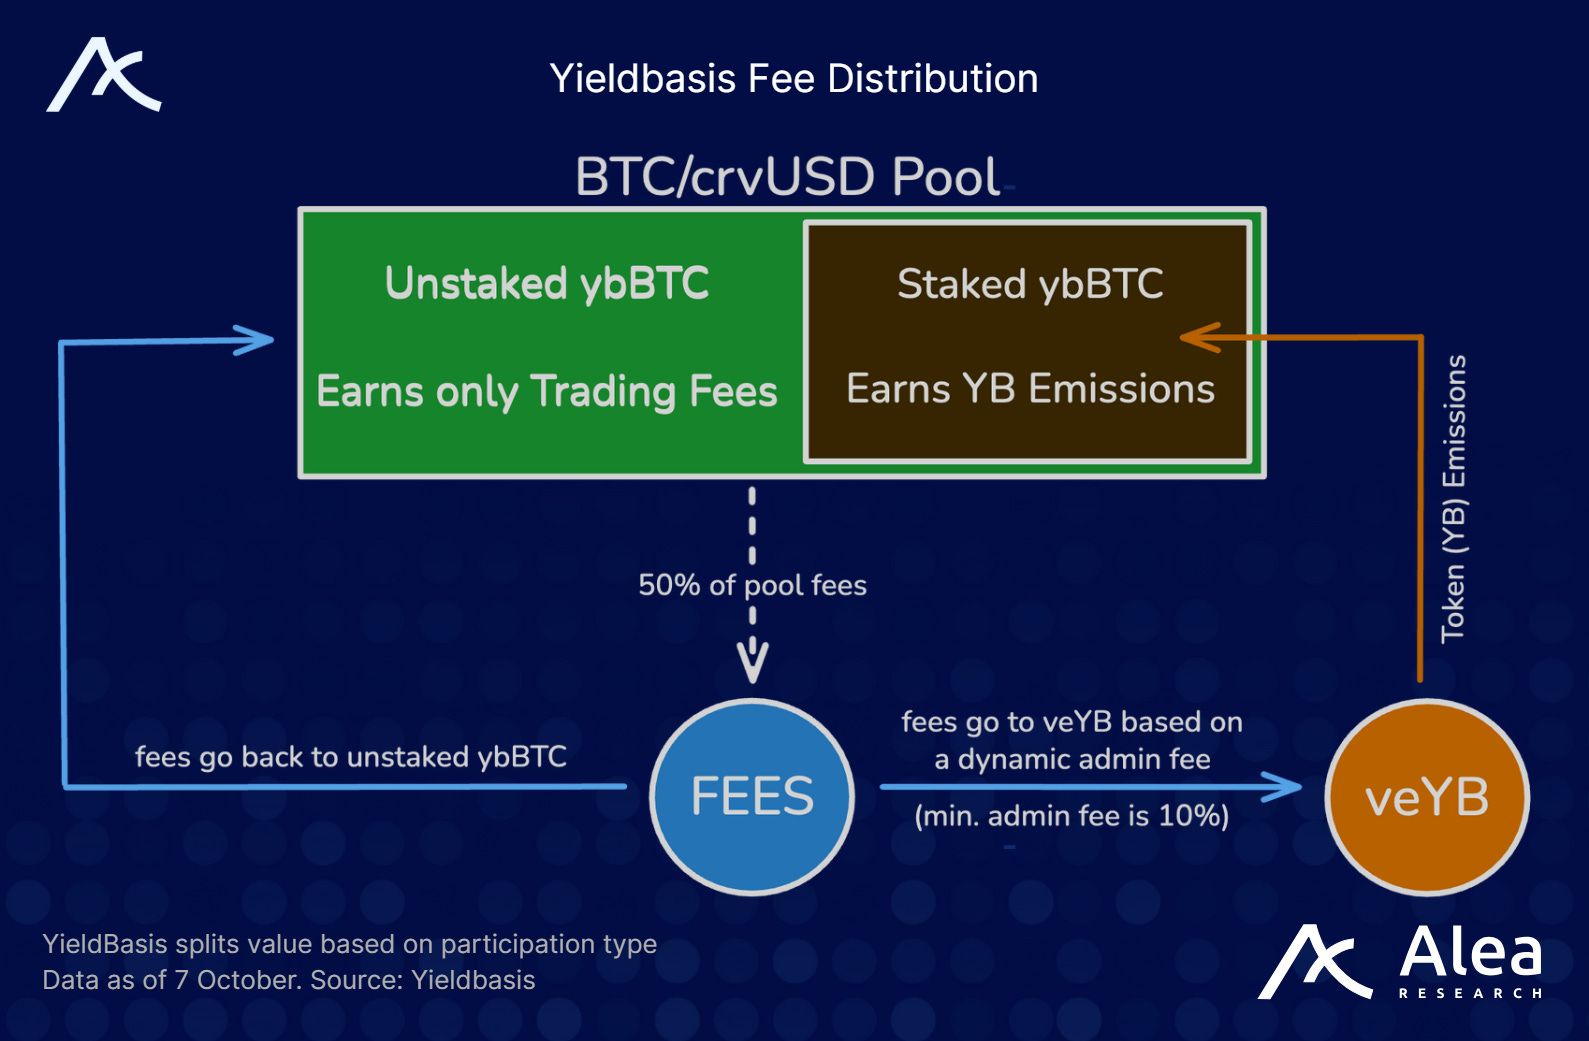
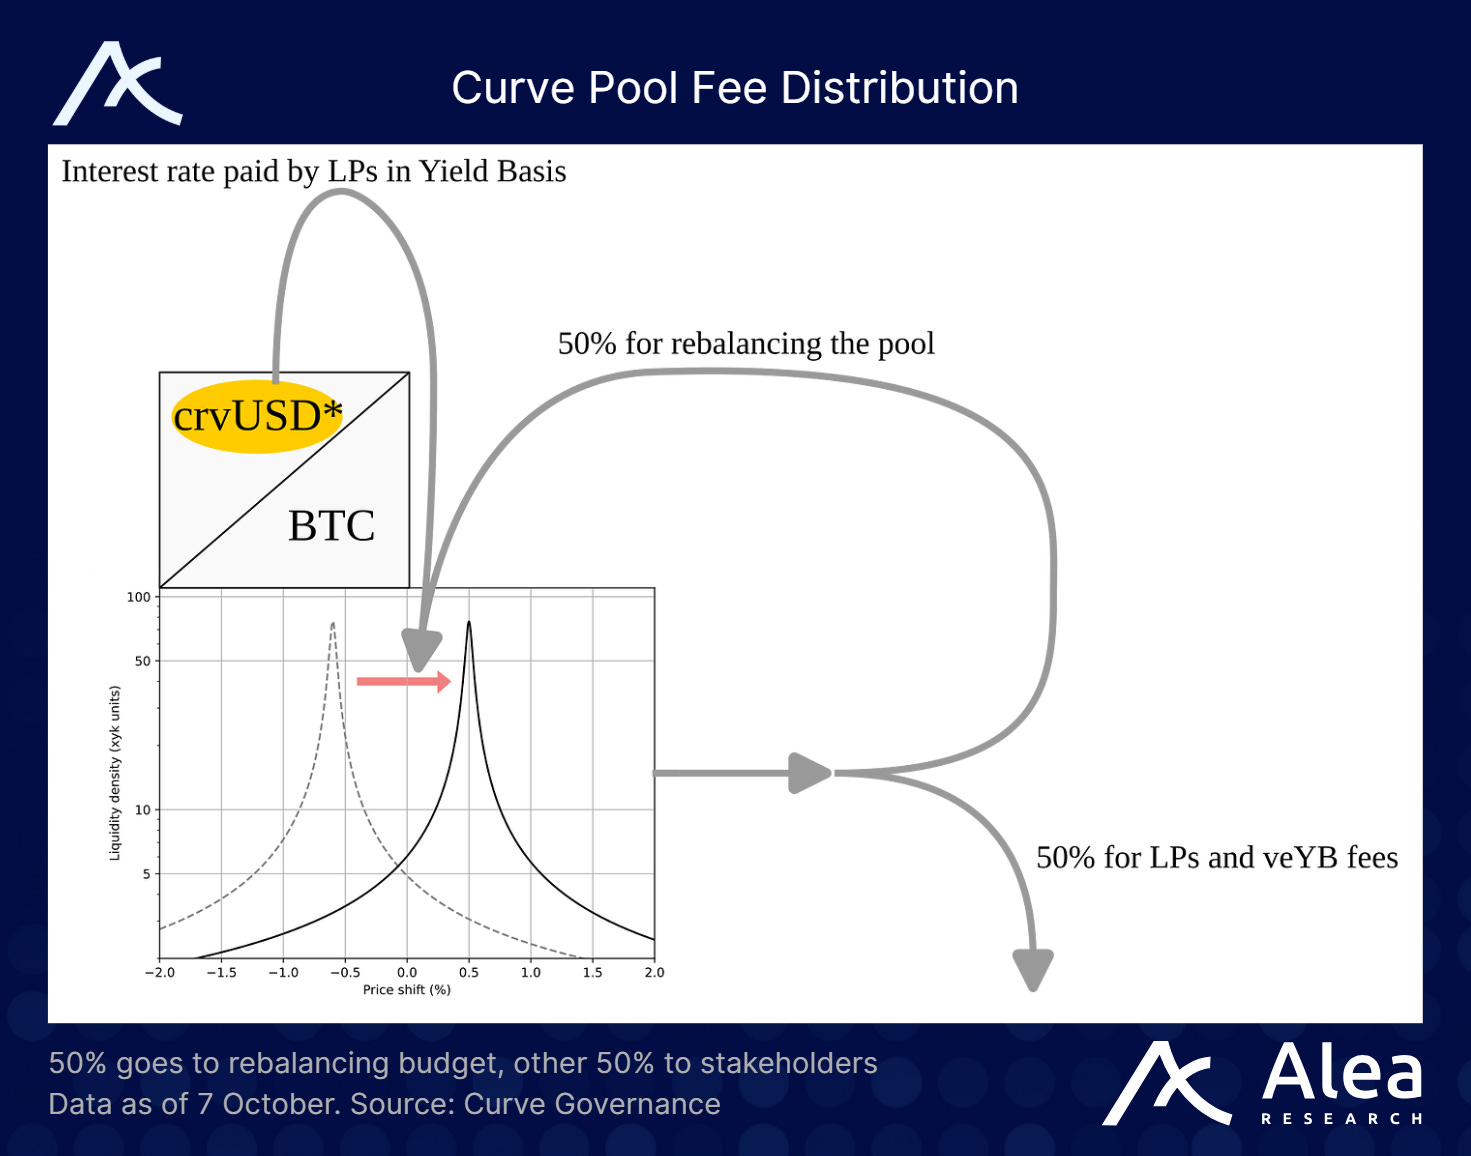
Торговые комиссии пула BTC/crvUSD предоставляются поставщикам ликвидности YieldBasis (LP) и держателям veYB в форме динамической управляющей комиссии. 50% комиссии идет на ребалансировку, оставшиеся 50% распределяются между незастейканными LP и veYB пропорционально доле стейкинга ybBTC. Если многие LP стейкают для получения YB, управляющая комиссия увеличивается, и veYB получает больше комиссий. Если стейкинг невелик, LP получают больше комиссий, выраженных в BTC.
Этот механизм балансирует стимулы и восстанавливает систему метрик Curve.
5 миллионов долларов финансирования от Legion и Kraken Launch
Yieldbasis недавно завершил раунд финансирования на 5 миллионов долларов через Kraken и Legion (2,5% от общего предложения), с FDV в 200 миллионов долларов. Из них 2,5 миллиона долларов были выделены на публичную продажу Legion по принципу "за вклад", еще 2,5 миллиона долларов — на Kraken Launch. Эти токены полностью разблокированы на момент TGE.
Публичная продажа проходила в два этапа:
Этап 1: до 20% токенов зарезервировано для пользователей с высоким рейтингом на Legion (на основе ончейн-активности, социальных сетей, вклада в GitHub и т.д.).
Этап 2: оставшаяся квота одновременно открыта на Kraken и Legion, распределение по принципу "первый пришел — первый получил".
Продажа Legion была переподписана в 98 раз. Итоговое распределение включало удаление сибиллов и ботов, а также подход "взвешивания по краям":
Больше средств выделяется топовым контрибьюторам (тем, кто может увеличить TVL, повысить узнаваемость, внести вклад в кодовую базу и т.д.);
В то же время тысячи других компаний также получили небольшое распределение, сочетая преимущества ангельского раунда с широкой дистрибуцией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
В то время как Anthropic выдвигает теорию «замедления развития ИИ», коммерциализация ИИ, напротив, ускоряется! От разработки моделей до финансовых консультантов — ускоряется реализация преимуществ интеллектуальных ИИ-агентов.
Anthropic одновременно продвигает управление передовыми рисками искусственного интеллекта и коммерциализацию корпоративных AI-приложений, конкурируя с OpenAI и другими сильнейшими конкурентами в сфере монетизации AI.

На фоне резкого падения акций чип-компаний весь сектор «программного обеспечения для кибербезопасности» резко вырос, CrowdStrike и Palo Alto Networks достигли новых максимумов.
CrowdStrike за один день вырос на 13,8%, установив исторический максимум, Palo Alto Networks подскочила на 13%. Software ETF за день обогнал Semiconductor ETF более чем на 10 процентных пунктов, что стало крупнейшим разрывом в истории. По мнению аналитиков, независимо от темпов развития ИИ, потребность в безопасности только растет, и капитал быстро перетекает из аппаратного обеспечения мощности в программное обеспечение для обеспечения безопасности. Наибольшую выгоду в первую очередь получат такие сегменты, как управление идентификацией и управление данными.
Altman может подождать, а Масайоши Сон — нет: OpenAI не выйдет на биржу в этом году, у SoftBank обнаружилась кредитная дыра в 20 миллиардов долларов
OpenAI отложила выход на биржу, что привело крупнейшего внешнего акционера SoftBank к проблемам с ликвидностью. На этой неделе SoftBank провела роадшоу в Нью-Йорке и планирует выпустить облигации на сумму от 10 до 20 миллиардов долларов для погашения ранее взятого мостового кредита в 40 миллиардов долларов на дополнительные инвестиции в OpenAI. По оценкам Bloomberg, дефицит средств SoftBank составляет не менее 20 миллиардов долларов, а доходность действующих долларовых облигаций компании уже превысила 8,5%, что приближает их к мусорному уровню.
Конференция отложена, цена на золото быстро упала

Цены на крипто
Далее


