
Почему учреждения продолжают повышать TSMC на этой позиции?

Всем привет, я Правый Карман.
После публикации отчёта TSMC за 4 квартал 25 года рынок быстро отреагировал.
Но главный вопрос, который действительно стоит задать:
Почему именно сейчас институциональные инвесторы продолжают повышать оценки TSMC?
Этот вопрос нельзя ответить на уровне ощущений.
В этой статье я в основном опираюсь на J.P. Morgan и Goldman Sachs, которые опубликовали свежие аналитические отчёты после выхода финансового отчёта, чтобы с точки зрения институциональных моделей разобрать, почему именно сейчас они выбрали повышение.
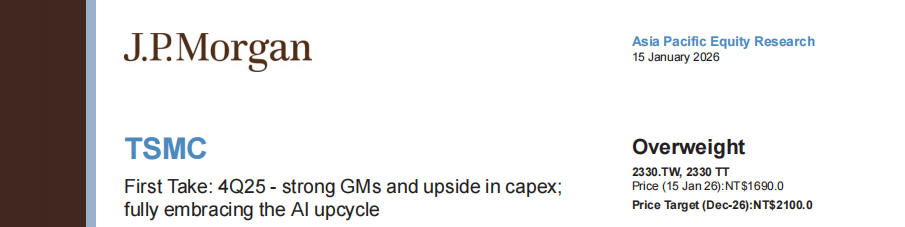
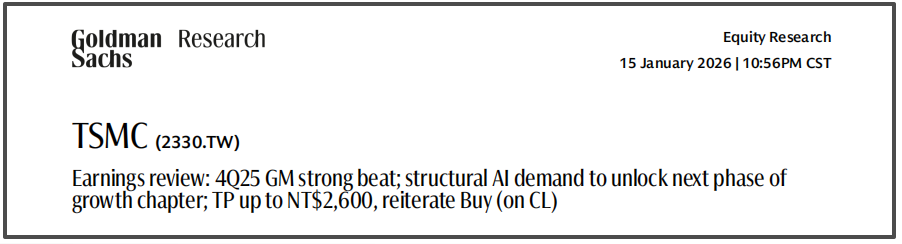
Сначала — выводы.
Это повышение связано не с тем, что отчёт «выглядит хорошо», а потому чтостарые предположения больше не работают.
И у J.P. Morgan, и у Goldman Sachs есть только одна общая черта в этом действии:
Это не тонкая настройка, а изменение долгосрочных предпосылок.
Это изменение проявляется в трёх вещах.
Первая причина: AI больше не маржинальный фактор
В последние годы институциональные инвесторы оценивали доходы TSMC, связанные с AI, в основном так:
рост быстрый, но всё ещё только одна из подкатегорий в HPC, влияние на долгосрочную модель ограничено.
После этого отчёта эта позиция была полностью пересмотрена.
Институциональные инвесторы теперь рассматривают доходы от AI accelerator, как:
ключевой фактор загрузки передовых производственных мощностей
ключевой фактор темпа капитальных вложений
и даже как фактор, определяющий общий темп роста компании
Когда AI становится не «опцией», а «главной переменной»,
модель роста естественно должна пересматриваться в сторону повышения.
Это не оптимизм, а структурное изменение.
Вторая причина: маржинальность 60% становится «новой нормой»
Если изменения в доходах влияют на угол роста,
то изменения в прибыли — этоизменение самой точки отсчёта оценки.
В этом отчёте важно не то, что маржа за квартал превзошла ожидания, а то, что сразу появились три факта:
Маржа в 4 квартале 25 года стабильно выше 60%
Прогноз на 1 квартал 26 года ещё выше
Долгосрочный прогноз маржи официально повышен
Это значит:
Институциональные инвесторы начинают принимать новую предпосылку —
В ближайшие годы у TSMC маржинальность, вероятно, больше не вернётся к уровню чуть выше 50%.
Как только новая точка отсчёта маржинальности подтверждается:
Изменения EPS становятся не линейными,
ався граница прибыльности поднимается вверх.
Вот почему многие повышения связаны не с ростом мультипликаторов, а с тем, что EPS переоценивается.
Третья причина: изменилась «природа» Capex
Дискуссии о Capex TSMC на рынке были всегда.
Но ключ к изменению суждений институционалов на этот раз не в том, насколько велик Capex, а в том, почему Capex должен быть таким большим.
В этот раз институциональные инвесторы определяют Capex так:
это не ставка против цикла
это не оборонительные инвестиции
а заранее предусмотренное расширение под долгосрочный устойчивый спрос на AI
Другими словами:
Capex больше не считается риском, а становится производным от прогнозируемого роста.
Когда Capex понимается так, его значение для оценки компании полностью меняется.
Почему именно «сейчас» продолжается повышение, а не раньше или позже?
Это ключевой вопрос, который многие упускают.
Институциональные инвесторы не сегодня узнали, что AI важен,
и не сегодня увидели дефицит передовых производств.
Реальный триггер — одновременная проверка трёх фактов:
1️⃣ Спрос на AI теперь не просто шум заказов, а устойчивая кривая
2️⃣ Маржа не снижается из-за расширения производств и зарубежных проектов
3️⃣ Менеджмент стал решительнее в отношении средне- и долгосрочного Capex
Когда все три пункта совпадают,
старые «осторожные предположения» должны быть пересмотрены.
Вот почему повышение происходит сейчас, а не до отчёта.
Моё понимание
Если смотреть только на цену акций, это повышение кажется «по течению»;
но если смотреть с точки зрения институциональной модели — этонеобходимая корректировка.
TSMC переходит от:
«Высокосезонной производственной компании»
постепенно к:
«Ключевому активу с устойчивой структурной прибыльностью в эпоху AI-инфраструктуры».
В этом контексте,
дальнейшее повышение институционалов — это не агрессия, а запоздалая реакция.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Являются ли серверы AI праздником или пузырём переоценки? Evercore ISI понизила рейтинг Huiyu Technology (HPE.US) до «на уровне рынка», курс акций упал более чем на 10%
Evercore ISI понизила рейтинг慧与科技 (HPE.US) с "опередить рынок" до "на уровне рынка", объяснив это тем, что после значительного роста цены акций соотношение риск-вознаграждение стало более сбалансированным.

В то время как Anthropic выдвигает теорию «замедления развития ИИ», коммерциализация ИИ, напротив, ускоряется! От разработки моделей до финансовых консультантов — ускоряется реализация преимуществ интеллектуальных ИИ-агентов.
Anthropic одновременно продвигает управление передовыми рисками искусственного интеллекта и коммерциализацию корпоративных AI-приложений, конкурируя с OpenAI и другими сильнейшими конкурентами в сфере монетизации AI.

Цены на крипто
Далее


