
Appian (NASDAQ:APPN) демонстрирует сильные показатели за четвертый квартал 2025 года, акции подскочили на 15,1%

Компания Appian (NASDAQ:APPN), разработчик ПО для low-code автоматизации, отчиталась о результатах четвертого квартала 2025 финансового года,
Стоит ли сейчас покупать акции Appian?
Основные моменты отчета Appian (APPN) за 4 квартал 2025 года:
- Выручка: $202,9 млн против прогноза аналитиков $189,3 млн (рост на 21,7% год к году, превышение прогноза на 7,2%)
- Скорректированная прибыль на акцию (EPS): $0,15 против прогноза $0,08 (превышение на 91,5%)
- Скорректированная операционная прибыль: $67,1 млн против $9,06 млн по прогнозу аналитиков (маржа 33,1%, значительное превышение)
- Прогноз по выручке на 1 квартал 2026 года — $191 млн в центре диапазона, выше прогноза аналитиков ($188,3 млн)
- Прогноз скорректированной прибыли на акцию на 2026 финансовый год — $0,89 в центре диапазона, что на 15,6% превышает прогноз аналитиков
- Прогноз EBITDA на 2026 финансовый год — $94 млн в центре диапазона, выше прогноза аналитиков ($86,56 млн)
- Операционная маржа: -0,3%, против 3% в аналогичном квартале прошлого года
- Маржа свободного денежного потока: 0,1%, снижение с 9,7% по сравнению с предыдущим кварталом
- Коэффициент удержания чистой выручки: 114%, рост с 111% по сравнению с предыдущим кварталом
- Рыночная капитализация: $1,78 млрд
Обзор компании
Appian (NASDAQ:APPN), основанная в 1999 году, ежедневно обрабатывает миллиарды транзакций и предоставляет low-code платформу, которая помогает компаниям автоматизировать сложные процессы и внедрять искусственный интеллект без глубоких знаний программирования.
Рост выручки
Долгосрочные показатели продаж компании могут говорить о её общем качестве. Любая компания может быть успешной в краткосрочной перспективе, но лучшие игроки показывают устойчивый рост годами. К счастью, среднегодовой темп роста продаж Appian за последние пять лет составил достойные 19%. Этот показатель немного превышает средний уровень по отрасли ПО, что свидетельствует о востребованности решений компании у клиентов.
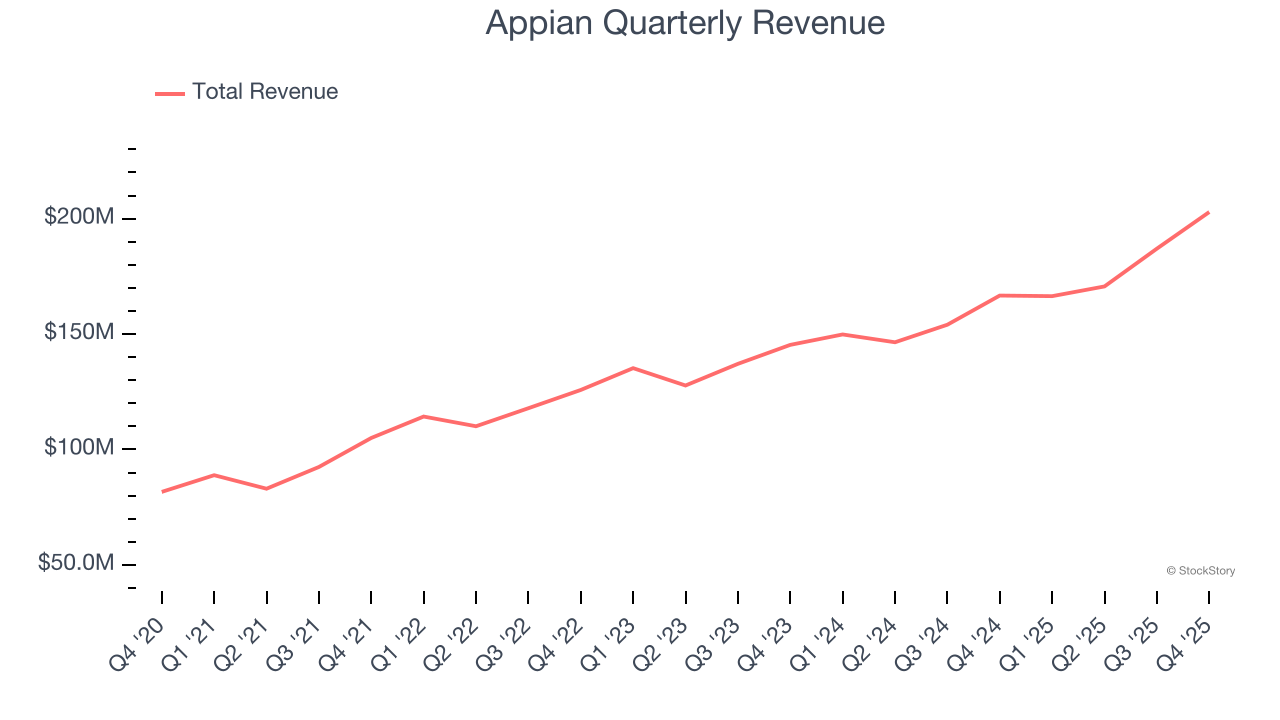
Долгосрочный рост — это главное, но в софтверной индустрии пяти лет для оценки новых инноваций или циклов спроса бывает недостаточно. За последние два года среднегодовой рост выручки Appian составил 15,5%, что ниже пятилетнего тренда, но мы всё равно считаем этот результат достойным.
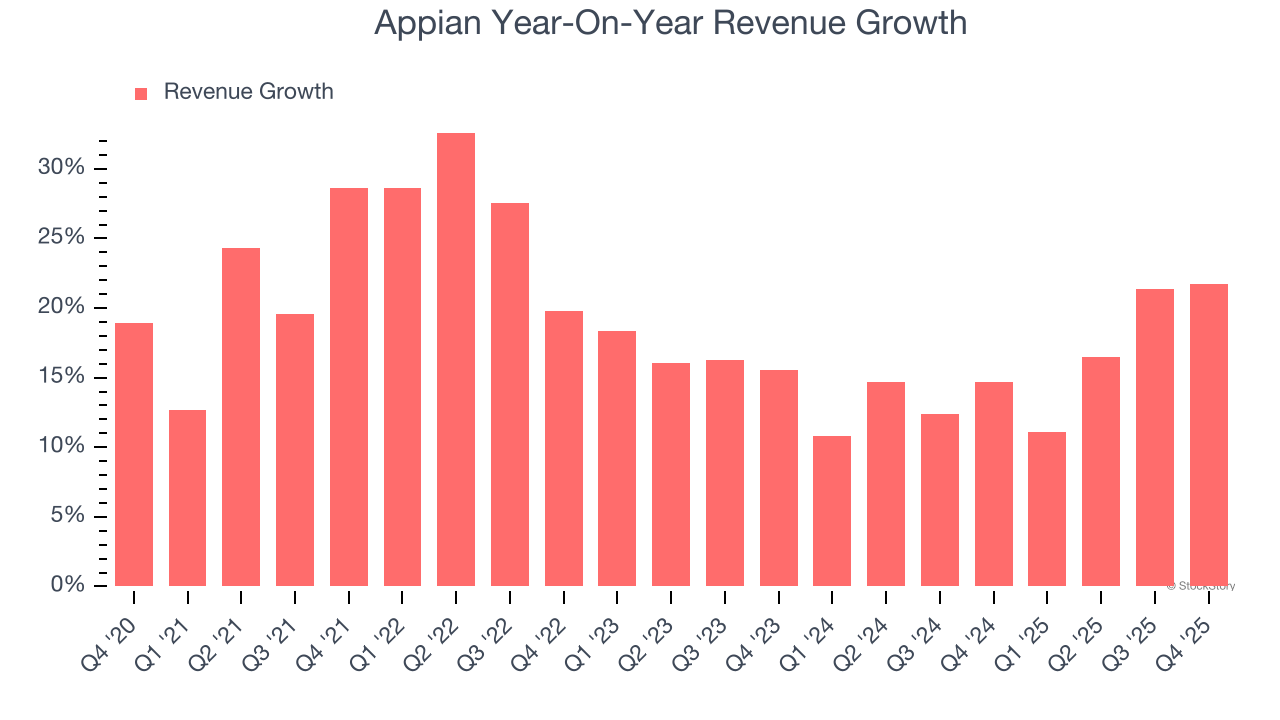
В этом квартале Appian показала уверенный рост выручки на 21,7% в годовом выражении, а итоговый показатель $202,9 млн превысил ожидания Уолл-стрит на 7,2%. Руководство компании прогнозирует рост выручки на следующий квартал на 14,8% год к году.
Если смотреть дальше, аналитики ожидают роста выручки на 9,5% в следующие 12 месяцев, что является замедлением по сравнению с последними двумя годами. Такой прогноз не вызывает у нас энтузиазма и указывает на потенциальные трудности с ростом спроса на продукты и услуги компании.
Программное обеспечение захватывает мир, и практически не осталось отраслей, которых оно бы не коснулось. Это стимулирует спрос на инструменты, помогающие разработчикам ПО выполнять свою работу: от мониторинга облачной инфраструктуры до встраивания аудио- и видеофункций или обеспечения стабильной потоковой передачи контента.
Удержание клиентов
Одно из главных преимуществ модели SaaS (программного обеспечения как услуги, за которую компании торгуются по высоким мультипликаторам) — это то, что клиенты со временем, как правило, увеличивают расходы на продукты и сервисы компании.
Коэффициент удержания чистой выручки Appian — ключевой показатель эффективности, показывающий, сколько денег нынешние клиенты тратят по сравнению с годом ранее, — составил 112% в 4 квартале. Это означает, что Appian увеличила бы свою выручку на 12%, даже если бы за последние 12 месяцев не привлекла ни одного нового клиента.
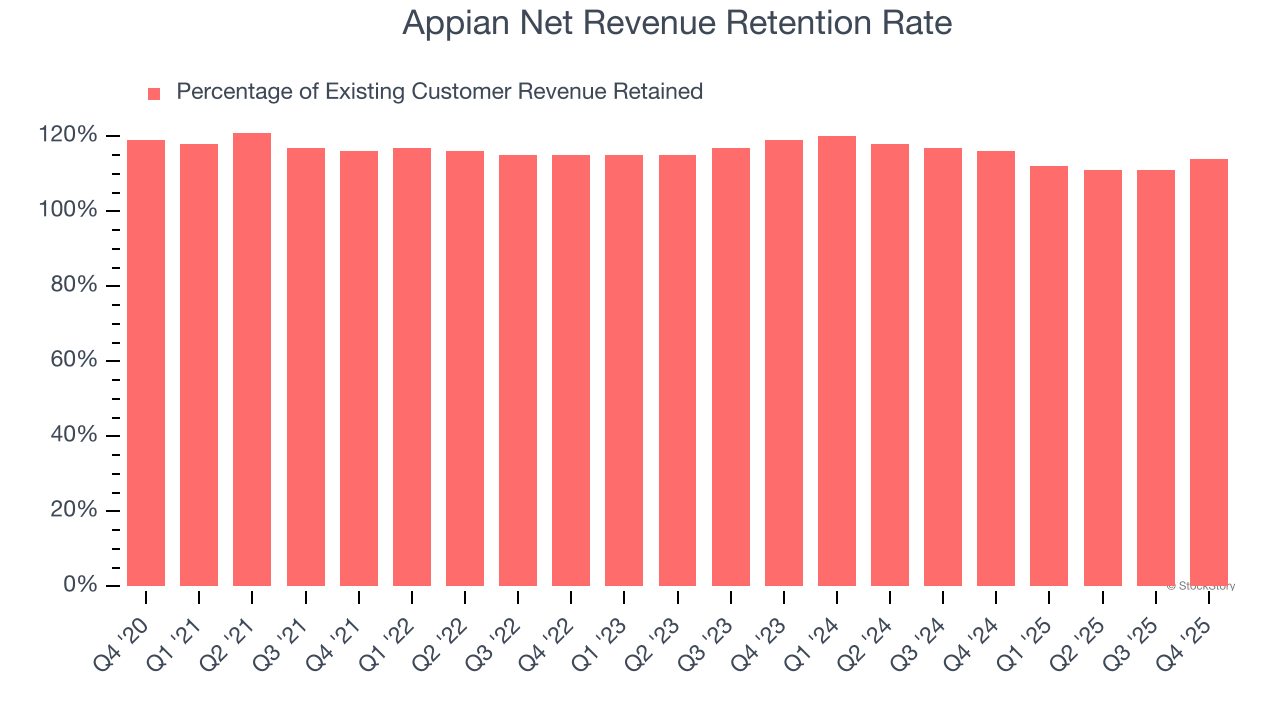
У Appian хороший коэффициент удержания чистой выручки, что доказывает удовлетворенность клиентов программным обеспечением и рост их ценности для компании со временем — всегда приятно видеть такой результат.
Основные выводы из результатов Appian за 4 квартал
Нас впечатлил позитивный прогноз по EBITDA на следующий квартал, который значительно превзошёл ожидания аналитиков. Также порадовало, что реальный показатель EBITDA сильно превысил оценки Уолл-стрит. С другой стороны, прогноз по выручке на следующий год указывает на значительное замедление спроса. В целом, мы считаем, что этот квартал был отмечен рядом важных позитивных моментов. Сразу после публикации отчета акции выросли на 15,1% до $27,70.
Конечно, Appian провела сильный квартал, но если взглянуть шире, стоит ли покупать эту акцию? Последние квартальные результаты важны, но при принятии решения о покупке гораздо большее значение имеют долгосрочные фундаментальные показатели и оценка компании.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
После объединённого выпуска резервов G7, Трамп вновь предпринимает меры по снижению цен на нефть перед выборами: сообщается о планах смягчить ограничения на использование льготного "красного дизеля"
Согласно сообщениям, администрация Трампа планирует объявить соответствующую инициативу уже в этот понедельник, возможно расширив сферу применения красного дизеля на дорожные транспортные средства. В прошлую пятницу G7 объявила о выделении 100 миллионов баррелей из аварийных запасов нефти и значительных поставках дизеля за последние 20 дней. Трамп позже заявил, что США больше не будут вводить запрет на экспорт дизеля, Европа располагает большим количеством дизеля, а США также увеличат поставки.
Распродажа американских облигаций приводит к росту доходности до максимумов за десятилетия, Citadel: экономический рост и инвестиции в искусственный интеллект усиливают конкуренцию за капитал
Citadel Securities считает, что недавняя распродажа государственных облигаций США и рост доходности до самых высоких уровней за последние десятилетия обусловлены не опасениями рынка по поводу ухудшения инфляции, а продолжающимся сильным экономическим ростом США, а также инвестициями в искусственный интеллект (AI) и увеличением дефицита государственного бюджета, что усилило борьбу за капитал.
Финансовая и политическая неопределенность во Франции ударила по финансовому сектору! Кредитные риски трех крупнейших банков растут, а стоимость страхования от дефолта по облигациям заметно увеличилась.
По мере того как опасения по поводу финансового состояния Франции и политической ситуации перекинулись на кредитные рынки, показатели кредитного риска облигаций крупных французских банков значительно выросли.
Европейские суверенные облигации сигнализируют тревогу, но фондовый рынок остается устойчивым! Разница доходности между Францией и Германией показала наибольший недельный рост за более чем 30 лет, Deutsche Bank предупреждает, что такое расхождение может быть недолго.
На рынке европейских суверенных облигаций на прошлой неделе наблюдалось заметное давление, однако европейский фондовый рынок и рынок корпоративного кредитования отреагировали спокойно, что привело к редкому расхождению между различными классами активов.
Цены на крипто
Далее


