
Copart (NASDAQ:CPRT) сообщает о продажах ниже прогнозов аналитиков в четвертом квартале 2025 финансового года, акции падают на 10,8%

Онлайн-аукционный автомобильный сервис Copart (NASDAQ:CPRT)
Наступило ли сейчас подходящее время для покупки Copart?
Основные моменты Copart (CPRT) за 4 квартал 2025 года:
- Выручка: $1,12 млрд против прогноза аналитиков $1,18 млрд (снижение на 3,6% по сравнению с прошлым годом, недобор на 5%)
- EPS (GAAP): $0,36 против ожиданий аналитиков $0,39 (недобор на 7,5%)
- Скорректированный EBITDA: $434,9 млн против прогноза аналитиков $479,1 млн (маржа 38,8%, недобор на 9,2%)
- Операционная маржа: 34,7%, против 36,6% в аналогичном квартале прошлого года
- Маржа свободного денежного потока: 5,2%, на уровне аналогичного квартала прошлого года
- Рыночная капитализация: $36,54 млрд
Обзор компании
Начав деятельность как одна авторазборка в Калифорнии в 1982 году, Copart (NASDAQ:CPRT) управляет онлайн-аукционной платформой, соединяя продавцов повреждённых и аварийных автомобилей с покупателями, среди которых есть разборщики, восстановители, дилеры подержанных авто и экспортеры.
Рост выручки
Анализ долгосрочной динамики продаж компании позволяет судить о её качестве. Любая компания может показать хорошие результаты за квартал или два, но только немногие демонстрируют рост на протяжении многих лет.
С выручкой $4,61 млрд за последние 12 месяцев Copart — одна из крупнейших компаний в секторе бизнес-услуг, пользующаяся известным брендом, который влияет на решения покупателей.
Как видно ниже, Copart увеличила продажи в среднем на 15,1% в год за последние пять лет. Это отличный стартовый пункт для нашего анализа, поскольку указывает на более высокий спрос на услуги Copart по сравнению со многими компаниями сектора.
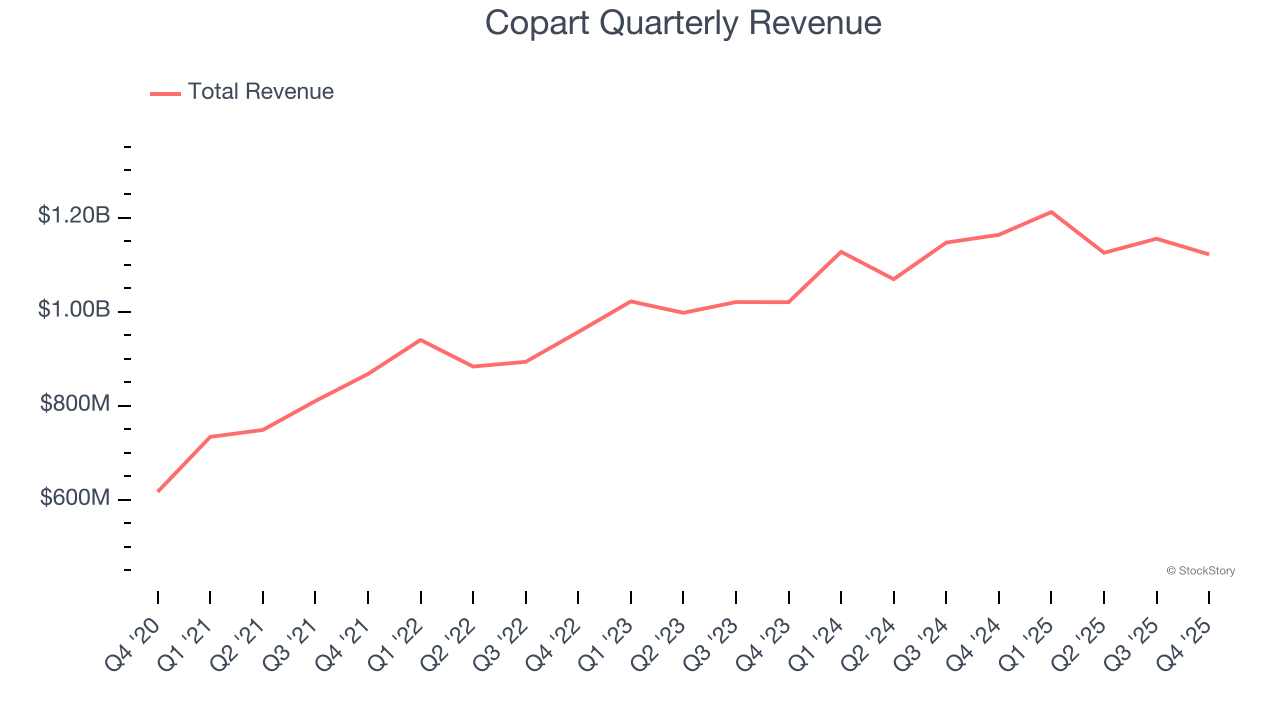
Долгосрочный рост — это важно, но в бизнес-услугах пятилетняя ретроспектива может не отразить новых инноваций или циклов спроса. Годовой рост выручки Copart в размере 6,6% за последние два года ниже пятилетнего тренда, но мы считаем этот результат достойным.
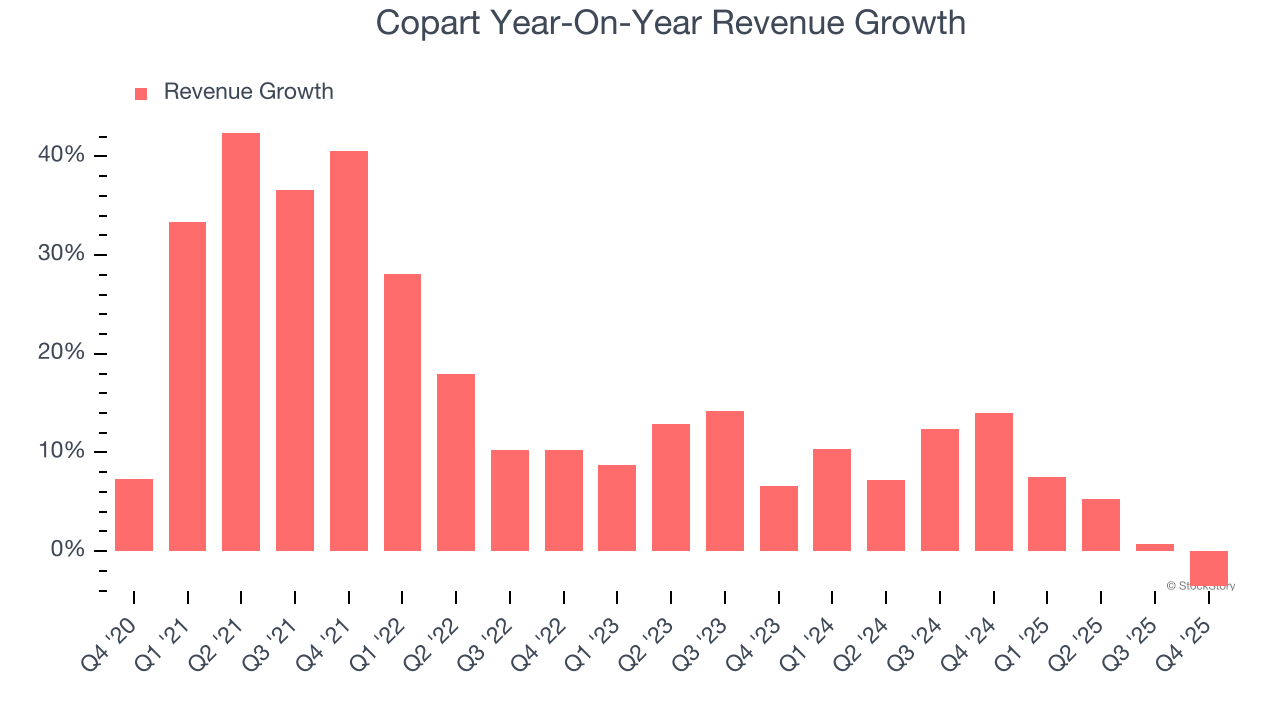
Более детально понять динамику выручки компании можно, проанализировав основные сегменты: услуги и продажи автомобилей, которые составляют 84,9% и 15,1% выручки соответственно. За последние два года выручка Copart от услуг (обработка и продажа автомобилей) в среднем росла на 5,6% в год, а продажи автомобилей оставались на прежнем уровне.
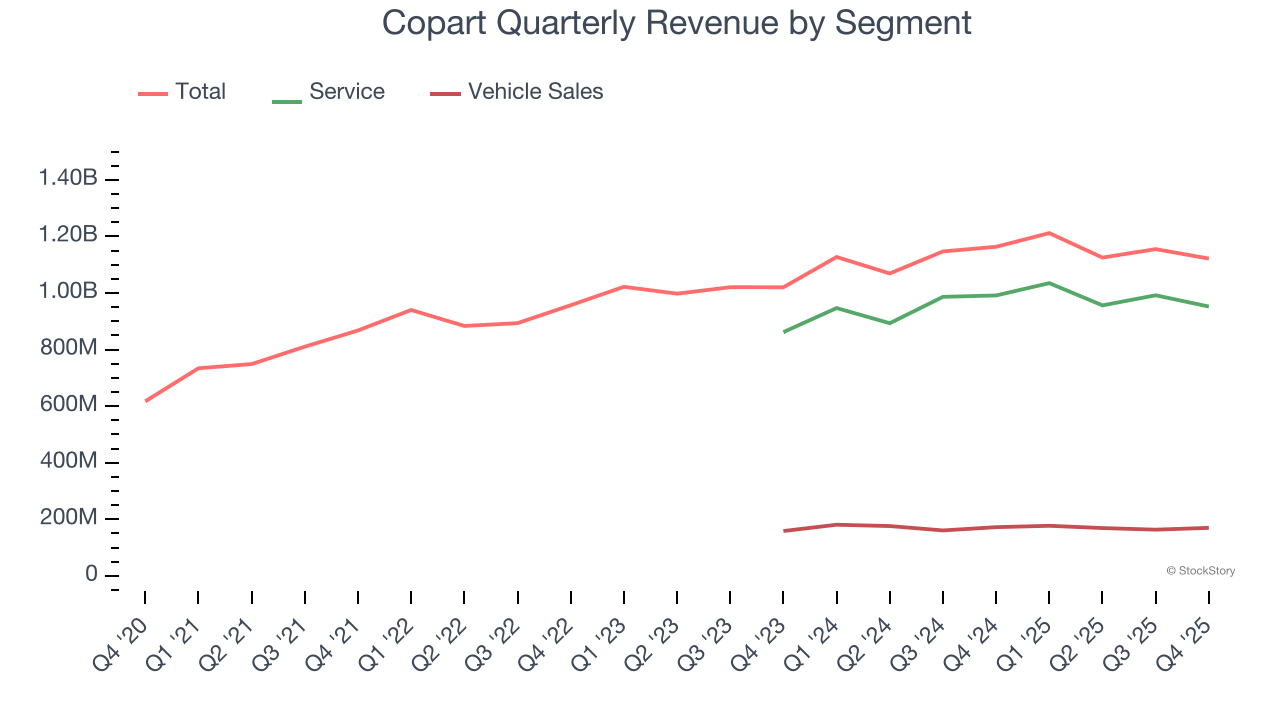
В этом квартале Copart не оправдала ожиданий Уолл-стрит и зафиксировала довольно скромное снижение выручки на 3,6% по сравнению с прошлым годом, заработав $1,12 млрд.
Впереди аналитики с продающей стороны ожидают роста выручки на 6% в следующие 12 месяцев — примерно на уровне двухлетнего темпа. Этот прогноз выше среднего по отрасли и указывает на то, что новые продукты и услуги поддержат текущие показатели компании.
Microsoft, Alphabet, Coca-Cola, Monster Beverage — все они начинали как малоизвестные истории роста, следовавшие за мощным трендом. Мы выделили следующую такую компанию: перспективного игрока в области AI-полупроводников, которого Уолл-стрит пока недооценивает.
Операционная маржа
Copart в последние пять лет работала как хорошо отлаженный механизм. Компания демонстрировала выдающуюся прибыльность для сектора бизнес-услуг, поддерживая среднюю операционную маржу на уровне 37,9%.
Анализируя динамику прибыльности, видно, что операционная маржа Copart снизилась на 4,9 процентных пункта за последние пять лет. Это вызывает вопросы по структуре расходов, ведь рост выручки должен был дать компании преимущество за счёт масштабирования, что должно приводить к лучшей экономии и прибыльности.
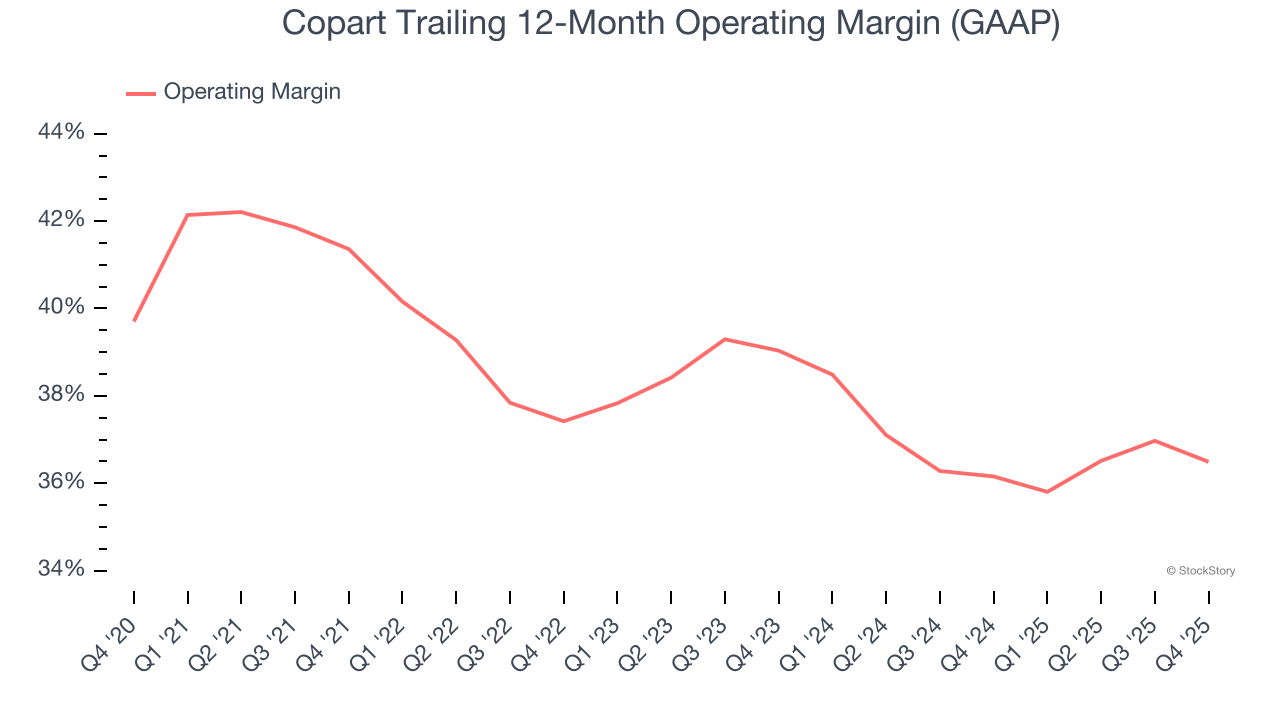
В этом квартале Copart обеспечила операционную маржу в 34,7%, что на 2 процентных пункта ниже показателя прошлого года. Это снижение незначительно и говорит о стабильной структуре затрат компании.
Прибыль на акцию
Мы отслеживаем долгосрочные изменения прибыли на акцию (EPS) по той же причине, что и рост выручки на длинной дистанции. Однако EPS показывает, насколько рост компании сопровождается прибыльностью.
Впечатляющий рост EPS Copart — 16,6% в год за последние пять лет — соответствует динамике выручки и говорит о сохранении рентабельности на акцию при расширении бизнеса.
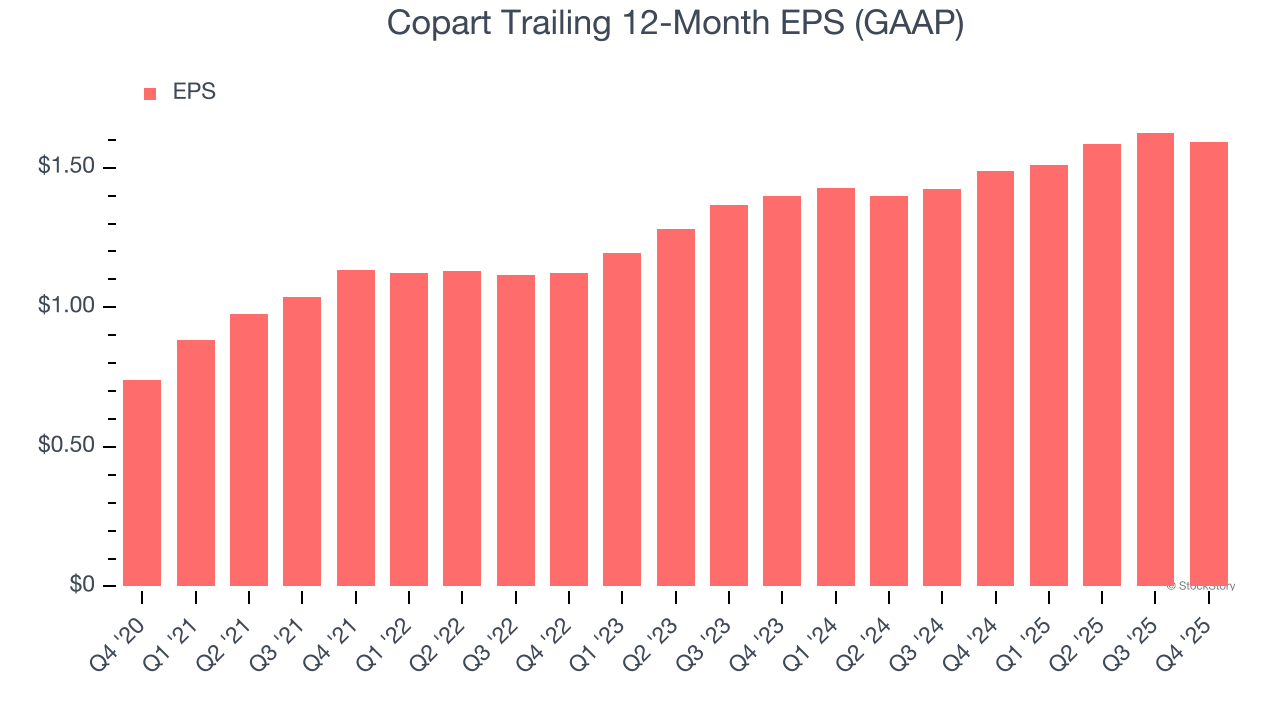
Как и с выручкой, мы анализируем EPS за более короткий период, чтобы не упустить изменений в бизнесе.
Для Copart двухлетний среднегодовой рост EPS составил 6,7%, что ниже пятилетнего тренда. Это не лучший результат, но компания показала успех по другим финансовым метрикам.
В 4 квартале Copart отчиталась о EPS в $0,36 — против $0,40 за тот же квартал прошлого года. Этот показатель не оправдал ожиданий аналитиков, но мы больше внимания уделяем долгосрочному росту EPS, чем краткосрочным колебаниям. В следующие 12 месяцев Уолл-стрит прогнозирует годовой EPS Copart на уровне $1,59 с ростом на 7,9%.
Основные выводы по результатам 4 квартала Copart
Нам было сложно найти много положительных моментов в этих результатах. Выручка оказалась ниже прогноза, а EPS — ниже ожиданий Уолл-стрит. В целом, квартал был слабым. После публикации отчёта акции упали на 10,8% до $33,58.
Copart пережила сложный квартал, но означает ли это, что сейчас открывается возможность для инвестиций? При принятии такого решения стоит учитывать более широкий контекст: оценку, качество бизнеса и свежие финансовые итоги.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
После объединённого выпуска резервов G7, Трамп вновь предпринимает меры по снижению цен на нефть перед выборами: сообщается о планах смягчить ограничения на использование льготного "красного дизеля"
Согласно сообщениям, администрация Трампа планирует объявить соответствующую инициативу уже в этот понедельник, возможно расширив сферу применения красного дизеля на дорожные транспортные средства. В прошлую пятницу G7 объявила о выделении 100 миллионов баррелей из аварийных запасов нефти и значительных поставках дизеля за последние 20 дней. Трамп позже заявил, что США больше не будут вводить запрет на экспорт дизеля, Европа располагает большим количеством дизеля, а США также увеличат поставки.
Распродажа американских облигаций приводит к росту доходности до максимумов за десятилетия, Citadel: экономический рост и инвестиции в искусственный интеллект усиливают конкуренцию за капитал
Citadel Securities считает, что недавняя распродажа государственных облигаций США и рост доходности до самых высоких уровней за последние десятилетия обусловлены не опасениями рынка по поводу ухудшения инфляции, а продолжающимся сильным экономическим ростом США, а также инвестициями в искусственный интеллект (AI) и увеличением дефицита государственного бюджета, что усилило борьбу за капитал.
Финансовая и политическая неопределенность во Франции ударила по финансовому сектору! Кредитные риски трех крупнейших банков растут, а стоимость страхования от дефолта по облигациям заметно увеличилась.
По мере того как опасения по поводу финансового состояния Франции и политической ситуации перекинулись на кредитные рынки, показатели кредитного риска облигаций крупных французских банков значительно выросли.
Европейские суверенные облигации сигнализируют тревогу, но фондовый рынок остается устойчивым! Разница доходности между Францией и Германией показала наибольший недельный рост за более чем 30 лет, Deutsche Bank предупреждает, что такое расхождение может быть недолго.
На рынке европейских суверенных облигаций на прошлой неделе наблюдалось заметное давление, однако европейский фондовый рынок и рынок корпоративного кредитования отреагировали спокойно, что привело к редкому расхождению между различными классами активов.
Цены на крипто
Далее


