
Структура рынка опционов на Bitcoin указывает на повторное тестирование уровня $60K в феврале

Основные выводы:
Профессиональные трейдеры платят 13% премию за защиту от снижения, поскольку Bitcoin испытывает трудности с удержанием поддержки выше $66 000.
Несмотря на силу акций и золота, отток средств из Bitcoin ETF на сумму $910 млн указывает на растущую осторожность институциональных инвесторов.
Цена Bitcoin (BTC) вошла в нисходящую спираль после отката от уровня около $71 000 в воскресенье. Несмотря на успешную защиту уровня $66 000 в течение недели, рынки опционов отражают растущий страх, так как профессиональные трейдеры избегают риска снижения цены.
Даже несмотря на относительную силу фондового рынка и золота, трейдеры, похоже, делают ставку скорее на повторное тестирование $60 000, чем на чрезмерную реакцию на падения цены Bitcoin.
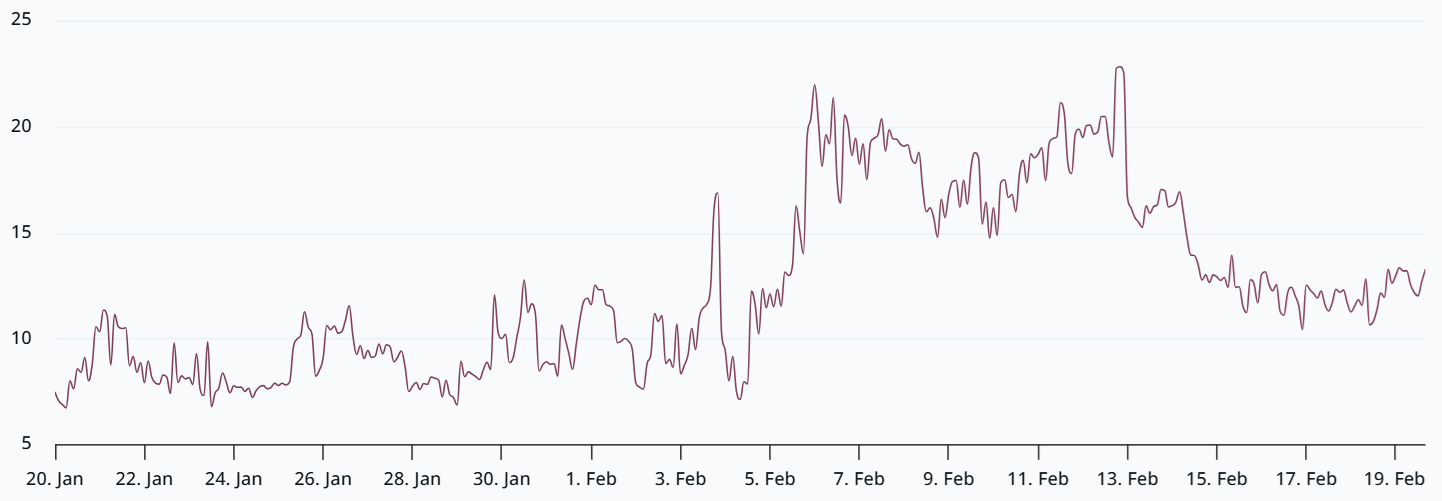 Дельта-скос опционов BTC на 2 месяца (put-call) на Deribit. Источник:
Пут-опционы (на продажу) Bitcoin торговались с 13% премией относительно колл-опционов (на покупку) в четверг. В нейтральных условиях показатель дельта-скоса обычно находится в диапазоне от -6% до +6%, что указывает на сбалансированный спрос на стратегии повышения и понижения. Тот факт, что эти уровни сохраняются в течение последних четырех недель, свидетельствует о том, что профессиональные настроения склоняются к осторожности.
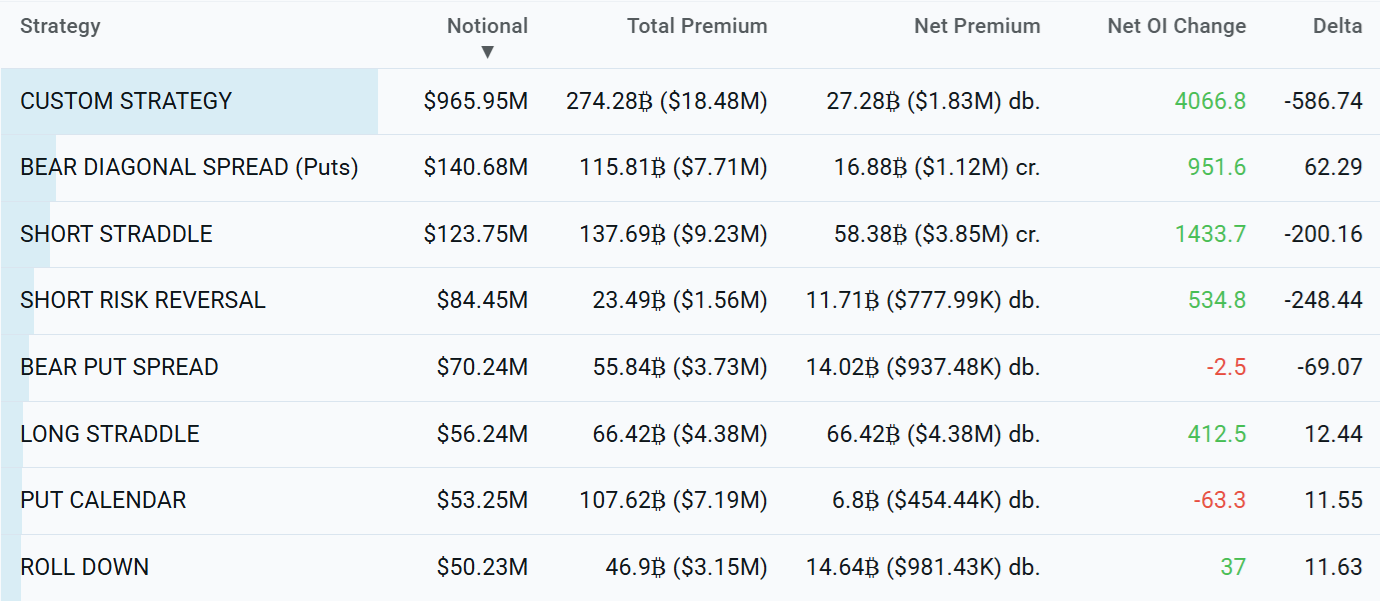 Лучшие стратегии с опционами BTC на Deribit за последние 48 часов, USD. Источник: Laevitas.ch
Этот медвежий уклон явно заметен в нейтрально-медвежьих позициях по опционам на Bitcoin. Согласно данным Laevitas, медвежий диагональный спред, короткий стреддл и короткий реверсивный риск были самыми популярными стратегиями на бирже Deribit за последние 48 часов.
Первая стратегия снижает стоимость медвежьей ставки, поскольку краткосрочный опцион теряет стоимость быстрее, в то время как вторая максимизирует прибыль, если цена Bitcoin почти не двигается. Короткий реверсивный риск, напротив, приносит прибыль при снижении цены практически без первоначальных затрат, но несет неограниченный риск в случае резкого скачка цены.
Слабый институциональный спрос на Bitcoin ETF усиливает недовольство
Для лучшей оценки склонности трейдеров к риску аналитики часто обращают внимание на спрос на стейблкоины в Китае. Когда инвесторы спешат покинуть рынок криптовалют, этот показатель обычно падает ниже паритета.
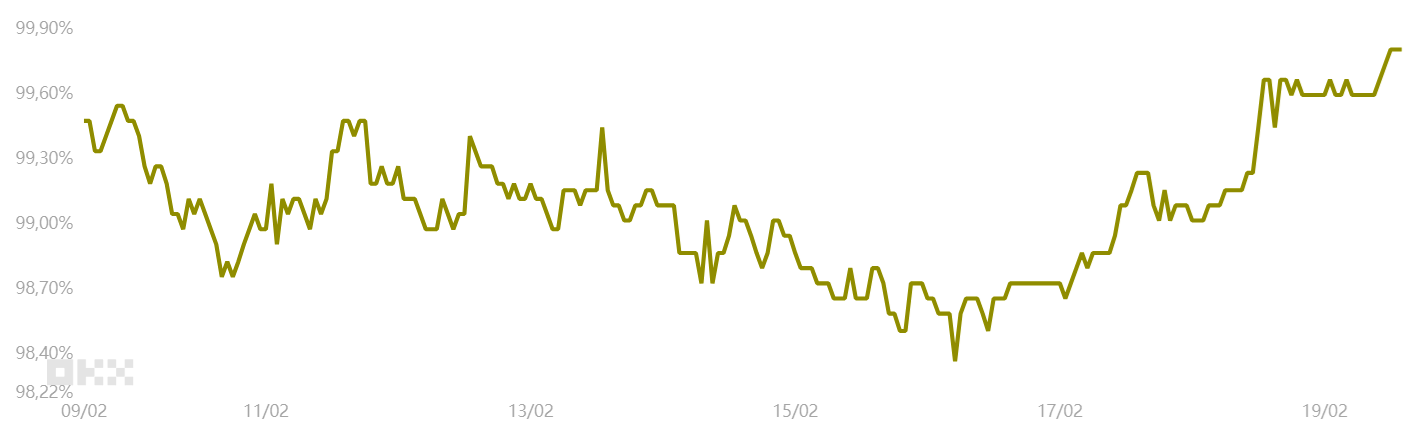 Премия/дисконт USD-стейблкоинов относительно курса USD/CNY. Источник: OKX
В нейтральных условиях стейблкоины должны торговаться с премией 0,5%–1% относительно курса доллар/юань. Эта премия компенсирует высокие издержки традиционной конвертации валюты, комиссий за переводы и регуляторных ограничений, вызванных валютным контролем в Китае. Текущий дисконт в 0,2% указывает на умеренный отток средств, хотя это и лучше по сравнению с дисконтом 1,4%, зафиксированным в понедельник.
Частично текущее недовольство среди трейдеров объясняется слабыми потоками в Bitcoin ETF, которые служат индикатором институционального спроса.
Связано: У Bitcoin ETF по-прежнему чистый приток $53 млрд, несмотря на недавние оттоки – Bloomberg
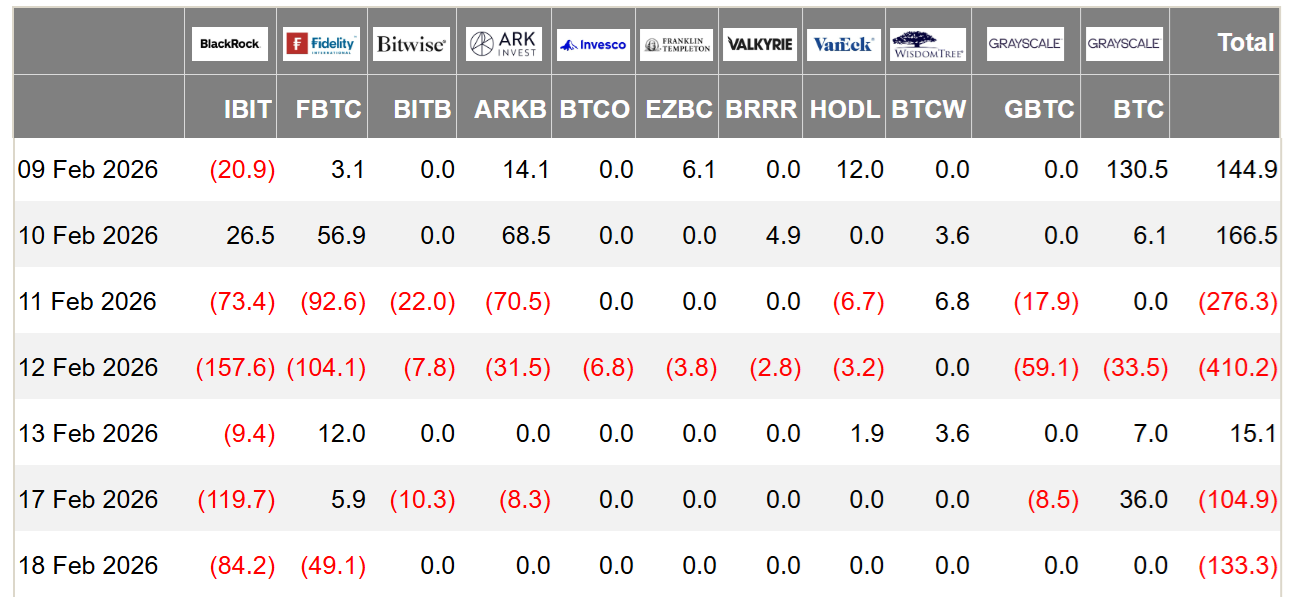 Дневной чистый поток средств в Bitcoin ETF, зарегистрированные в США, USD. Источник: Farside Investors
Bitcoin ETF, зарегистрированные в США, зафиксировали общий отток средств на сумму $910 млн с 11 февраля, что, вероятно, застало быков врасплох — особенно учитывая, что Bitcoin торговался на 47% ниже своего исторического максимума, в то время как цены на золото держались возле $5 000, поднявшись на 15% всего за два месяца. Аналогично, индекс S&P 500 находился всего на 2% ниже собственного исторического максимума, что говорит о том, что такое избегание риска в основном ограничено сектором криптовалют.
Пока опционы на Bitcoin сигнализируют о страхе дальнейшего снижения, трейдеры, вероятно, сохранят крайнюю осторожность до тех пор, пока не появится четкое объяснение обвала до $60 200 6 февраля.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
После объединённого выпуска резервов G7, Трамп вновь предпринимает меры по снижению цен на нефть перед выборами: сообщается о планах смягчить ограничения на использование льготного "красного дизеля"
Согласно сообщениям, администрация Трампа планирует объявить соответствующую инициативу уже в этот понедельник, возможно расширив сферу применения красного дизеля на дорожные транспортные средства. В прошлую пятницу G7 объявила о выделении 100 миллионов баррелей из аварийных запасов нефти и значительных поставках дизеля за последние 20 дней. Трамп позже заявил, что США больше не будут вводить запрет на экспорт дизеля, Европа располагает большим количеством дизеля, а США также увеличат поставки.
Распродажа американских облигаций приводит к росту доходности до максимумов за десятилетия, Citadel: экономический рост и инвестиции в искусственный интеллект усиливают конкуренцию за капитал
Citadel Securities считает, что недавняя распродажа государственных облигаций США и рост доходности до самых высоких уровней за последние десятилетия обусловлены не опасениями рынка по поводу ухудшения инфляции, а продолжающимся сильным экономическим ростом США, а также инвестициями в искусственный интеллект (AI) и увеличением дефицита государственного бюджета, что усилило борьбу за капитал.
Финансовая и политическая неопределенность во Франции ударила по финансовому сектору! Кредитные риски трех крупнейших банков растут, а стоимость страхования от дефолта по облигациям заметно увеличилась.
По мере того как опасения по поводу финансового состояния Франции и политической ситуации перекинулись на кредитные рынки, показатели кредитного риска облигаций крупных французских банков значительно выросли.
Европейские суверенные облигации сигнализируют тревогу, но фондовый рынок остается устойчивым! Разница доходности между Францией и Германией показала наибольший недельный рост за более чем 30 лет, Deutsche Bank предупреждает, что такое расхождение может быть недолго.
На рынке европейских суверенных облигаций на прошлой неделе наблюдалось заметное давление, однако европейский фондовый рынок и рынок корпоративного кредитования отреагировали спокойно, что привело к редкому расхождению между различными классами активов.
Цены на крипто
Далее


