
Insmed отстает по прибыли за четвертый квартал, акции растут на фоне прогноза продаж Brinsupri в 2026 году

Insmed INSM сообщил о квартальном убытке за четвертый квартал 2025 года в размере $1,54 на акцию, что превышает консенсус-прогноз Zacks, предполагавший убыток в $1,07. В аналогичном квартале прошлого года компания понесла убыток в $1,32.
Квартальная выручка выросла на 153% по сравнению с прошлым годом и составила более $263,8 млн, полностью за счет продаж двух коммерческих продуктов компании. Этот показатель соответствовал консенсус-прогнозу Zacks.
Подробнее о финансовых результатах Insmed
В настоящее время в портфеле Insmed есть два коммерческих препарата: Arikayce и Brinsupri. Arikayce одобрен для лечения рефрактерного заболевания легких, вызванного комплексом микобактерий avium (MAC) у взрослых с ограниченными или отсутствующими вариантами терапии; Brinsupri одобрен для лечения бронхоэктазов, не связанных с кистозным фиброзом (NCFB).
Продажи Arikayce выросли на 14% по сравнению с прошлым годом и составили $119,2 млн, что немного превысило консенсус-прогноз Zacks в $118,8 млн. Этот рост был обусловлен устойчивым спросом на всех рынках сбыта.
Это был первый полный квартал, когда Insmed получила выручку от продаж Brinsupri после его одобрения в августе 2025 года. Препарат принес $144,6 млн в четвертом квартале 2025 года по сравнению с $28,1 млн в предыдущем квартале благодаря активному принятию пациентами. Отчетный показатель превысил консенсус-прогноз Zacks, который составлял $128,6 млн.
В отчетном квартале расходы на исследования и разработки выросли на 42% по сравнению с прошлым годом и составили $254,9 млн. Такой рост связан с увеличением численности сотрудников, что привело к росту затрат на компенсации и льготы, а также к увеличению клинических расходов.
Расходы на продажи, общие и административные нужды составили $212,5 млн, что на 49% больше, чем годом ранее. Рост был обусловлен увеличением расходов на профессиональные и внешние услуги, а также увеличением затрат на компенсации и льготы с целью поддержки коммерческого запуска Brinsupri.
На 31 декабря 2025 года у Insmed было около $1,4 млрд в виде денежных средств, их эквивалентов и рыночных ценных бумаг по сравнению с $1,7 млрд на 30 сентября 2025 года.
Годовые результаты за 2025 год
Insmed сообщила о совокупной выручке в $606,4 млн, что на 67% больше по сравнению с прошлым годом.
За тот же период компания зафиксировала убыток в размере $6,42 на акцию, что хуже по сравнению с убытком в $5,57 годом ранее.
Прогноз INSM на 2026 год
Insmed подтвердила прогноз по продажам на весь год. Ожидается, что продажи Arikayce составят от $450 млн до $470 млн, что предполагает рост на 6% в годовом выражении в середине диапазона.
Компания озвучила новый прогноз по Brinsupri, ожидая, что продажи препарата превысят $1 млрд. Акции компании выросли почти на 7% в четверг, поскольку инвесторы позитивно восприняли динамику продаж препарата, который, вероятно, достигнет статуса блокбастера уже в первый полный год продаж.
Тем не менее, с начала года акции компании снизились более чем на 7% на фоне роста отрасли в 9%.
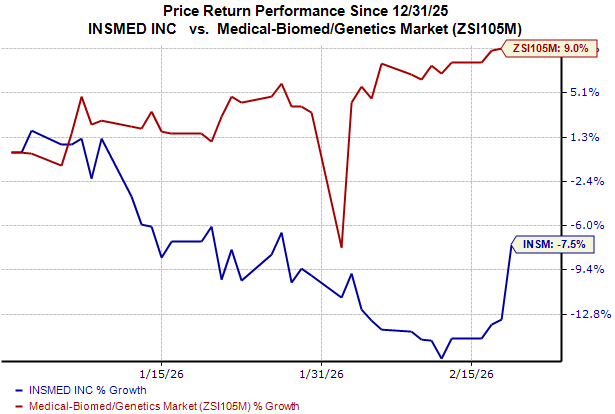
Источник изображения: Zacks Investment Research
Новости по исследовательскому портфелю INSM
Insmed завершила набор пациентов в подтверждающее исследование III фазы ENCORE, в котором Arikayce изучается как потенциальное лечение для впервые инфицированных пациентов с заболеванием легких MAC. Ожидается, что основные результаты этого исследования будут опубликованы в марте или апреле. Insmed намерена подать заявку на регистрацию препарата в FDA во второй половине 2026 года.
В ноябре Brinsupri был одобрен в Европейском союзе для лечения NCFB у пациентов в возрасте 12 лет и старше с двумя или более обострениями в течение предыдущих 12 месяцев. В настоящее время заявки на регистрацию препарата рассматриваются в Великобритании и Японии, и окончательные решения ожидаются позже в этом году.
Insmed также проводит исследование IIb фазы CEDAR по применению Brinsupri у пациентов с гидраденитом (HS). Основные данные по этому исследованию ожидаются во втором квартале 2026 года.
Компания планирует начать позднюю стадию исследования ингаляционного порошка treprostinil palmitil (TPIP) при легочной артериальной гипертензии (PAH) в первой половине 2026 года. В настоящее время ведется набор пациентов в исследование III фазы PALM-ILD, в котором препарат изучается при легочной гипертензии, связанной с интерстициальными заболеваниями легких (PH-ILD). Insmed планирует запустить дополнительные исследования TPIP для показаний прогрессирующего легочного фиброза (PPF) и идиопатического легочного фиброза (IPF) во второй половине 2026 года.
В декабре 2025 года Insmed объявила о приобретении исследуемого моноклонального антитела INS1148 (ранее OpSCF) у частной биотехнологической компании Opsidio. Компания намерена развивать этот препарат в исследованиях средней стадии для лечения интерстициальных заболеваний легких и средней/тяжелой астмы.
Insmed сообщила, что в настоящее время ведется набор пациентов в исследование I фазы ASCEND, в котором оценивается ведущая генная терапия компании, INS2101, для лечения мышечной дистрофии Дюшенна. В прошлом месяце компания начала введение препарата пациентам в раннем исследовании ARMOR, оценивающем INS1202 — генную терапию для пациентов с БАС.
Рейтинг Zacks для INSM
В настоящее время Insmed имеет рейтинг Zacks #2 (Покупать).
Цена Insmed, Inc.
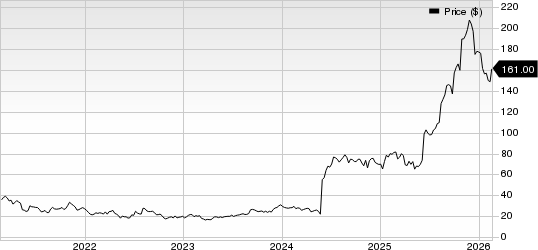
Цена Insmed, Inc. | Котировка Insmed, Inc.
Наши ключевые рекомендации среди биотехнологических акций
Среди других акций сектора с более высоким рейтингом можно отметить Castle Biosciences CSTL и Harmony Biosciences HRMY, каждая из которых в настоящее время имеет рейтинг Zacks #1 (Сильная покупка). Вы можете посмотреть полный список акций с рейтингом Zacks #1 на сегодня здесь.
Оценка убытков Castle Biosciences на акцию за 2026 год улучшилась с $1,06 до 96 центов за последние 60 дней. За последний год эта акция выросла примерно на 21%.
Прибыль Castle Biosciences превысила прогнозы в трех из четырех последних кварталов и один раз не дотянула до ожиданий, обеспечив средний сюрприз в 66,11%.
За последние 60 дней прогноз по прибыли на акцию Harmony Biosciences за 2026 год вырос с $3,72 до $4,00. Акции HRMY снизились на 0,5% за последний год.
Прибыль Harmony Biosciences превысила ожидания в двух из четырех последних кварталов, но в двух других случаях не дотянула до прогнозов, обеспечив средний сюрприз в 7,20%.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Распродажа американских облигаций приводит к росту доходности до максимумов за десятилетия, Citadel: экономический рост и инвестиции в искусственный интеллект усиливают конкуренцию за капитал
Citadel Securities считает, что недавняя распродажа государственных облигаций США и рост доходности до самых высоких уровней за последние десятилетия обусловлены не опасениями рынка по поводу ухудшения инфляции, а продолжающимся сильным экономическим ростом США, а также инвестициями в искусственный интеллект (AI) и увеличением дефицита государственного бюджета, что усилило борьбу за капитал.
Финансовая и политическая неопределенность во Франции ударила по финансовому сектору! Кредитные риски трех крупнейших банков растут, а стоимость страхования от дефолта по облигациям заметно увеличилась.
По мере того как опасения по поводу финансового состояния Франции и политической ситуации перекинулись на кредитные рынки, показатели кредитного риска облигаций крупных французских банков значительно выросли.
Европейские суверенные облигации сигнализируют тревогу, но фондовый рынок остается устойчивым! Разница доходности между Францией и Германией показала наибольший недельный рост за более чем 30 лет, Deutsche Bank предупреждает, что такое расхождение может быть недолго.
На рынке европейских суверенных облигаций на прошлой неделе наблюдалось заметное давление, однако европейский фондовый рынок и рынок корпоративного кредитования отреагировали спокойно, что привело к редкому расхождению между различными классами активов.
Почти половина корпоративных систем защиты конечных точек всё ещё нуждается в обновлении! CrowdStrike (CRWD.US) нацелена на расширение своей доли рынка, BNP Paribas считает, что долгосрочные цели роста компании могут быть слишком консервативными.
Компания по кибербезопасности CrowdStrike считает, что по мере поэтапного отказа предприятий от традиционных систем безопасности у компании все еще остается значительный потенциал для расширения доли на рынке обнаружения и реагирования на инциденты на конечных точках.
Цены на крипто
Далее


