
Если OpenAI оценивается в 830 миллиардов долларов, то сколько должна стоить Google?

В то время как стоимость OpenAI на частном рынке достигла 830 миллиардов долларов, возник острый вопрос: почему Google, находясь на том же AI-рынке, на вторичном рынке оценивается менее чем в половину аналогичного мультипликатора доходов?
В этот четверг индекс Nasdaq снизился на 0,4%, давление на технологические акции сохраняется. На первый взгляд, это был обычный день февраля 2026 года, однако в глубине рынка ощущается сильный разрыв: инвесторы не могут избавиться от тревоги по поводу угрозы AI для существующих гигантов, что продолжает давить на акции таких лидеров, как Google; в то же время такие не публичные лидеры AI, как OpenAI, получают финансирование по все более высоким оценкам.
По анализу Мартина Пирса, аналитика технологического издания The Information, если инвесторы признают оценку OpenAI в 830 миллиардов долларов, то логично, что это должно быть позитивом и для Google.
Согласно данным S&P Global Market Intelligence, при оценке в 830 миллиардов долларов стоимость OpenAI, создателя ChatGPT, достигает 14-кратного размера ожидаемой выручки за 2027 год. Для сравнения, Google сейчас торгуется всего по 6,7-кратному размеру ожидаемой выручки за 2027 год.
С точки зрения арифметики мультипликаторов, это означает, что если использовать тот же "мультипликатор дохода за 2027 год", то оценка Google должна увеличиться примерно в 2,1 раза, чтобы сравняться (14/6.7≈2.1). Следует отметить, что это лишь аналогия параметра "шкалы ценообразования".
Несмотря на то, что Google недавно показал результаты лучше других технологических гигантов, с начала года его акции все еще находятся в нисходящем тренде.
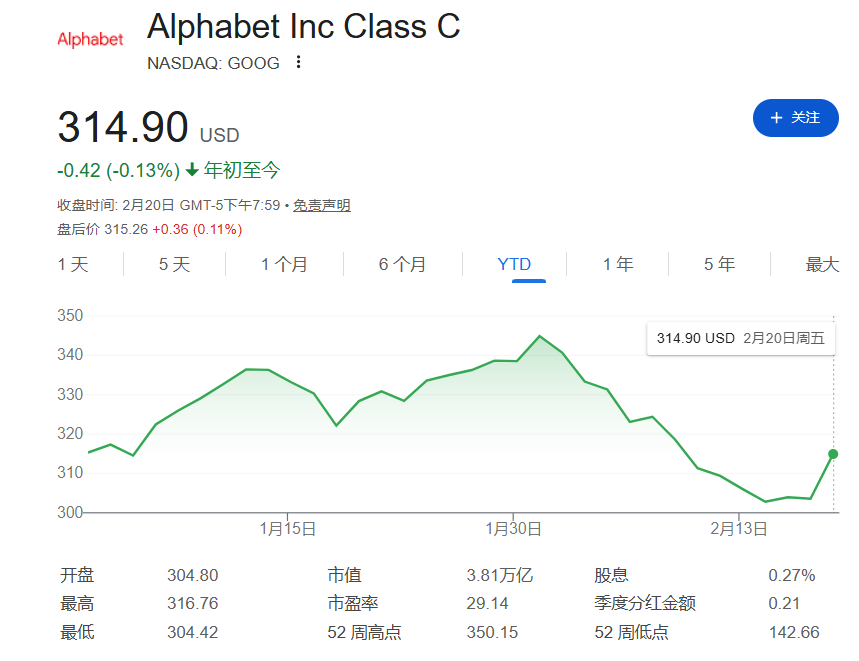
Логика оптимизма по поводу OpenAI на рынке заключается в "премии за высокий рост" — как бизнес, который только строится, его доходы в ближайшие годы могут резко вырасти. Это действительно разумный аргумент, но инвесторы, похоже, упускают из виду два ключевых факта:
-
Пропасть в прибыльности: OpenAI на данный момент несет серьезные убытки, и, вероятно, в ближайшие годы продолжит тратить значительные средства; останется ли компания прибыльной — пока неизвестно.
-
Сравнение "рвов": Google практически располагает всеми техническими возможностями OpenAI в сфере AI (за исключением постоянных драм в управлении), при этом у Google есть развитый и очень прибыльный бизнес, которого нет у OpenAI.
Как говорит аналитик Мартин Пирс: "На кого бы вы предпочли поставить?"
Забытая выгода гигантов?
На фоне спешки инвесторов уйти из технологических акций очевидная тенденция остается незамеченной: часть гигантов станет еще богаче и сильнее в процессе AI-трансформации. По мнению Пирса, Google, безусловно, относится к их числу.
"Некоторые компании после AI-трансформации станут сильнее и богаче. Google, безусловно, будет среди них."
Кроме того, Microsoft, владеющая 27% акций OpenAI, а также облачный гигант Amazon, также имеют все шансы стать победителями.
Хотя динамика акций этих двух компаний в прошлом году вызывала у инвесторов сомнения, разница в их текущих оценках, возможно, как раз и дает повод задуматься самостоятельно.
Для рынка основной посыл Пирса не в том, чтобы дать однозначный ответ "сколько должен стоить Google", а в том, чтобы обратить внимание на две основные линии в текущей системе оценок: одна — "ставка на рост" с высокими мультипликаторами, как у OpenAI, другая — "скидка за денежный поток и предсказуемость", как у Google. Как и когда рынок пересмотрит баланс между ними, зависит от темпов переоценки коммерциализации AI и конкурентной среды.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Финансовая и политическая неопределенность во Франции ударила по финансовому сектору! Кредитные риски трех крупнейших банков растут, а стоимость страхования от дефолта по облигациям заметно увеличилась.
По мере того как опасения по поводу финансового состояния Франции и политической ситуации перекинулись на кредитные рынки, показатели кредитного риска облигаций крупных французских банков значительно выросли.
Европейские суверенные облигации сигнализируют тревогу, но фондовый рынок остается устойчивым! Разница доходности между Францией и Германией показала наибольший недельный рост за более чем 30 лет, Deutsche Bank предупреждает, что такое расхождение может быть недолго.
На рынке европейских суверенных облигаций на прошлой неделе наблюдалось заметное давление, однако европейский фондовый рынок и рынок корпоративного кредитования отреагировали спокойно, что привело к редкому расхождению между различными классами активов.
Почти половина корпоративных систем защиты конечных точек всё ещё нуждается в обновлении! CrowdStrike (CRWD.US) нацелена на расширение своей доли рынка, BNP Paribas считает, что долгосрочные цели роста компании могут быть слишком консервативными.
Компания по кибербезопасности CrowdStrike считает, что по мере поэтапного отказа предприятий от традиционных систем безопасности у компании все еще остается значительный потенциал для расширения доли на рынке обнаружения и реагирования на инциденты на конечных точках.
Деловая активность в сфере услуг США выросла самыми быстрыми темпами за более чем пять лет! PMI за сентябрь поднялся до 58,8 — инфляционное давление вновь усиливается на фоне сильного спроса.
В сентябре активность в сфере услуг США значительно ускорилась: индекс деловой активности PMI в секторе услуг вырос с 56,5 в августе до 58,8. Это четвертый месяц подряд роста и шестой месяц подряд пребывания в зоне расширения, что отражает самую быструю скорость расширения с июля 2021 года.
Цены на крипто
Далее


