
Золото: оптимальный актив в период стагфляции

Под воздействием двух нефтяных кризисов в 1970-1980-х годах экономика США дважды погрузилась в глубокую стагфляцию: в 1970-х годах средний уровень инфляции достигал 6,4%, в 1980 году индекс потребительских цен (CPI) достигал почти 15%, при этом экономический рост оставался слабым и экономика неоднократно входила в рецессию.
В этот период наблюдалась существенная дивергенция в динамике различных классов активов. В период с 1966 по 1985 год совокупный рост цены на лондонское золото составил 829,1%. С учётом инфляции золото оказалось одним из немногих классов активов, приносящих реальную положительную доходность, в то время как реальные доходности акций и облигаций были полностью отрицательными.
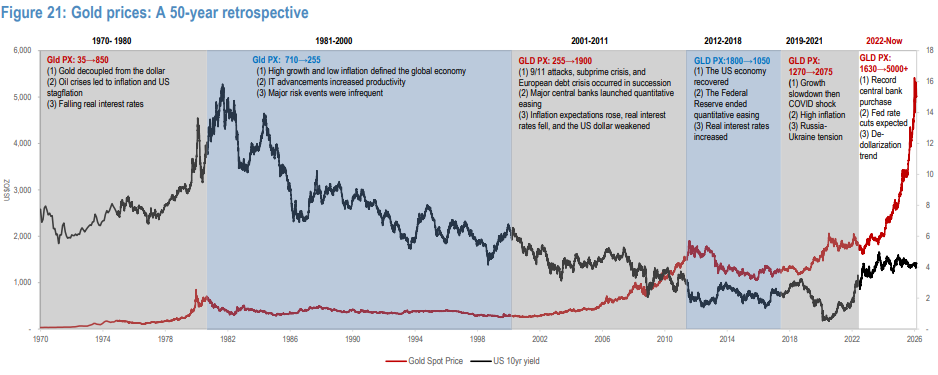
Стоит подчеркнуть, что бычий рынок золота в период стагфляции не был односторонним ростом, а отличался фазовыми чертами: шоки, откаты, новый ускоренный рост. Первая фаза (1971–1974 годы) — быстрый пересмотр стоимости золота под воздействием институциональных изменений, в годы первого нефтяного кризиса (1973–1974) золото выросло на 76,5%. Вторая фаза (1975–1976 годы) — на фоне ужесточения политики и кратковременного восстановления экономики золото резко скорректировалось. С марта 1975 по май 1976 годы, когда появились признаки краткосрочного экономического восстановления, золото снизилось на 29,2%. Третья фаза (1977–1980 годы) — на фоне неконтролируемой инфляции и глубокого ухода реальной процентной ставки в минус золото перешло к основному этапу роста: во время второго нефтяного кризиса (1978–1980) золото взлетело на 161,9%.
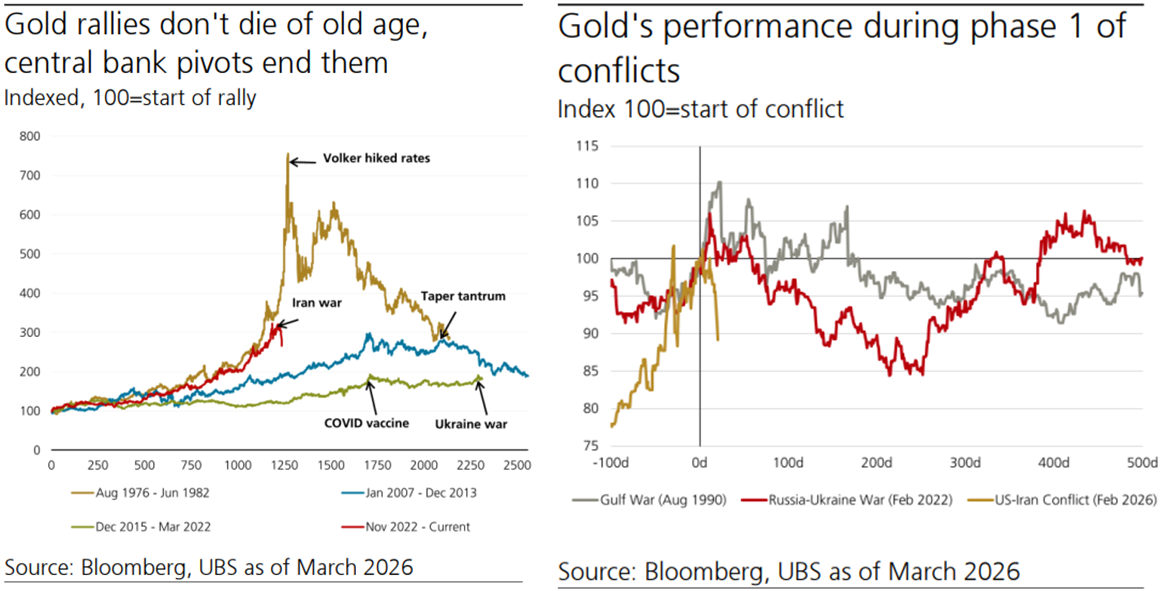
Особенно стоит отметить, что после локального пика в 1974 году, несмотря на рост золота почти в 7 раз за последующие 7 лет, в этот период оно пережило сильные откаты на 29%, 24%, 45% и 20% соответственно.
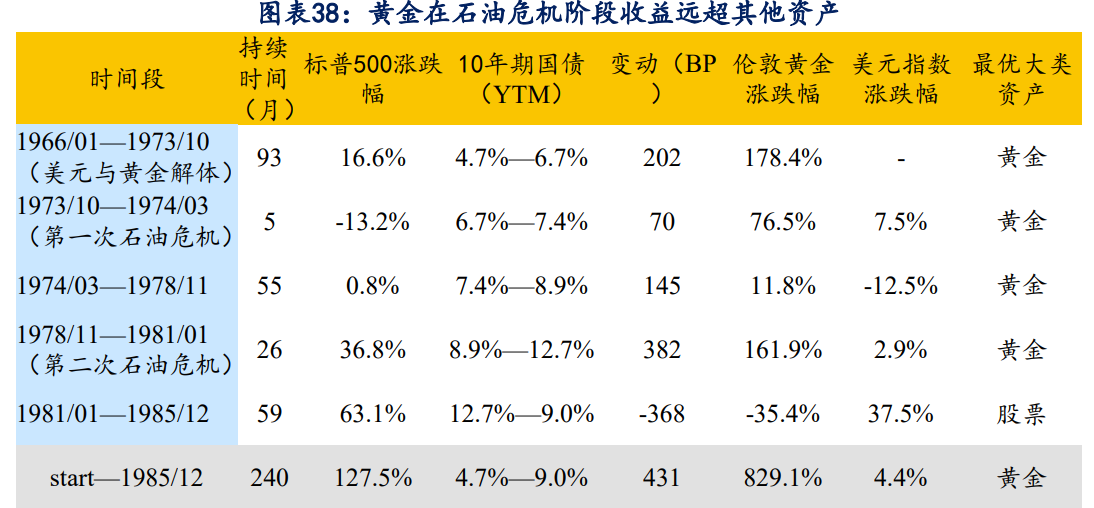
В условиях стагфляции золото совмещает в себе свойства хеджирования как против инфляции, так и против снижения реальных процентных ставок, являясь одним из немногих активов, способных выдерживать макроэкономические шоки. При этом защитная функция золота проявляется, прежде всего, во временных характеристиках: на ранней стадии стагфляции ужесточение ликвидности и ожидания повышения ставок обычно давят на золото; на средней и поздней стадии, по мере ухудшения темпов роста, смягчения политики или снижения реальных ставок, золото вступает в фазу основного роста.
В настоящее время рынок находится в стадии перехода от доминирования инфляционных рисков к лёгкой стагфляции. Ранее, под давлением ожиданий по повышению ставок и принудительной ликвидации ликвидности, золото подверглось массовым распродажам (см. материал от 18 марта "Провал ниже 5000: почему золото не стало защитой во время геополитического кризиса?"). Если цены на нефть продолжат расти, рынок начнёт переоценивать риски стагфляции и рецессии, и защитные свойства золота станут более заметными. Таким образом, недавнее падение золота — это типичное повторение первой стадии сделок на теме стагфляции, когда массовая распродажа вызвана ужесточением ликвидности.
Ключевые факторы бычьего рынка золота 1970-х годов
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Экспорт сырой нефти из Ближнего Востока восстановился до 98% от уровня до войны! Исследование JPMorgan раскрывает охлаждение "нефтяных сделок", но инфляция в энергетическом секторе не отступает
В отчёте команды аналитиков Morgan Stanley, включая Наташу Карнееву, опубликованном 29 сентября, говорится: «Главная артерия экспорта нефти на Ближнем Востоке вновь становится проходимой». По их словам, для региона, который всё ещё находится в состоянии войны, это «значительное восстановление», несмотря на то, что восстановление выглядит неравномерным.
Anthropic 2 трлн долларов IPO раскрывает слабые стороны: 47% доходов зависят от Amazon и Google, с каждого 1 доллара уходит 16 центов
Проспект Anthropic раскрывает, что в 2025 году 47% выручки компании будет проходить через облачные платформы Amazon и Google, что значительно больше по сравнению с 11% в 2023 году. За каждый доллар дохода от облачных платформ Anthropic должна выплачивать около 16 центов комиссионных за продвижение, что в сумме за год составляет примерно 351 миллион долларов. Кроме того, эти два гиганта одновременно выступают для Anthropic инвесторами, поставщиками вычислительных мощностей, дистрибьюторами и прямыми конкурентами.
Борьба за вычислительные мощности ИИ обостряется! Anthropic раскрыла соглашения на сумму 84,5 миллиарда долларов, что значительно превышает майские оценки. Двигатель роста ИИ SpaceX (SPCX.US) ускоряется вновь.
По сообщениям, Anthropic согласилась оплатить SpaceX за вычислительные мощности сумму, почти в два раза превышающую ранее оценённую.
Цены на крипто
Далее


