
Ликвидность, а не новизна, определяет ценность токенизации

Мнение: Себастьян Серрано, основатель и генеральный директор Ripio.
В течение большей части последнего десятилетия индустрия криптовалют пыталась токенизировать нишевые активы в попытке переосмыслить финансы. Несмотря на креативность, этот подход в основном упустил основную экономическую истину о том, где токенизация действительно создает ценность.
На этих ранних этапах внедрения блокчейнов токенизация работает лучше всего не на периферии экономики, а в ее центре. Первым инстинктом индустрии было токенизировать неликвидные активы — и это оказалось просчетом. Самым успешным опытом токенизации стал самый ликвидный актив в мире (доллар США) в форме обеспеченных долларом США стейблкоинов.
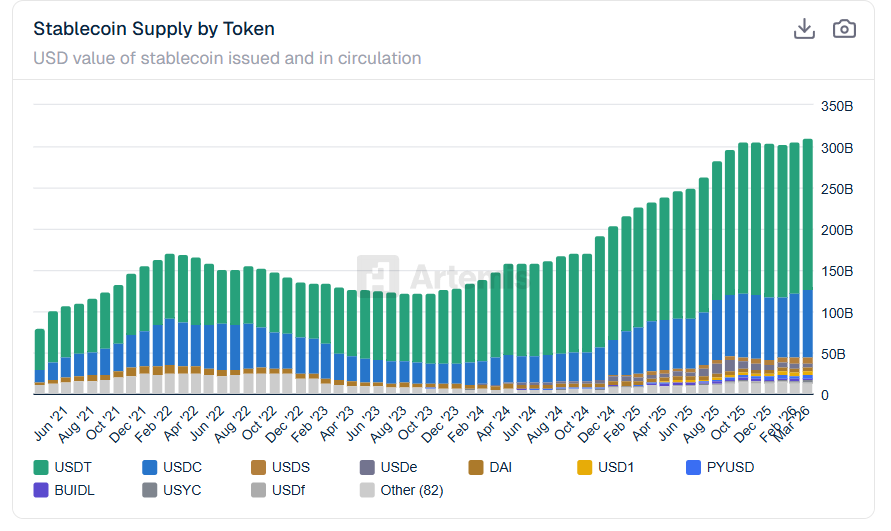 Предложение стейблкоинов продолжает расти. Источник: .
Сегодня компании тестируют токенизированные версии других высоколиквидных активов, таких как казначейские облигации, менее крупные валюты и, все чаще, акции. Это неслучайно. Токенизация наиболее эффективна, когда применяется к активам с огромным спросом и стандартизированными юридическими и финансовыми рамками. Ликвидность — это предпосылка, которая позволяет токенизации перейти от новинки к инфраструктуре.
Токенизируйте то, что нужно людям
Токенизация должна начинаться с активов, на которые уже есть высокий спрос. Деньги, государственный долг и основные финансовые инструменты — это базовый слой глобальной экономики. Ими ежедневно пользуются государства, корпорации и частные лица. Когда вы токенизируете эти активы, вы не создаёте спрос с нуля. Вы модернизируете «рельсы», по которым уже движутся триллионы долларов.
Если обратиться к новейшей истории, становится очевидным, что электричество сначала не использовали для освещения художественных инсталляций, а для работы фабрик. С блокчейнами та же ситуация. Их потенциал раскрывается при токенизации денег и ключевых финансовых инструментов, а не маргинальных активов.
Стейблкоины добились успеха. Они напрямую решали существующую масштабную задачу. Стейблкоины переводят доллары по всему миру быстро и дешево. Токенизированные казначейские облигации получают популярность по той же причине. Они представляют собой реальные востребованные активы, которые институты уже держат в больших объёмах.
Токенизация добавляет наибольшую ценность там, где издержки особенно велики. Облигации двигают триллионы долларов, но делают это неэффективно. Токенизация сокращает сроки расчетов с дней до минут. Она позволяет активам и деньгам перемещаться одновременно, в реальном времени, без посредников. Это меняет структуру издержек и профиль рисков финансовых операций.
Эффекты сетей появляются только вокруг активов с очень высоким спросом, таких как деньги и госдолг. При токенизации этих активов возникает мгновенная совместимость. Каждый может работать с одной и той же учетной единицей. Именно поэтому стейблкоины стали основой on-chain финансов.
Связано: Центральный банк Австралии поддержал токенизацию — пилот выявил прирост на $16,7 млрд
NFT и крайне кастомизированные RWA — противоположность этому. Они изначально фрагментированы. Каждый актив уникален, юридически неоднозначен и трудно стандартизируем. Поэтому они не могут стать общей экономической основой. U них может быть культурная или спекулятивная ценность, но они не способны обеспечить сетевой эффект в финансовой сфере.
Рыночные эффекты токенизации ликвидных активов
Добавляя программируемость к неликвидным активам, вы можете дробить право собственности или автоматизировать некоторые процессы. Однако вы не раскрываете новые формы экономического взаимодействия. Актив по-прежнему торгуется редко. У него все ещё нет глубоких рынков.
С ликвидными активами токенизация, напротив, открывает совершенно новые финансовые механики. Непрерывные расчёты, потоковые платежи, автоматизированное управление залогом — это лишь некоторые из новинок, которые может принести токенизация.
Есть и другие аспекты. Можно ли использовать конкретный токенизированный актив в качестве залога? Это важный вопрос, и ответ главным образом зависит от ликвидности. Ликвидные активы можно безопасно использовать в качестве залога в автоматизированных системах: их оценка прозрачна и обновляется в реальном времени.
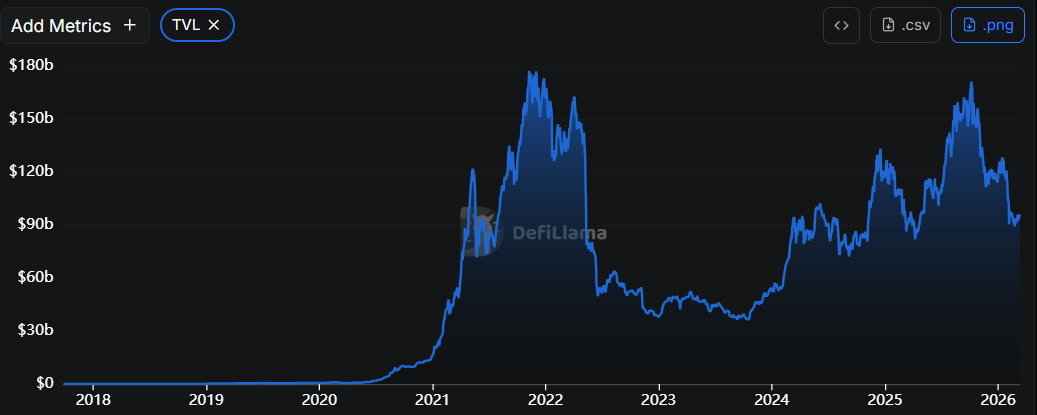 Около $96 млрд ликвидных активов заблокированы и используются в DeFi-протоколах. Источник: .
Неликвидные активы, напротив, характеризуются редкими сделками, субъективной оценкой и широким спредом между покупкой и продажей. Их природа очень затрудняет их использование в качестве залога. Токенизация не решает эту проблему, что снижает спрос на такие активы.
Эффективность капитала для ликвидных активов также существенно увеличивается. Токенизированные ликвидные инструменты можно реипотенцировать, дробно распределять и программно перемещать в реальном времени. Капитал перемещается по системе быстрее. Но токенизация не создает непрерывных рынков для неликвидных активов.
Снижение рисков благодаря прозрачности
Доллары, государственные облигации и крупный корпоративный долг имеют хорошо определенный юридический статус, ответственность эмитента и регулирующие рамки. Токенизация может вписаться в действующее финансовое законодательство, значительно облегчая институциональное внедрение.
Для NFT это сложнее. Вопросы собственности, хранения, защищённости инвестора и возможности принудительного исполнения могут перевесить технические преимущества. На практике такая неопределённость увеличивает риски, а не снижает их. Поэтому крупные институциональные проекты по токенизации фокусируются на ликвидных активах.
Будущее токенизации определят экономически центральные активы. Очевидно, что ранние эксперименты криптосектора с NFT были необходимы и объяснимы. Долгосрочный успех NFT был затруднён — попытка была нацелена не на тот тип активов.
Стейблкоины доказали это, обновив самый ликвидный актив в мире. Логический следующий шаг — токенизированные государственные облигации и акции. Так блокчейны переходят от экспериментальной технологии к фундаментальной финансовой инфраструктуре.
Мнение: Себастьян Серрано, основатель и генеральный директор Ripio.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
OpenAI бросает вызов Meta: выпускает персонального AI-ассистента Dots, премиальная подписка стоит 500 долларов в месяц, что в 5 раз дороже продвинутой версии Muse
Для конкуренции с Muse от Meta, OpenAI выпустила «всегда онлайн» AI-агента Dots. Dots работает на базе модели Astra версии GPT-6 и способен активно выполнять для пользователя задачи по исследованию, программированию, составлению документов и другие. В тот же день OpenAI также представила модель GPT-6.1 Sol, производительность которой близка к Astra, однако стандартная стоимость токенов составляет всего одну пятую от Astra. Цена акций Meta после выхода Dots кратко снизилась, затем выросла и завершила день с ростом на 3,24%.
Количество открытых вакансий (JOLTS) в США в августе снизилось до самого низкого уровня за 5 месяцев, третий месяц подряд результат хуже ожиданий.
В августе количество вакантных рабочих мест в США снизилось до 7,079 млн, ниже прогнозируемых экономистами 7,228 млн. В сфере недвижимости и аренды количество вакансий составило всего 50 тыс., практически вдвое меньше по сравнению с предыдущим месяцем. Уровень увольнений сохраняется на отметке 1,9%, что соответствует минимуму с 2020 года. Соотношение числа вакансий к числу безработных снизилось до 1,0. Аналитики отмечают, что чистое количество найма, подразумеваемое отчетом JOLTS, третий месяц подряд ниже показателей non-farm payrolls, что создает большой риск снижения данных о занятости в эту пятницу.
Цены на крипто
Далее


