
Производственные мощности в оптической связи полностью распроданы по всей отрасли — в чем заключается нынешняя точка соперничества?

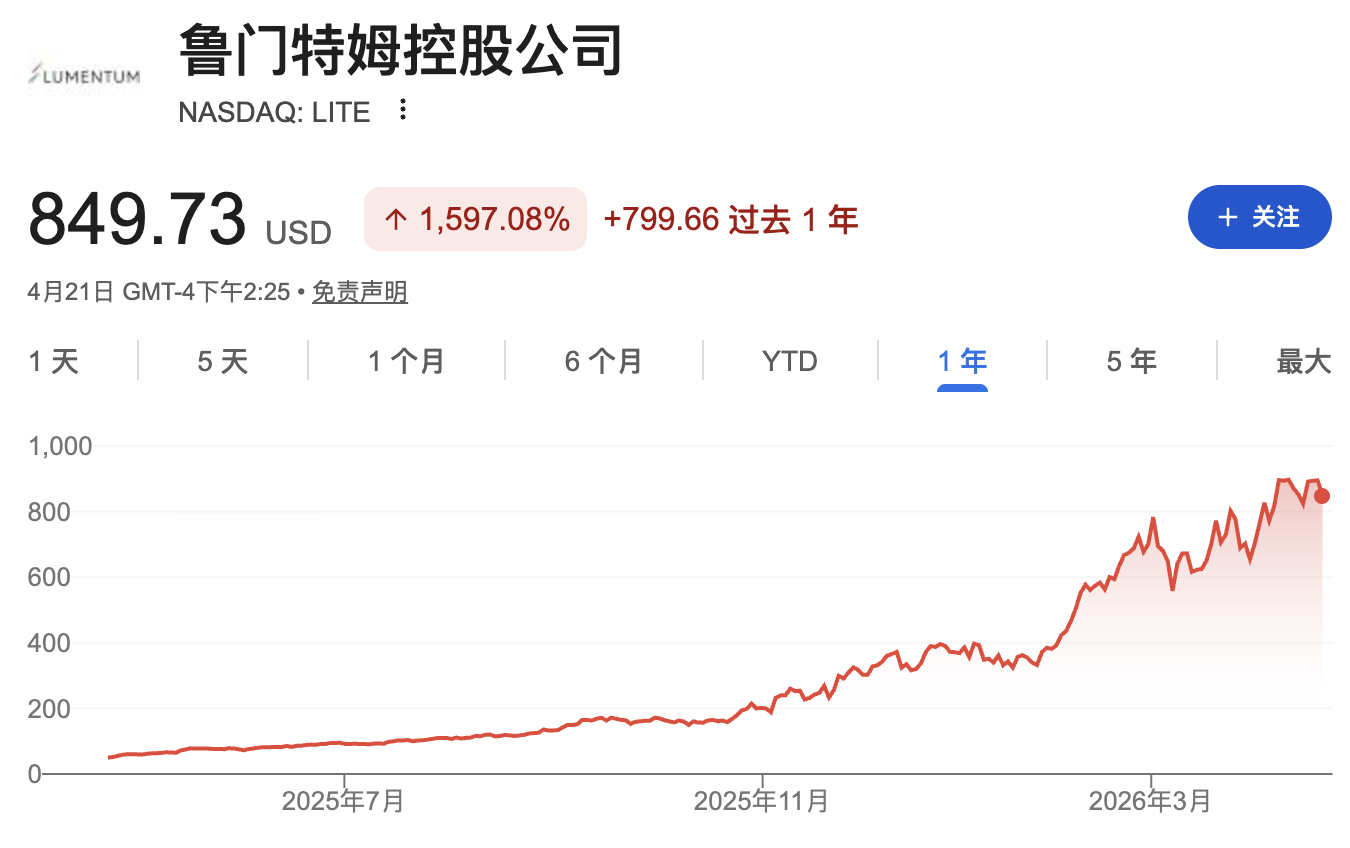
Волна строительства AI-центров обработки данных продолжает стимулировать спрос на оптоволоконные коммуникации, соответствующие акции в последние недели резко выросли, а оценки компаний полностью превысили исторические диапазоны.
По данным Zhui Feng Trading Desk, 20 апреля Morgan Stanley опубликовал аналитический отчет: после выставки OFC (Optical Fiber Communication Conference) новая волна инвесторов продолжает активно входить в сектор оптоволоконных коммуникаций, покупательская сила всё еще расширяется, что обеспечивает устойчивую поддержку ценам акций.
Производственные мощности нескольких компаний отрасли в этом году уже полностью загружены, неопределенность по выручке значительно снизилась, и теперь маржинальность становится ключевым показателем на последующие кварталы.
Отсутствие прозрачности в вопросе увеличения производственных мощностей лазеров осложняет оценку дефицита предложения, одновременно необходимо следить за спором между архитектурами “Narrow and Fast” и “Wide and Slow”: “Wide and Slow” вводит возможность замены InP-лазеров на MicroLED, что может изменить долгосрочную структуру цепочки поставок.
Morgan Stanley повысил целевые цены на четыре ключевые акции сектора: Corning — с 127 до 140 долларов; Lumentum — с 595 до 710 долларов; Coherent — с 250 до 290 долларов; Ciena — с 286 до 405 долларов.
Выкуп мощностей меняет стратегическую логику — маржа становится ключевым фактором
На фоне вечного дефицита мощностей инвестиционная логика в секторе оптоволоконных коммуникаций существенно изменилась. Поскольку многие компании уже забронировали производственные мощности на этот и большую часть 2026 года, прогноз по выручке стал сравнительно прозрачен, и внимание рынка сместилось на то, смогут ли компании в условиях ограниченного предложения максимизировать рост маржинальности.
В этом плане сегодня наилучшие позиции у LITE. Компания продолжает агрессивно повышать цены, что и является главной причиной почему консенсусная прибыль на акцию по расчетам покупателей существенно опережает ожидания продавцов. Однако такая политика ценообразования может быть не воспроизведена по всей цепочке поставок.
Ситуация с GLW более сложная. В Азии цены на оптоволокно выросли на 75%, обновив 7-летний максимум, и инвесторы ожидают, что GLW сможет синхронно получить от этого выгоду. Однако менеджмент GLW занимает осторожную позицию, отмечая, что “в мире достаточно оптоволокна, чтобы удовлетворить спрос”, а улучшение цен будет диктоваться продуктовой инновацией, а не немедленным скачком спотовых цен.
Также необходимо обратить внимание на два маржинальных изменения: во-первых, более 30% средств программы BEAD (американские субсидии на широкополосную инфраструктуру) будут направлены на фиксированный беспровод и спутниковые технологии, что, вероятно, сократит спрос на оптоволокно;
во-вторых, после того как CommScope продала свое оптическое подразделение компании Amphenol, Corning отменила свой заказ на оптоволокно у CommScope, что повлекло за собой каскадные отмены заказов и еще больше ужесточило ситуацию на рынке оптоволокна.
Неясность в вопросе расширения мощностей по лазерам: тайминг остается главным неизвестным
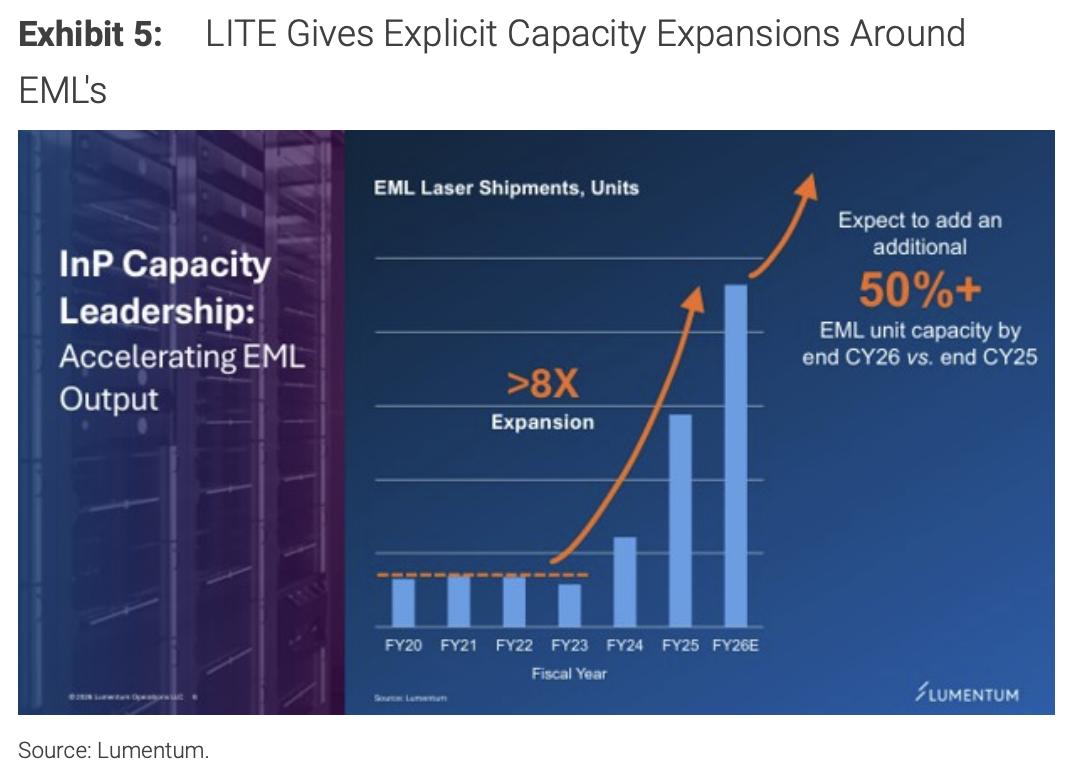
Индиевые фосфидные (InP) лазеры — это ключевые компоненты оптических соединений для AI, динамика их производства напрямую влияет на баланс спроса и предложения во всей цепочке поставок и считается одной из главных тем для инвесторов.
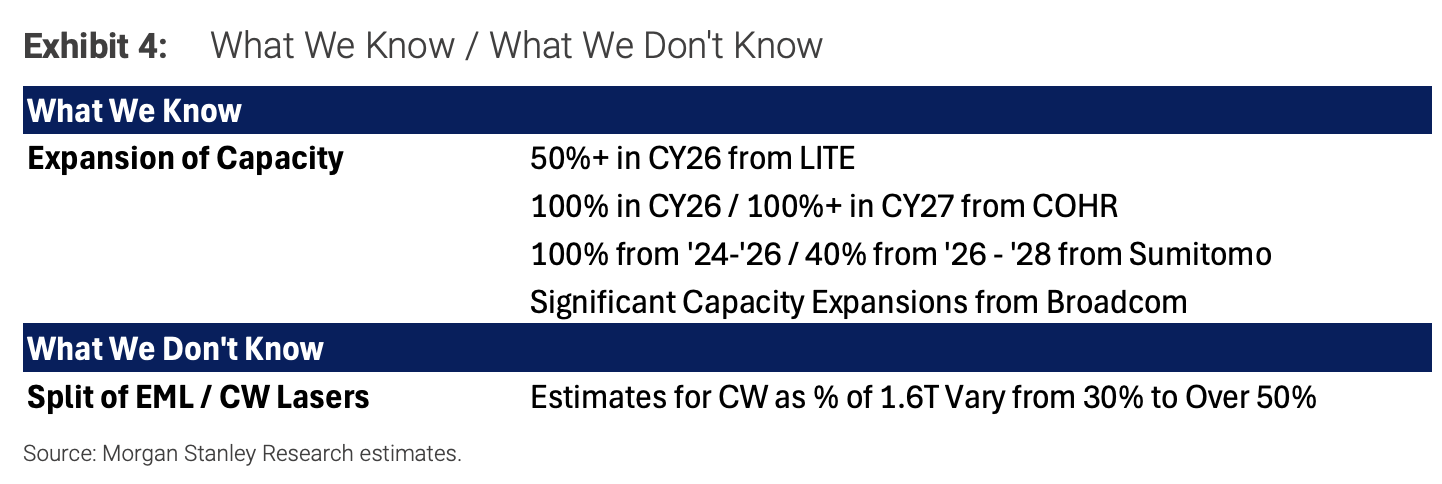
Согласно открытой информации:
LITE планирует увеличить мощности по EML более чем на 50% в 2026 финансовом году;
COHR планирует удвоить производственные мощности в 2026 финансовом году и увеличить их более чем вдвое в 2027 финансовом году;
Sumitomo Electric намерена удвоить мощности с 2024 по 2026 год и затем увеличить их еще на 40% с 2026 по 2028 год;
Broadcom объявила о расширении производственных мощностей в 4-6 раз в течение следующего года.
Тем не менее, многие ключевые переменные остаются неясными.
Во-первых, существует спор о доле EML и CW-лазеров в сегменте 1.6T: LITE прогнозирует долю CW на уровне 30-40%, тогда как по мнению Sumitomo она превысит 50%.
Во-вторых, многие производители переходят с 4-дюймовых на 6-дюймовые пластины, но уровень выхода годных кристаллов остается под вопросом. Кроме того, подробности расширения производственных мощностей Broadcom пока не раскрыты.
Ввиду нехватки надежных данных по долям рынка и относительной прозрачности лишь у LITE в плане расширения мощностей точность общей модели баланса спроса и предложения заметно ограничена. Совпадет ли темп роста предложения с динамикой спроса на AI — остается ключевым фактором для настроений в секторе.
Соперничество архитектур “Narrow and Fast” и “Wide and Slow” может преобразовать структуру цепочки поставок в будущем
В сфере CPO (со-упакованные оптические решения) спор между архитектурами “Narrow and Fast” и “Wide and Slow” становится все более значимым долгосрочным вопросом для инвесторов.
“Narrow and Fast” предполагает меньше каналов при большей скорости передачи на канал, классическая конфигурация — 1,6Т = 8 каналов × 200G, что оптимизирует плотность пропускной способности и энергоэффективность, и на сегодня это основной тренд для AI-кластеров.
“Wide and Slow” достигает аналогичной пропускной способности за счет большего числа каналов и меньшей скорости потока на канал (типично: 1,6T = 16 каналов × 100G), опирается на более зрелую экосистему, но требует больше пространства и волоконных сердцевин.
Стратегическое преимущество архитектуры “Wide and Slow” — возможность внедрения MicroLED вместо InP-лазеров.
Архитектура MOSAIC от Microsoft — пример такого подхода: в ней используется имидж-волокно (с тысячами сердцевин) для передачи множества параллельных оптических каналов на низких скоростях, что в отдельных сценариях может снизить зависимость от InP-лазеров. По мнению COHR, технология VCSEL в архитектуре “Wide and Slow” также способна конкурировать.
Ожидается, что на обсуждение этого выбора уйдут годы, но уже сейчас это начинает влиять на отдаленную позицию COHR и LITE: если “Wide and Slow” приобретет растущее влияние, нынешние поставщики, делающие ставку на InP-лазеры, могут столкнуться с долгосрочными вызовами, а компании, связанные с MicroLED, — выиграть.
Оценка выше исторического диапазона: нет данных, способных опровергнуть “бычий сценарий”
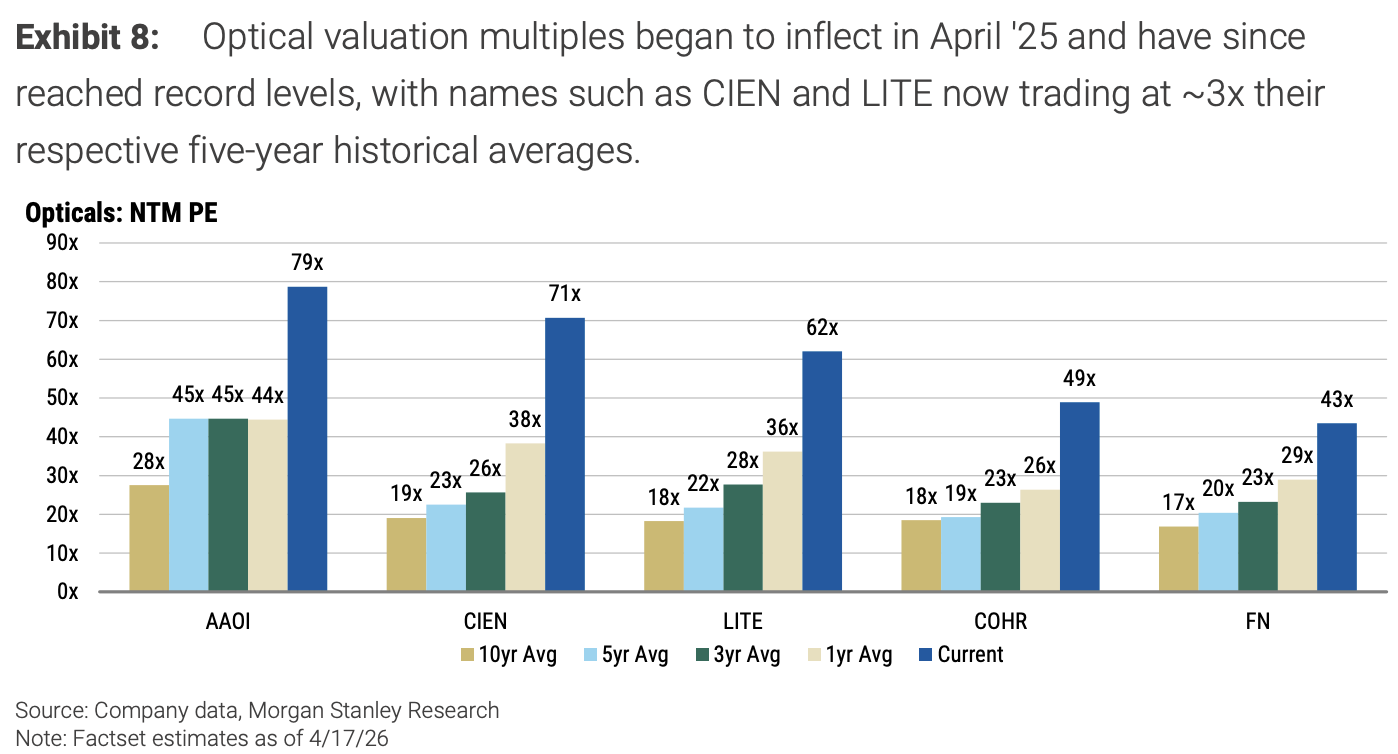
Оценка акций оптоволоконных компаний полностью вышла за пределы исторических средних, став еще одной точкой напряжения для рынка.
Ведущие игроки вроде CIEN, LITE, COHR и GLW торгуются по мультипликатору 20-25 от ожидаемой прибыли на акцию (EPS) за 2028 год, в то время как в среднем за последние 10 лет их P/E составлял от 17 до 19. Текущая оценка CIEN и LITE примерно в три раза выше их средних исторических уровней за пять лет.
Для сравнения, аналогичные значения у производителей памяти и жестких дисков (например, MU) находятся в однозначном или нижнем двузначном диапазоне, что вызывает у инвесторов вопросы о справедливости такой дивергенции оценок.
Обоснование существующей премии строится на следующих аргументах:
Во-первых, сценарии применения оптоволокна продолжают расширяться (CPO, оптическая коммутация OCS, когерентная передача и др.), что создает более ясно очерченные перспективы роста;
Во-вторых, разрыв между консенсусной и рыночной оценкой EPS значителен, а большинство катализаторов (новые продукты, эффект повышения цен и т.д.) реализуются только к 2027–2028 годам;
В-третьих, в отличие от рынка памяти, сейчас нет близких по времени событий/данных, которые могли бы опровергнуть “бычий сценарий” для оптоволокна, а инвестиции в AI по-прежнему растут — это дополнительно поддерживает высокую оценку компаний.
Тем не менее, текущие показатели оценки исторически высоки, и если возникнут факторы снижения маржинальности, крупное расширение мощностей по лазерам от Broadcom или обострение конкуренции в сегменте OCS, мультипликаторы могут откатиться до средних значений.
~~~~~~~~~~~~~~~~~~~~~~~~
Весь этот материал предоставлен Zhui Feng Trading Desk.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Классика никогда не устаревает! Berkshire планирует увеличить долю в пяти крупнейших японских торговых компаниях, «сильный денежный поток + дивиденды + выкуп акций» надёжно фиксируют долгосрочные средства.
По словам председателя Японской ассоциации внешней торговли Масахиро Окафудзи, компания Berkshire Hathaway рассматривает возможность увеличения доли акций японских торговых компаний. Berkshire Hathaway уже владеет более чем 10% акций Mitsubishi Corporation, Sumitomo Corporation, Mitsui & Co., Marubeni Corporation и Itochu Corporation и, возможно, увеличит свою долю в этих компаниях.

Повышение ставки ФРС реализовано, азиатско-тихоокеанские фондовые рынки укрепляются, индекс Токийской фондовой биржи вырос на 1%, рынок облигаций под давлением, золото и серебро восстанавливаются.
После того как рынок переварил шок от повышения ставок, фьючерсы на американские акции первыми стабилизировались после закрытия торгов, что поддержало настроения на рынках Азиатско-Тихоокеанского региона. Индекс Nikkei 225 открылся с ростом на 0,9%, но затем его рост сократился до 0,18%. Основные корейские фондовые индексы также открылись с ростом, но затем снизились. Доходность 10-летних государственных облигаций Австралии снизилась на 2 базисных пункта. Цена на золото отскочила на 0,3% и приблизилась к отметке в 4300 долларов.
Маск спит на строительной площадке! Борется за инфраструктуру AI

Цены на крипто
Далее


