
Анализ отчета Alphabet (GOOGL) за 1 квартал 2026 года: Рост облачных сервисов свыше 50% и монетизация AI в центре внимания
 Bitget2026/04/28 02:53
Краткий обзор инвестиционных моментов
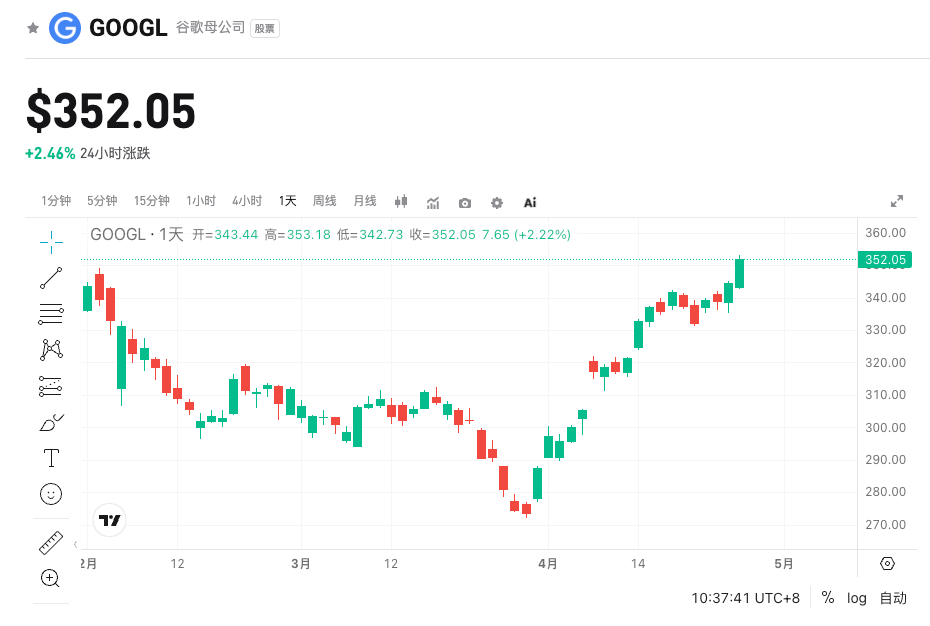
Alphabet (GOOGL) опубликует отчет за Q1 29 апреля 2026 года после закрытия рынка США. Рыночный консенсус ожидает общий доход примерно $106.9B (+18% год к году), скорректированный EPS около $2.65. Ключевые инвестиционные моменты — сможет ли Google Cloud сохранить 50%+ YoY высокий рост и сможет ли крупные инвестиции в AI быстро трансформироваться в прибыль. На фоне сильного спроса на инфраструктуру AI результат Cloud как двигателя роста будет напрямую влиять на оценку акций по способности монетизировать AI в долгосрочной перспективе.
Bitget теперь поддерживает Alphabet(GOOG) 100x маржинальные контракты, длинные и короткие позиции для увеличения доходности!
Четыре ключевых акцента
Фокус 1: Устойчивый высокий рост Google Cloud
Google Cloud — главный катализатор этого отчета. Рыночный консенсус ожидает доход Cloud в Q1 на уровне $18.4B (+50.1% YoY), дальнейшее ускорение относительно Q4. Такая динамика не только превосходит предполагаемый средневысокий диапазон роста Azure в 30%, но и подтверждает проникновение нативных AI-моделей, таких как Gemini, среди корпоративных клиентов и их готовность платить. Если фактический рост превзойдет ожидания, это значительно усилит уверенность рынка в монетизации инфраструктуры AI, способствуя расширению оценки. В обратном случае замедление может вызвать сомнения в рентабельности крупных CapEx.
Фокус 2: Стабильная поддержка рекламного бизнеса
Реклама остается основным источником прибыли Alphabet. Ожидается доход Google от рекламы $76.91B (+15% YoY), доход YouTube от рекламы $10.03B (+12.4% YoY). Хотя темпы замедлились по сравнению с историческими максимумами, интеграция Gemini в поиск и YouTube может стимулировать восстановление расходов рекламодателей. Возвращение спроса на рекламу электронной коммерции и здравоохранение станет ключевой опорой. Ускорение роста поиска поможет компенсировать давление на маржинальные затраты Cloud.
Фокус 3: Рентабельность инвестиций в AI и показатели прибыли
EPS за Q1 сталкивается с давлением амортизации (из-за инвестиционного цикла CapEx), но масштаб Cloud и повышение эффективности могут обеспечить маржинальное улучшение. Инвесторы будут оценивать, может ли операционный рычаг компенсировать вложения в инфраструктуру AI. Если валовая маржа Cloud будет и дальше расти (ранее увеличилась с 20% до 27%), это подтвердит положительный цикл инвестиций в AI. Если прибыль будет выше ожиданий, это ослабит беспокойства рынка, связанные с "большими ставками на AI без отдачи".
Фокус 4: Интеграция приобретенного Wiz
В Q1 завершена сделка по приобретению Wiz на $32B — крупнейшая сделка в истории Alphabet. Рынок следит за синергией облачной безопасности и Google Cloud, а также ранней ретенцией клиентов и перекрестными продажами. Краткосрочный вклад скромный, но успешная интеграция усилит конкурентоспособность в сфере мульти-облачной безопасности, обеспечив новый импульс для долгосрочного роста Cloud. Если топ-менеджмент даст позитивные прогнозы pipeline, это укрепит доверие инвесторов.
Риски и возможности
Катализаторы роста:
- Рост доходов Cloud значительно превзошел 50% и сопровождался расширением валовой маржи, подтверждая сильную монетизацию спроса на AI.
- Впечатляющие данные внедрения Gemini в поиске и Workspace, стимулирующие превышение ожиданий от рекламных и подписочных доходов.
- Менеджмент повысил годовой CapEx guidance или намекнул на снижение давления амортизации во второй половине года, демонстрируя долгосрочный операционный рычаг.
Риски снижения:
- Рост Cloud не оправдал ожиданий или замедлился, вызвав опасения по поводу рентабельности инвестиций в AI.
- Темпы роста рекламного бизнеса еще больше замедлились, вместе с высокими CapEx, из-за чего EPS значительно не оправдал ожиданий.
- Издержки интеграции Wiz превзошли ожидания или отзывы клиентов оказались слабыми, повысив краткосрочное давление на прибыль.
Рекомендации по торговой стратегии
Логика long: Cloud обеспечивает рост выше 50%, рекламный бизнес стабильный, прибыльность прогрессирует, а менеджмент дает оптимистичный guidance по спросу на AI и отдаче от CapEx — цена акций будет позитивно переоценена.
Short-риски: Если рост Cloud ниже ожиданий, EPS сильно давит амортизация, либо отсутствует явная монетизация AI — возможен откат прибыли в краткосрочной перспективе.
Ключевые данные:
- Доход Google Cloud и темпы роста YoY
- Общий доход и скорректированный EPS
- Доходы от рекламы YouTube/Google
- Обновленный guidance по валовой марже Cloud и CapEx
Рекомендации по операциям:
- При публикации сильных данных можно рассмотреть покупки на коррекции для позиции средне- и долгосрок;
- Если данные нейтральные или слабые, рекомендуется придерживаться стратегии ожидания или защитного лоу-риска;
- Следить за движением после закрытия и в начале следующей сессии, учитывать объемы и implied volatility опциона при формировании позиции.
Отказ от ответственности: Приведенная выше информация составлена на основе общедоступного консенсуса рынка и предоставляется исключительно для ознакомления; это не инвестиционная рекомендация.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
SpaceX(SPCX.US) Starship впервые успешно вышел на орбиту! На борту 26 спутников Starlink V3, начинается миссия по «зарабатыванию денег»
В понедельник утром новейшая тяжелая ракета-носитель "Starship" компании SpaceX впервые успешно вышла на околоземную орбиту, что стало ключевой вехой для этого дорогостоящего ракетного проекта.
Эллисон предоставил дополнительные 67 миллионов акций Oracle (ORCL.US) в качестве залога по кредиту, чтобы помочь Paramount Sky (PSKY.US) в приобретении Warner за сотни миллиардов долларов.
Как один из ключевых участников сделки по приобретению Warner Bros Discovery компанией Paramount Global, исполнительный председатель и главный технический директор Oracle Лоуренс Эллисон сейчас заложил на сумму личных кредитов акций Oracle на 67 миллионов больше, чем год назад.
Какой сигнал? Компания, принадлежащая сыну Трампа, инвестировала 10 миллионов долларов в поставщика беспилотных военных услуг Draganfly (DPRO.US)
Unusual Machines, поддерживаемая младшим Трампом, и американская управляющая компания инвестировали 10 миллионов долларов в канадскую компанию Draganfly.
Цены на крипто
Далее


