
Прогноз финансового отчёта Amazon (AMZN) за первый квартал 2026 года: AWS и реклама как два двигателя роста
 Bitget2026/04/28 04:22
Краткий обзор инвестиционных моментов
Amazon (AMZN) опубликует отчет о финансовых результатах за первый квартал 2026 года после закрытия торгов 29 апреля по времени восточного побережья США (утро 30 апреля по московскому времени). Консенсус-прогноз Уолл-стрит ожидает выручку на уровне 177,2 млрд долларов (+13% г/г), скорректированная прибыль на акцию возрастет до 1,63 доллара.
Ключевыми драйверами выступают ускоряющийся рост облачного бизнеса AWS и высокоприбыльный вклад рекламного направления. Рынок также уделит пристальное внимание инвестиционной отдаче от рекордных капиталовложений в размере 200 млрд долларов (+60% г/г) на AI-инфраструктуру в 2026 году. Сильные итоги четвертого квартала 2025 года поддерживают уверенность, однако краткосрочное давление на прибыльность, вызванное высокими капиталозатратами, по-прежнему остается основным фактором волатильности акций.
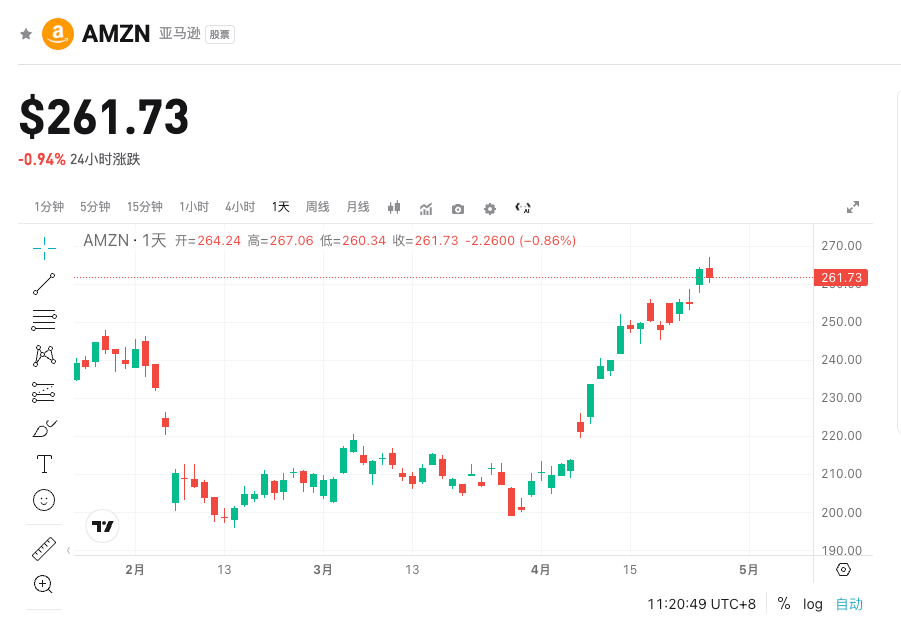
Bitget теперь поддерживает AMZN 100x фьючерсные контракты с кредитным плечом и возможностью торговли в обе стороны для получения большего дохода!
Три ключевых фокуса
Фокус 1: Темпы роста облачного бизнеса AWS и вклад ИИ
AWS по-прежнему является основным драйвером высокоприбыльного роста Amazon. В четвертом квартале 2025 года выручка AWS выросла на +24% г/г, чему способствовал всплеск спроса на генеративные AI-решения для обучения и инференса. Расходы корпоративных клиентов на внедрение крупных моделей продолжают расти, ускоряя развитие AWS. Ключевые показатели включают прогнозную выручку AWS на уровне 36,8 млрд долларов (консенсус по рынку) и ожидаемую операционную маржу около 35,7%. Развитие коммерциализации собственных чипов AWS (Trainium3, Inferentia), а также углубленное сотрудничество с Anthropic и другими партнерами станут ключом к монетизации AI. Если фактический рост превысит средне-высокие 20%, это значительно укрепит веру рынка в долгосрочный рост и поддержит рост акций.
Фокус 2: Рекламный бизнес становится второй точкой роста
Рентабельность рекламного бизнеса значительно выше, чем у розничного, и он быстро превращается в важную опору прибыли Amazon. В четвертом квартале 2025 года выручка от рекламы выросла на +23% г/г до 21,3 млрд долларов, и Amazon поднялся на третье место среди цифровых рекламных платформ США. Масштабное внедрение рекламного слоя Prime Video и рост активности продавцов еще больше увеличили высокую маржинальность этого направления.
В первом квартале ожидается двузначный рост доходов от рекламы. Основные продукты (Sponsored Products, Sponsored Brands, Sponsored Display) обеспечивают точечный таргетинг за счет анализа данных о покупательских намерениях пользователей. Если доля рекламных доходов продолжит расти и способствовать улучшению общей маржинальности, это позволит эффективно нивелировать давление на розничный бизнес и стать одним из самых ярких моментов отчета.
Фокус 3: Устойчивость розничного бизнеса и опасения по поводу отдачи от CapEx
Ожидается, что розничный бизнес в Северной Америке и на международных рынках будет стабильно расти благодаря повышению эффективности операций и активности сторонних продавцов. Однако огромные инвестиции в размере 200 млрд долларов в 2026 году (в основном в AI-центры обработки данных, собственные чипы и высокопроизводительные сети) вызывают опасения по поводу краткосрочного разбавления прибыли. CEO Энди Джасси подчеркивает, что емкость дата-центров удвоится к концу 2027 года, однако инвесторы обеспокоены длительностью инвестиционного цикла.
Если рентабельность розничного бизнеса продолжит улучшаться, а прозрачность реализации CapEx будет высокой, это позволит снять часть опасений; напротив, если прогноз покажет, что инвестиции в AI снизят прибыль второго квартала, это может спровоцировать коррекцию акций.
Риски и возможности
Факторы роста:
- Темпы роста AWS превзошли ожидания (выше средне-высоких 20%), а коммерциализация собственных чипов идет быстрее, чем прогнозировалось рынком.
- Дополнительное увеличение прибыли рекламного бизнеса поддерживает общий EPS выше ожиданий.
- AI-партнерства (например, обязательство Anthropic на сумму более 100 млрд долларов) реализуются успешно, укрепляя историю долгосрочного роста.
Нисходящие риски:
- Слишком крупный CapEx приводит к осторожному прогнозу на второй квартал и опасениям рынка по поводу удлинения срока инвестиционной отдачи.
- Ужесточение регулирования (например, крупные инвестиции в OpenAI и др. попадают под надзор), что увеличивает неопределенность сделок.
- Рентабельность розничного бизнеса не соответствует ожиданиям, либо макроэкономическая ситуация влияет на потребительские расходы.
Рекомендации по торговым стратегиям
Лонг-логика: если оба направления – AWS и реклама – покажут сверхожидаемые результаты, а прогноз по CapEx будет подкреплен прозрачной траекторией ROI, акции могут обновить максимумы (волатильность, заложенная в опционы, примерно ±7%; потенциал роста – до отметки 273 доллара).
Шорт-риски: если рентабельность окажется под давлением или прогноз покажет, что инвестиции в AI краткосрочно снизят прибыль, акции могут скорректироваться к области поддержки 237 долларов.
Ключевые показатели:
- Выручка и темпы роста AWS
- Вклад рекламного бизнеса в доход
- Общая операционная маржа
- Прогноз на выручку и прибыль за второй квартал
Рекомендации по действиям:
- Перед отчетом можно рассмотреть легкую покупку, при превышении прогноза – увеличивать позицию; если прогноз слабый – быстро зафиксировать убытки или перейти в режим наблюдения.
- Следите за волатильностью после закрытия торгов – стратегия подходит для краткосрочных трейдеров, использующих события, но необходим строгий риск-менеджмент.
Отказ от ответственности: Данная информация предоставлена исключительно для ознакомления, не является инвестиционной рекомендацией. Инвестиции сопряжены с риском, решение об участии на рынке принимайте обдуманно с учетом собственных возможностей и актуальной рыночной информации.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
SpaceX(SPCX.US) Starship впервые успешно вышел на орбиту! На борту 26 спутников Starlink V3, начинается миссия по «зарабатыванию денег»
В понедельник утром новейшая тяжелая ракета-носитель "Starship" компании SpaceX впервые успешно вышла на околоземную орбиту, что стало ключевой вехой для этого дорогостоящего ракетного проекта.
Эллисон предоставил дополнительные 67 миллионов акций Oracle (ORCL.US) в качестве залога по кредиту, чтобы помочь Paramount Sky (PSKY.US) в приобретении Warner за сотни миллиардов долларов.
Как один из ключевых участников сделки по приобретению Warner Bros Discovery компанией Paramount Global, исполнительный председатель и главный технический директор Oracle Лоуренс Эллисон сейчас заложил на сумму личных кредитов акций Oracle на 67 миллионов больше, чем год назад.
Какой сигнал? Компания, принадлежащая сыну Трампа, инвестировала 10 миллионов долларов в поставщика беспилотных военных услуг Draganfly (DPRO.US)
Unusual Machines, поддерживаемая младшим Трампом, и американская управляющая компания инвестировали 10 миллионов долларов в канадскую компанию Draganfly.
Цены на крипто
Далее


