
Глобальная экономика на "перекрёстке" — когда энергетический шок приближается к критической точке

Это беспрецедентный энергетический шок — «черная дыра» на стороне предложения уже открыта, но рыночные ценовые сигналы еще не полностью проснулись. Быстрое истощение запасов и стратегических резервов, а также оптимистичные ожидания по скорому открытию пролива временно сдерживают взрывной рост цен на нефть.
Однако предупреждение экономистов J.P. Morgan ясно и сурово: как только запасы достигнут минимальных рабочих значений, нелинейный скачок цен станет неизбежным и именно в этот момент будет переписана судьба мирового экономического роста.
Беспрецедентный шок предложения: почему рост цен на нефть такой "умеренный"?
Блокада Ормузского пролива уже убрала более 10% мирового предложения сырой нефти — это беспрецедентная величина.
Тем не менее, фьючерсы Brent на апрель выросли лишь примерно на 43% относительно среднего значения прошлого года — по сравнению с историческими шоками 1973-74 и 1979 годов этот рост выглядит "сдержанным".
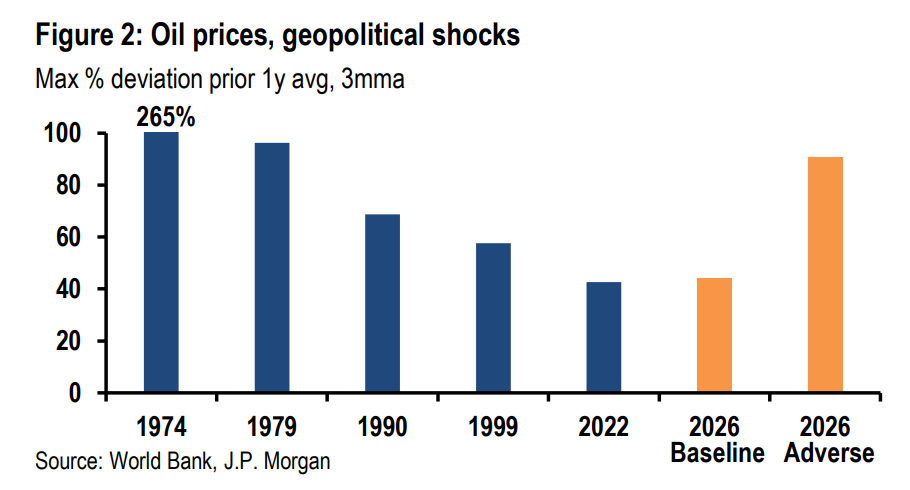
Причина — в одновременном действии трех буферных механизмов: масштабный выпуск коммерческих и стратегических запасов, оптимистичные ожидания скорого открытия пролива, а также спонтанное сокращение спроса.
Но J.P. Morgan прямо отмечает, что это "затишье" хрупко — как только запасы будут исчерпаны до минимально допустимого уровня, цена столкнется с нелинейным агрессивным ростом.
Двойной сценарный каркас: базовый vs. неблагоприятный, лед и пламя двух миров
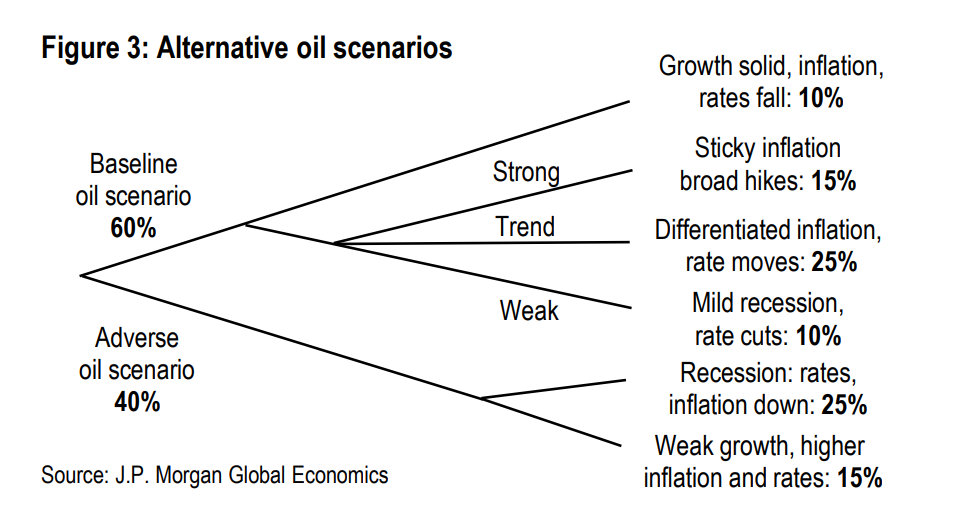
J.P. Morgan построил две четкие сценарные линии:
Базовый сценарий (60% вероятность): пролив откроется заново в ближайшие недели. Средняя цена Brent в этом квартале ожидается на уровне 100 долларов за баррель, с постепенным снижением и стабилизацией на уровне 80 долларов к четвертому кварталу 2026.
Энергетический шок приведет к совокупному снижению мирового ВВП на 0,6%, одновременно повысив совокупный уровень CPI примерно на 1%. Мировой рост вернётся к потенциальному уровню, восстановится занятость, Федеральная резервная система оставит ставку без изменений, ЕЦБ пойдет по пути повышения ставок.
Неблагоприятный сценарий (40% вероятность): блокада пролива продолжается, Brent в период с мая по июль взлетает до 150 долларов за баррель, а после лишь частично корректируется до 110 долларов в четвертом квартале.
По моделям, этот сценарий вызовет совокупное падение ВВП на 1,6%, а рост CPI — на 2,2%. Глобальная экономика погрузится в стагфляцию, риски рецессии существенно возрастут и могут оказаться сильнее 2022 года, приблизившись к уровням исторических шоков 1979 и 1990 годов.
Вероятность глобальной рецессии сохраняется на высоком уровне в 35%, что совпадает с оценкой J.P. Morgan в начале года. Несмотря на мощный импульс роста в начале года, разразившийся ближневосточный кризис стал встречной угрозой аналогичной силы.
Три устойчивых опоры базового сценария
Относительно оптимистичный базовый прогноз J.P. Morgan объясняется тремя глубинными источниками устойчивости мировой экономики:
Мощный двигатель капитальных расходов в технологическом секторе. На фоне взрывного роста спроса на AI связано увеличение глобальных капитальных расходов за четыре квартала на 5,1%, в США — даже двузначный рост.
Оперативная модель J.P. Morgan отслеживает годовой темп роста мировых капитальных расходов на уровне 7% в первом квартале 2026. Эта волна спроса значительно толкает экспорт Азии, где производственный выпуск за три месяца, завершившиеся в феврале этого года, вырос в годовом выражении на 12%.
Восстановление корпоративной прибыли поднимает уверенность. В 2025 году мировая прибыль компаний вырастет на 20% в годовом выражении, что существенно улучшит деловые настроения с текущих низких уровней.
J.P. Morgan прогнозирует, что по мере спадания осторожности, мировой прирост занятости во втором полугодии восстановится до 0,8% в годовом выражении, а месячные прибавки в несельскохозяйственном секторе США снова превысят 100 тысяч.
Способность домохозяйств сглаживать потребление. Несмотря на резкое замедление роста занятости, глобальные потребительские расходы в прошлом году увеличились на 2% в годовом выражении, чему способствовали фискальные меры, эффект богатства и кредитные каналы.
Например, домохозяйства в США поддерживают уровень потребления за счет резкого снижения нормы личных сбережений, что означает: нынешний шок CPI в 5% придется компенсировать за счет дальнейшего снижения нормы сбережений.
Терпение центробанков: на этот раз всё по-другому
История показывает, что в предыдущих энергетических шоках агрессивная политика центробанков чаще всего усиливала экономический спад. В обе нефтяные кризисы 1970-х ставки развивающихся рынков резко подскакивали и вносили существенный вклад в мировую рецессию.
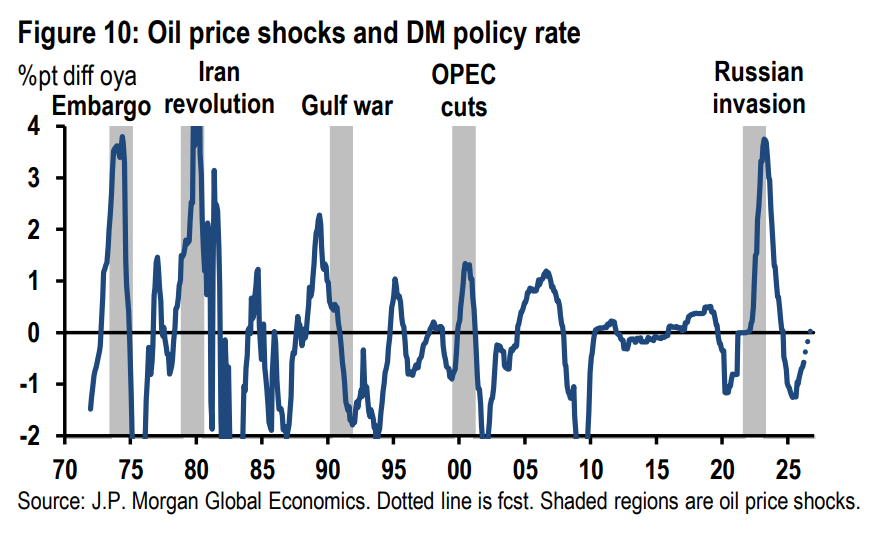
Однако сегодня макроэкономический фон совершенно иной.
Перед нынешним взрывным энергетическим шоком, заработные платы и базовая инфляция уже уверенно замедлялись, а прирост занятости был слабым. ЦБ только что завершили цикл смягчения на 140 базисных пунктов, и запаздывающий эффект денежной политики уже начинает стимулировать экономику. В то же время, индекс финансовых условий сегодня исторически либерален — такое низкое финансовое давление во время крупного мирового энергетического шока — феномен беспрецедентный.
В базовом сценарии ФРС США, вероятно, сохранит ставку неизменной, а ЕЦБ предпочтёт повышение ключевой ставки.
В случае реализации негативного сценария, J.P. Morgan считает, что ФРС не будет повышать ставку исключительно из-за цен на нефть, но возникнет значительный риск синхронного ужесточения политики главных центробанков, что станет ключевым фактором финансовых условий и общей экономической устойчивости.
Инфляционная траектория: синхронный рост, но усиливающаяся дивергенция
Глобальная инфляция последние три года держится около 3% в годовом выражении. Ожидается, что энергетический шок поднимет рост CPI до 5% в годовом выражении в этом квартале, а рост за весь год составит 4%.
Однако траектория базовой инфляции явно дивергирует — базовый индекс PCE в США, вероятно, останется выше 3% в этом году, тогда как в Канаде и странах европейского континента инфляция может приблизиться к целевым 2%, а в развивающихся странах — останется «вязкой, умеренно завышенной».
Такая дивергенция приведет к расхождению в траекториях глобальной денежно-кредитной политики и станет важной отправной точкой для поиска кросс-активных возможностей относительной стоимости.
Три «фатальные переменные» негативного сценария
Если блокада Ормузского пролива затянется, J.P. Morgan выделяет три ключевые точки риска, способные привести к нелинейному усилению шока:
Нелинейная спираль ценового роста и дефицита предложения. Продолжающееся сокращение добычи может спровоцировать панический спрос на опережение и поднять цену Brent гораздо выше 150 долларов за баррель. Истощение стратегических запасов приведет к физическим ограничениям предложения и замкнет порочный круг усиления дефицита и роста цен.
Глубокая поведенческая уязвимость. В мировой экономике существует структурный дисбаланс: горячий спрос на технологии сочетается со слабым расходом и занятостью вне технологических сфер, при этом норма сбережений населения уже существенно упала.
Если Brent поднимется до 150 долларов и выше, это подтолкнет глобальный CPI к пиковому значению в 10% годовых всего за три месяца, подорвет потребительскую уверенность и создаст угрозу только что начавшей восстанавливаться деловой активности, что через ослабление занятости нанесет дополнительный удар по доходам домохозяйств.
Риск потери терпения центробанков. В ответ на начальный ценовой шок реакция монетарной политики будет разнородной. J.P. Morgan ожидает, что ФРС не поднимет ставку только из-за нефтяного шока, но если крупные ЦБ синхронно перейдут к ужесточению, это определит финансовые условия и устойчивость экономики в целом, а возможно повторит ошибки политики борьбы с инфляцией 2021-23 годов.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Малые модели "забирают" спрос на облачные вычисления, капиталовложения в дата-центры на триллион долларов под угрозой
Отчёт Jefferies отмечает, что повышение производительности малых языковых моделей и снижение стоимости могут привести к переходу корпоративных AI-решений с облака на локальные платформы, что ударит по инвестициям в гипермасштабируемые дата-центры. Снижение загрузки серверов, несоответствие огромных капитальных расходов IT-гигантов и спроса на вычислительные мощности может привести к тому, что часть дата-центров окажется «заброшенными активами». Спрос на AI сохраняется, но масштаб и рентабельность централизованных вычислительных мощностей требуют переоценки.
Волна интереса к AI преобразует структуру рынка контрактных полупроводников! UBS: Взрывной рост спроса ускоряет расширение производства передовых технологических процессов, зрелые технологические процессы переходят в фазу роста.
В недавно опубликованном исследовательском отчете UBS отмечается, что на рынке производства чипов масштаб обслуживаемого рынка (TAM) для узла N2 (2 нанометра) значительно превышает ожидания, увеличение производства A14 (1,4 нанометра) ускоряется, и цикл роста для зрелых технологических процессов уже начался.
Складной экран iPhone за 1999 долларов готов к запуску, однако Apple (AAPL.US) была оштрафована на более чем 5,7 миллиарда долларов за нарушение патентов.
В то время как Apple усиливает свои позиции в области складных экранов и искусственного интеллекта, компания сталкивается с судебным решением о компенсации на сумму более 5,7 миллиарда долларов за нарушение патентов на тактильные технологии. 25 сентября федеральное жюри в Калифорнии постановило, что Taptic Engine, используемый в некоторых iPhone и Apple Watch, нарушает два патента компании Taction Technology.
Перспективы открытия Ормузского пролива снова омрачаются, азиатские облигации находятся под давлением: доходность 2-летних японских государственных облигаций приближается к 2%, а доходность 3-летних южнокорейских облигаций поднимается до самого высокого уровня с 2022 года.
Из-за высоких цен на нефть доходности краткосрочных облигаций в Южной Корее и Японии выросли.
Цены на крипто
Далее


