
Отчёт SanDisk превзошёл ожидания, но акции резко упали! Goldman Sachs: значительно повысил целевую цену, акции в итоге вырастут

Финансовый отчет и прогноз превзошли все ожидания, но котировки акций сначала упали — за этим скрывается рыночная логика о том, что «ожидания уже и так слишком высоки».
По сообщениям платформы Trading Star, 30 апреля Sandisk опубликовала финансовый отчет за первый квартал 2026 финансового года. В тот же вечер с Уолл-стрит вышел аналитический отчет, в котором подробно анализируется этот отчет и перспективы компании.
Goldman Sachs считает, что краткосрочное падение больше связано с эмоциональной разгрузкой и фиксацией позиций, а не с фундаментальными проблемами. В отчете говорится: «Мы ожидаем, что в итоге котировки акций вырастут», а целевая цена на 12 месяцев была резко повышена с 700 до 1200 долларов, прогноз по прибыли на акцию (EPS) в среднем увеличен примерно на 55%.
Почему «взрывной отчет» привёл к падению акций?
Сам отчет не оставил никаких вопросов — показатели значительно превысили ожидания, и превосходство было поразительным.
Выручка Sandisk за первый квартал составила 5,95 млрд долларов, что на 16,6% выше прогноза аналитиков (5,101 млрд долларов) и на 24,5% выше общего прогноза рынка (4,781 млрд долларов). Валовая прибыль достигла 78,4%, что на 9 процентных пунктов выше ожидаемых 69,8%. Не-GAAP прибыль на акцию составила 23,41 доллара, что на 37,7% выше прогноза аналитиков (17,00 долларов) и почти на 55% выше прогноза рынка (15,11 долларов).
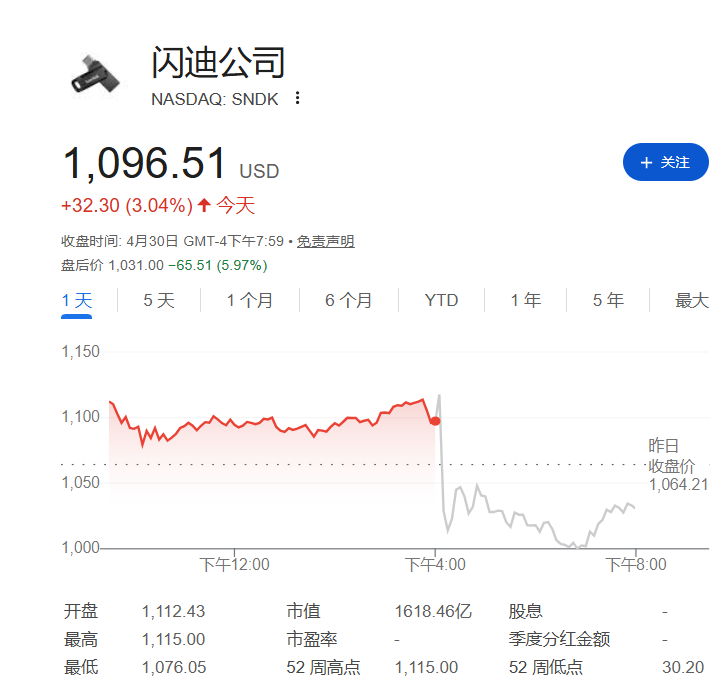
Тем не менее, котировки после публикации отчёта временно снизились на 6%.
Перед публикацией отчёта акции Sandisk уже пережили существенный рост — дефицит NAND-памяти, взрывной спрос на SSD для дата-центров, устойчивый рост цен в индустрии — все эти позитивные факторы рынок учёл заранее. Ожидания инвесторов были подняты на очень высокий уровень ещё до выхода отчёта.
Как говорится в оригинале отчёта: «Мы считаем, что из-за значительного роста акций до публикации, ожидания инвесторов сильно возросли».
Другими словами, даже отличный отчёт должен превысить уже очень высокие ожидания, чтобы котировки продолжили рост. Краткосрочное снижение связано, прежде всего, с эмоциональным выходом и уменьшением позиций, а не с фундаментальными факторами.
В отчёте прямо говорится: «Несмотря на первоначальное снижение котировок на 6%, мы ожидаем, что они в итоге вырастут».
Прогноз на второй квартал: снова большое превышение ожиданий
Если отчёт за первый квартал был «лучше ожиданий», то прогноз на второй квартал — это «повторное превышение ожиданий».
Средний ориентир по выручке Sandisk на второй квартал составляет 8 млрд долларов (диапазон 7,75–8,25 млрд долларов), что на 20,3% выше прогноза аналитиков (6,649 млрд долларов) и на 14,8% выше общего рынка (6,968 млрд долларов).
Прогноз по валовой прибыли — 80%, на 5,5 процентных пункта выше среднего прогноза аналитиков (74,5%).
Прогноз по не-GAAP прибыли на акцию за квартал — от 30 до 33 долларов, медиана 31,50 доллара, что на 30,1% выше прогноза аналитиков (24,21 доллара) и на 21,3% выше консенсус-прогноза рынка (25,96 доллара).
По сравнению с первым кварталом, медианный ориентир на выручку по кварталу увеличивается на 34,5%, а в годовом выражении на 372%.
Этот ряд цифр практически не оставляет места для «разочарования».
Контракты на поставку на 42 млрд долларов: закрепляют будущее, но требуют наблюдения
В числе важных новостей отчёта — раскрытие информации о ходе реализации «новых бизнес-моделей» (NBMs, New Business Models) Sandisk.
Проще говоря, Sandisk подписывает с клиентами долгосрочные контракты на поставку — клиент заранее резервирует поставки, а Sandisk получает стабильный и прогнозируемый доход. Это напоминает модель «предварительная продажа + длительный контракт», выгодную обеим сторонам: клиенты не боятся дефицита, а Sandisk заранее фиксирует доход и прибыль.
В настоящее время Sandisk уже заключил пять таких соглашений и активно ведёт переговоры с другими клиентами. Суммарная стоимость трёх из этих контрактов достигает 42 млрд долларов, что включает 11 млрд долларов гарантированного дохода и 400 млн долларов авансовых платежей. Эти три соглашения покрывают примерно 35% запланированной мощности производства Sandisk на 2027 финансовый год, и руководство компании отмечает, что эта доля может вырасти в будущем.
Оценка отчёта: «Мы считаем, что эти соглашения — позитивный первый шаг, но до получения более подробной информации о деталях и о клиентской базе говорить о структурных изменениях в индустрии слишком рано».
NAND: баланс спроса и предложения сохраняется напряжённым, есть потенциал роста валовой прибыли
Руководство Sandisk на конференц-звонке после отчёта однозначно заявило, что в отрасли NAND на протяжении всего 2026 года и далее сохранится дефицит предложения. Компания не планирует менять темпы ежегодного прироста бит-памяти примерно на уровне 20%.
В то же время корпоративный спрос ускоряется — по прогнозу, в 2026 году темпы роста корпоративного спроса на бит-память превысят 60%.
В отчёте говорится, что при сдержанном предложении и ускоряющемся спросе у Sandisk сохраняется потенциал увеличения валовой прибыли, хотя если прогноз уже заложен на уровне 80%, дальнейшее повышение ожиданий может быть ограничено.
Корпоративные SSD: старт с низкой базы, потенциал роста доли рынка велик
Бизнес Sandisk по корпоративным SSD (eSSD) стремительно развивается. Сегодня продукты для дата-центров составляют уже 25% от общей выручки компании.
На уровне продуктов Sandisk уже завершил сертификацию TLC SSD корпоративного класса у многих крупных облачных клиентов и планирует начать отгрузку QLC SSD корпоративного уровня в июне этого года.
В отчёте отмечается: «Мы считаем, что в ближайшие несколько кварталов Sandisk сможет существенно увеличить долю на этом рынке, начиная с относительно низкой базы».
Целевой уровень котировок резко повышен, прогнозы EPS улучшены по всем годам
Учитывая изложенное выше, отчёт резко увеличивает целевую цену Sandisk на 12 месяцев — с 700 до 1200 долларов, что означает повышение на 71%.
Целевой уровень рассчитан исходя из мультипликатора P/E 22x (без изменений), при этом нормализованная оценка EPS повышена с 32 до 55 долларов.
Исходя из цены акции на момент публикации отчёта (1096,51 долларов), потенциальный апсайд до целевой цены составляет примерно 9,4–9,8%.
Что касается прогнозов EPS, они для каждого года увеличены в среднем на 55%:
-
Прогноз EPS на 2026 год увеличен с 101,90 долларов до 155,00 долларов — плюс 52,1%
-
Прогноз EPS на 2027 год увеличен с 127,50 долларов до 207,00 долларов — плюс 62,3%
-
Прогноз EPS на 2028 год увеличен с 120,00 долларов до 177,00 долларов — плюс 47,5%
В отчёте также отмечается, что аналогично ожидается положительная динамика и у Micron, так как у компании тоже есть бизнес в конечных рынках NAND.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Волна интереса к AI преобразует структуру рынка контрактных полупроводников! UBS: Взрывной рост спроса ускоряет расширение производства передовых технологических процессов, зрелые технологические процессы переходят в фазу роста.
В недавно опубликованном исследовательском отчете UBS отмечается, что на рынке производства чипов масштаб обслуживаемого рынка (TAM) для узла N2 (2 нанометра) значительно превышает ожидания, увеличение производства A14 (1,4 нанометра) ускоряется, и цикл роста для зрелых технологических процессов уже начался.
Складной экран iPhone за 1999 долларов готов к запуску, однако Apple (AAPL.US) была оштрафована на более чем 5,7 миллиарда долларов за нарушение патентов.
В то время как Apple усиливает свои позиции в области складных экранов и искусственного интеллекта, компания сталкивается с судебным решением о компенсации на сумму более 5,7 миллиарда долларов за нарушение патентов на тактильные технологии. 25 сентября федеральное жюри в Калифорнии постановило, что Taptic Engine, используемый в некоторых iPhone и Apple Watch, нарушает два патента компании Taction Technology.
Перспективы открытия Ормузского пролива снова омрачаются, азиатские облигации находятся под давлением: доходность 2-летних японских государственных облигаций приближается к 2%, а доходность 3-летних южнокорейских облигаций поднимается до самого высокого уровня с 2022 года.
Из-за высоких цен на нефть доходности краткосрочных облигаций в Южной Корее и Японии выросли.
5% давление американских облигаций на глобальные активы, австралийские госбонды наоборот предлагают окно для инвестиций? Гигант фиксированного дохода Pimco заявляет, что ожидания повышения ставок слишком агрессивны
Тихоокеанская инвестиционная компания (Pimco) положительно оценивает австралийские облигации, считая, что рынок чрезмерно ожидает повышения процентных ставок. По мнению Pimco, цикл повышения ставок в Австралии уже «полностью заложен в цене», а слабые места в экономике начинают проявляться, что делает австралийские облигации особенно привлекательными, особенно в части кривой доходности со сроком 5-10 лет.
Цены на крипто
Далее


