
Прогноз финансового отчета AppLovin за первый квартал 2026 года: рост рекламы, управляемый искусственным интеллектом, и устойчивость высокой рентабельности
 Bitget2026/05/03 03:38
1. Краткий обзор инвестиционных тезисов
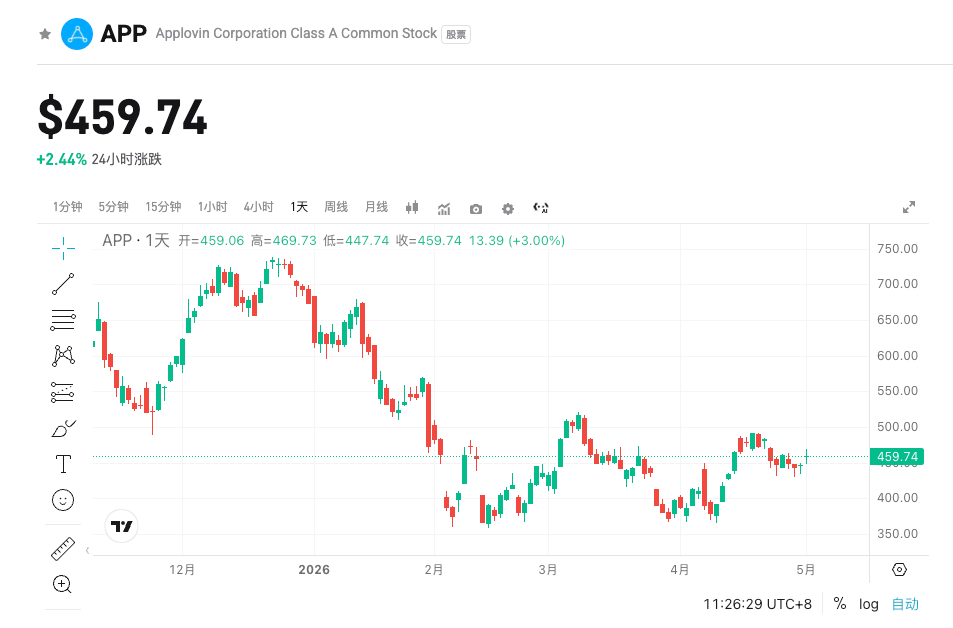
AppLovin (APP) опубликует отчет за первый квартал 2026 года 6 мая 2026 года после закрытия американских рынков и проведет конференц-звонок. Консенсус-прогноз Уолл-стрит по прибыли на акцию (EPS) составляет $3.40 (+103.6% ГГ), а выручка около $1.77 миллиарда (+19.5% ГГ). Ранее компания давала следующий прогноз на Q1: выручка $1.745–1.775 миллиарда, скорректированная EBITDA $1.465–1.495 миллиарда (маржа 84%). В течение последних четырех кварталов компания значительно превосходила ожидания рынка, демонстрируя устойчивую эффективность мобильной рекламы и движка AXON AI, что станет ключевым катализатором для краткосрочной волатильности и торговых возможностей по бумагам.
Bitget теперь поддерживает APPUSDT 20x кредитное плечо по контрактам, сделки в обе стороны, чтобы получать еще больше прибыли!
2. Четыре ключевых аспекта для внимания
Аспект 1: Эффективность платформы AXON и оптимизации рекламы с помощью AI
Ключевая конкурентоспособность AppLovin заключается в их движке AXON, основанном на машинном обучении, который эффективно соединяет рекламодателей и мобильную/игровую аудиторию. Восстановление спроса на рекламу в сегментах электронной коммерции и игр в Q1 напрямую проверит эффективность платформы. Важнейшие показатели: доля выручки от программного обеспечения и рост удержания/расходов рекламодателей благодаря AXON. Данные выше медианы прогноза усилят веру рынка в ускорение выручки за год и расширение мультипликаторов, тогда как разочарование может привести к частичной фиксации прибыли.
Аспект 2: Драйверы роста выручки и подтверждение прогнозов
Прогноз на Q1 от компании уже превышал ожидания рынка (медиана — примерно $1.76 млрд), что соответствует росту на 5–7% по сравнению с предыдущим кварталом. Оживление мобильных игр и рекламы внутри приложений — основной драйвер. Ключевые данные: общий рост выручки и рост сегмента Software Platform. Превышение прогноза подтверждает устойчивость спроса, особенно с учетом улучшения ROI благодаря AI-инструментам, и может привести к повышению годового прогноза; достижения лишь нижней границы прогноза — к сомнениям в устойчивости роста.
Аспект 3: Способность поддерживать высокую маржинальность
Прогноз по скорректированной EBITDA margin остается на высоком уровне 84%, что отражает масштабируемость и эффективность операционной деятельности. Основная логика: автоматизация с помощью AI снижает затраты на персонал и одновременно повышает эффективность монетизации рекламы. Если фактическая маржинальность останется стабильной или немного вырастет, это подтвердит наличие конкурентных преимуществ бизнес-модели и поддержит цену акций; падение маржи может вызвать опасения по поводу усиления конкуренции.
Аспект 4: Траектория EPS за год и возврат капитала
Рынок ожидает, что годовой EPS в 2026 году составит $15.79 (+57.3% ГГ), а в 2027 году вырастет до $20.97. Результаты первого квартала зададут темп всему году. Средняя целевая цена аналитиков примерно $663, что оставляет значительный потенциал роста относительно текущих уровней.
3. Риски и возможности
Верхние катализаторы:
- Расходы рекламодателей превышают ожидания, особенно за счет новых бюджетов в электронной коммерции/играх благодаря AI-оптимизации.
- Фактическая маржа превышает 84% или резко повышается прогноз на Q2.
- Продолжение истории многократного выхода результатов выше прогнозов, укрепление рейтинга “Strong Buy”.
Нисходящие риски:
- Макроэкономическая неопределенность сокращает рекламные бюджеты, выручка ниже нижней границы прогноза.
- Конкуренты ускоряют разработку AI-инструментов, сокращая долю рынка или влияние на цены.
- Оценка уже высока, если EPS лишь совпадет с прогнозом, а не превысит его, может возникнуть фиксация прибыли.
4. Рекомендации по торговой стратегии
Бычий сценарий: Одновременное превышение ожиданий по выручке и EPS, стабильная маржа, повышение прогноза — высокая вероятность роста после публикации результатов, стоит покупать на коррекциях или открывать сделки на событии.
Медвежий риск: Промах по выручке/прибыли или осторожный прогноз — возможна коррекция, особенно если текущая оценка уже закладывает сильный рост.
Ключевые показатели:
- EPS vs консенсус $3.40
- Выручка vs ожидания $1.77 млрд и назначенный диапазон прогнозов
- Скорректированная EBITDA margin
- Обновления по прогнозу на Q2/год
Рекомендации по действиям:
- Оптимисты могут открывать небольшие позиции до отчета, затем увеличивать при неожиданных сильных результатах;
- Более осторожные инвесторы — следить за фактическими данными и прогнозами, при промахе рассмотреть короткие позиции или остаться вне рынка;
- Стоп-лосс/тейк-профит устанавливать в соответствии с объемами и волатильностью после сессии.
В настоящее время на bitget проходит акция с привилегиями для инвесторов в американские акции!
- Торговля контрактами на американские акции — 0% комиссия навсегда, розыгрыши каждую неделю
- Приняв участие, вы получаете шанс на бесплатные акции популярных компаний США, таких как TSLA и NVDA
- Пул призов 30 000 USDT сейчас в процессе распределения
Отказ от ответственности: Данная информация предоставлена исключительно в ознакомительных целях и не является инвестиционной рекомендацией. Любые инвестиции связаны с риском, принимайте решения самостоятельно, адекватно оценивая свои возможности и актуальную информацию рынка.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Волна интереса к AI преобразует структуру рынка контрактных полупроводников! UBS: Взрывной рост спроса ускоряет расширение производства передовых технологических процессов, зрелые технологические процессы переходят в фазу роста.
В недавно опубликованном исследовательском отчете UBS отмечается, что на рынке производства чипов масштаб обслуживаемого рынка (TAM) для узла N2 (2 нанометра) значительно превышает ожидания, увеличение производства A14 (1,4 нанометра) ускоряется, и цикл роста для зрелых технологических процессов уже начался.
Складной экран iPhone за 1999 долларов готов к запуску, однако Apple (AAPL.US) была оштрафована на более чем 5,7 миллиарда долларов за нарушение патентов.
В то время как Apple усиливает свои позиции в области складных экранов и искусственного интеллекта, компания сталкивается с судебным решением о компенсации на сумму более 5,7 миллиарда долларов за нарушение патентов на тактильные технологии. 25 сентября федеральное жюри в Калифорнии постановило, что Taptic Engine, используемый в некоторых iPhone и Apple Watch, нарушает два патента компании Taction Technology.
Перспективы открытия Ормузского пролива снова омрачаются, азиатские облигации находятся под давлением: доходность 2-летних японских государственных облигаций приближается к 2%, а доходность 3-летних южнокорейских облигаций поднимается до самого высокого уровня с 2022 года.
Из-за высоких цен на нефть доходности краткосрочных облигаций в Южной Корее и Японии выросли.
5% давление американских облигаций на глобальные активы, австралийские госбонды наоборот предлагают окно для инвестиций? Гигант фиксированного дохода Pimco заявляет, что ожидания повышения ставок слишком агрессивны
Тихоокеанская инвестиционная компания (Pimco) положительно оценивает австралийские облигации, считая, что рынок чрезмерно ожидает повышения процентных ставок. По мнению Pimco, цикл повышения ставок в Австралии уже «полностью заложен в цене», а слабые места в экономике начинают проявляться, что делает австралийские облигации особенно привлекательными, особенно в части кривой доходности со сроком 5-10 лет.
Цены на крипто
Далее


