
"AI-лопаты" захватывают рынок: кто следующий победитель? Жаркие споры между Goldman Sachs и SemiAnalysis по поводу "ключевых разногласий"

За последние два года AI-трейдинг практически доминировал на мировых фондовых рынках.
Nvidia, оборудование для производства полупроводников, HBM, передовая упаковка, дата-центры, электрооборудование, трансформаторы, системы охлаждения, газовые турбины — любые активы, которые можно включить в цепочку AI-инфраструктуры, рынком неоднократно переоценивались. Эта сделка не завершилась, наоборот, рост был настолько сильным, что инвесторы вынуждены столкнуться с еще более сложным вопросом: победители первого этапа AI-индустрии уже получили максимальное вознаграждение от рынка, а смогут ли они продолжить рост дальше?
Два отчёта от Goldman Sachs и SemiAnalysis оказались как раз на этом переломном моменте.
Мнение Джеймса Ковелло из Goldman Sachs более сдержанное:Первая стадия ценообразования AI-инфраструктуры уже в полной мере отыграла, чипы и вся "цепочка продавцов лопат" забрали слишком много гарантированной прибыли, но ROI в корпоративном сегменте по-прежнему не понятен, а давление на денежные потоки облачных провайдеров продолжает расти. Следуя этой логике, далее лучшей относительной ставкой становится не дальнейшее преследование полупроводников, а ставка на гипермасштабируемых облачных провайдеров и недооценённые полупроводники.
Ответ SemiAnalysis почти противоположный:Если Agentic AI действительно превратит token в средство производства, а маржа лабораторий моделей начнет улучшаться, у передовых моделей сохранится ценовая власть, то AI-инфраструктура далеко не исчерпала потенциал роста — она еще даже не была полностью переоценена с учётом новой волны стоимости token. Nvidia, TSMC, память, Neocloud, лаборатории моделей — у всех есть причины и дальше претендовать на дополнительную стоимость.
Это не спор о том, есть ли будущее у AI.
Капзатраты на AI продолжают расти, акции AI-инфраструктуры не охлаждаются. Главный вопрос теперь:Чипы уже зафиксировали первую волну прибыли, и теперь спор идет о том, учтена ли эта прибыль рынком полностью; если Agentic AI продолжит увеличивать стоимость token, то следующая волна дополнительной прибыли останется на уровне hardware или начнет перераспределяться в пользу лабораторий моделей, облачных провайдеров и ПО для предприятий.
Цепочка, на которую смотрит Goldman Sachs, еще не замкнута
Самое резкое место в отчёте Goldman Sachs — это не сомнения в росте числа пользователей AI, и не отрицание технологического прогресса.
Ковелло сначала признает два момента: потребители внедряют AI быстрее, чем они ожидали; облачные провайдеры не только не сокращают капитальные затраты на AI несмотря на давление на котировки, но и продолжают увеличивать вложения. AI не охлаждается, капитальные расходы не сокращаются.
Но Goldman Sachs смотрит дальше.
Многие потребители используют AI по-прежнему на бесплатном уровне. Рост пользовательской базы доказывает привлекательность продукта, но не может напрямую покрыть счета за GPU, дата-центры, электроэнергию, сеть и инференс моделей. Именно предприятия — ключ к замкнутости экономики AI: готовы ли они платить постоянно, смогут ли сэкономить с помощью AI, увеличить выручку и производительность — от этого зависит, выдержит ли вся цепочка нынешние капитальные затраты в долгосрочной перспективе.
Ответ Goldman Sachs более осторожный.
В отчёте отмечается: компании уже много инвестировали в генеративный AI, но большинство организаций пока не получили проверяемой отдачи; при этом глобальные IT-расходы все еще растут, AI не привёл к общему снижению tech-бюджетов компаний. Для инвесторов это простая реальность: бизнес покупает, тестирует и обсуждает AI, но AI пока не стал массовой частью P&L.
Это резко контрастирует с прибылью по всей инфраструктурной цепочке AI.
Чиповые компании уже зарабатывают, в то время как компании, связанные с хранением данных, энергетикой и дата-центрами, рынок переоценивает снова и снова. На другом конце облачные провайдеры несут нагрузку капзатрат. Строительство дата-центров, закупка GPU, энергоснабжение, сетевое оборудование, серверные стойки — все эти расходы ложатся в первую очередь на облако. Отчет Goldman Sachs указывает: гипермасштабируемые облака уже истратили часть свободных денежных потоков и начали финансировать строительство дата-центров за счёт долгов. В 2025 году объём долга под дата-центры удвоится до 182 млрд долларов.
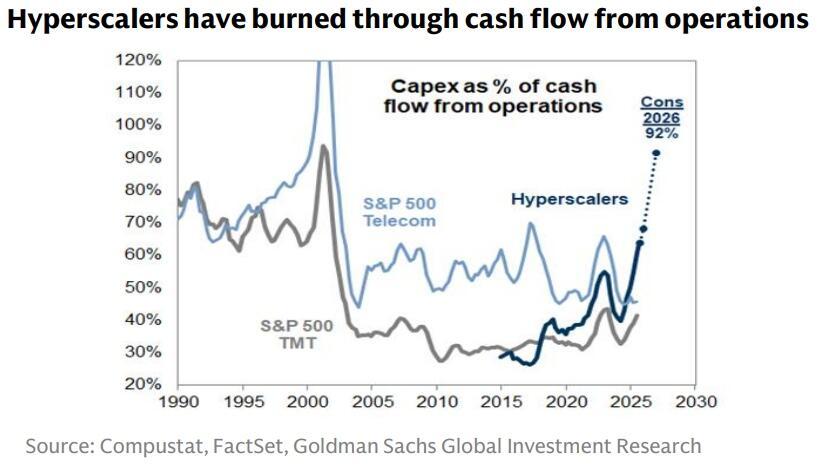
Вот где Goldman Sachs видит дисбаланс.
В обычном полупроводниковом цикле, если чиповые компании зарабатывают много — значит и их клиенты расширяют бизнес. Клиенты зарабатывают — продолжают покупать чипы — отрасль процветает. В этом AI-цикле все непривычно: прибыль чиповых компаний прозрачна, а рентабельность клиентов и приложений — не так очевидна.
Таким образом, суть взгляда Goldman Sachs не в "бесполезности AI", а в том, что "нынешняя схема распределения прибыли не может быть надолго линейно продолжена".
Производители полупроводников уже забрали все самые предсказуемые прибыли первого этапа. Вопрос — хватит ли downstream-прибылей, чтобы поддерживать столь высокие upstream-капзатраты и концентрацию маржи.
Инвестиционная идея Goldman Sachs построена на принципе "возврата к среднему"
Советы к торговле от Goldman Sachs выглядят интуитивно противоречиво: ставить относительно больше на гипермасштабируемые облака, чем на полупроводники.
За этим две линии развития событий.
Первая —корпоративный ROI от AI начнёт реализовываться. Если бизнес докажет, что AI приносит доход, эффективность и снижает расходы, рынок по-новому оценит капитальные затраты облаков. То, что раньше считалось угнетением свободного денежного потока, превратится во вложение в будущий доход и контроль над платформой. Оценка облаков восстановится, а полупроводники также выиграют, но их относительная эластичность ниже, так как они уже были прилично переоценены рынком.
Вторая —сложности с ROI сохраняются. Тогда облака под давлением денежного потока и инвесторов станут сокращать капзатраты, и рынок вознаградит за лучшую дисциплину управления денежными потоками. А у полупроводников появятся негативные ожидания по заказам.
Goldman Sachs считает, обе линии играют в пользу облаков относительно полупроводников. А провал может наступить по третьему сценарию: корпоративный ROI остаётся неясным, облака, несмотря ни на что, продолжают инвестировать без оглядки на рентабельность, а полупроводники продолжают забирать большую часть прибыли цепочки.
Именно эта третья картина — самая знакомая рынку за последние два года.
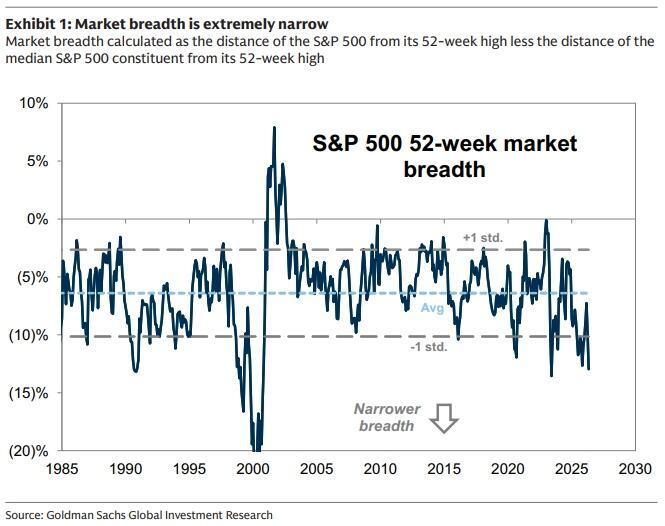
Поэтому отчёт Goldman Sachs направлен не против AI-технологий, а против переоценки рынка. Все плюсы AI-инфраструктуры уже полностью учтены в ценах; всё плохое по облакам тоже учтено. Следующий шаг — ждём, поменяются ли эти тренды местами.
SemiAnalysis делает ставку на скачок стоимости token
SemiAnalysis заходит с совершенно другой стороны.
Она не отрицает, что с 2023 по 2025 год основная стоимость AI отошла инфраструктуре. Nvidia, электричество, дата-центры, память — действительно главные победители первого этапа. Модельные компании и провайдеры инференса сначала испытывали трудности, многие AI-продукты были просто продвинутым поиском, и маржа у них была слабой.
Но, по мнению SemiAnalysis, к концу 2025 года картина меняется.
Источник изменений — Agentic AI.
Ранее token были просто "стоимостью вопроса-ответа". Пользователь спрашивает, модель отвечает. Это экономит время, но имеет ограниченную ценность. Теперь token используются в сложных рабочих процессах: написании кода, финансовых моделях, дашбордах, анализе отчетов, обработке данных, создании графиков.
SemiAnalysis приводит собственную компанию как пример: их аналитики ежедневно используют агенты для ресерча и моделирования, что раньше требовало бы много рабочих часов младших аналитиков или даже не попадало в workflow. В статье говорится, что годовая трата SemiAnalysis на token у Anthropic Claude в какой-то момент составляла 10,95 млн долларов — это около 30% зарплатного фонда сотрудников.
Эти цифры, может, и не отражают всю отрасль, но демонстрируют поведение пограничных пользователей.
Для массового потребителя подписка на AI — это просто десятки долларов в месяц за инструмент. Для KNOWLEDGE WORKER-ов высокого уровня — token становится производственным ресурсом.
Потратив пару или несколько десятков долларов на token, пользователь получает не только текст, но и модели, графики, код, очистку данных, анализ отчетности — а порой и задачи, которые раньше просто не выполнялись. Пользователь теперь спрашивает не "сколько стоит миллион token", а "какую работу token заменил, сколько производительности добавил".
Это — точка расхождения между SemiAnalysis и Goldman Sachs.
Для Goldman Sachs средний корпоративный ROI от AI всё ещё туманен. А по SemiAnalysis — самые активные пользователи уже масштабно потребляют token и готовы платить за лучшие модели.
Почему лаборатории моделей вдруг стали важнее
Второй ключ SemiAnalysis — экономика лабораторий моделей улучшается.
Это противоречит прежним опасениям рынка.
Раньше считалось, что модельные компании зажаты между чипами и облаками: доходы растут быстро, но траты на тренировку и инференс еще быстрее; больше пользователей — больше расходов; сильнее модель — тяжелее капвложения. То есть, высокая скорость роста, но слабая маржа и огромные burn-rate.
Agentic AI меняет уравнение.
- По доходу: передовые модели могут выполнять задачи бóльшей ценности, и пользователи готовы платить премию за качество.
- По расходам: аппаратные инновации, оптимизация инференса, кэширование и программная инженерия снижают стоимость token.
- По продукту: лаборатории моделей могут дробить предложения по SKU, скорости реакции, мощности инференса — дифференцируя цены.
SemiAnalysis упоминает, что при выполнении DeepSeek на B300 комбинации оптимизаций ПО повышают throughput на одном и том же оборудовании с 1000 до 8000 и даже до 14000 tokens/c/GPU. С учетом перехода на новое железо оптимальный конфиг GB300 NVL72 в 17 раз превосходит по пропускной способности H100 (в FP8); если перейти на FP4, разница доходит до 32 раз, при этом TCO на GPU выше только на 70%.
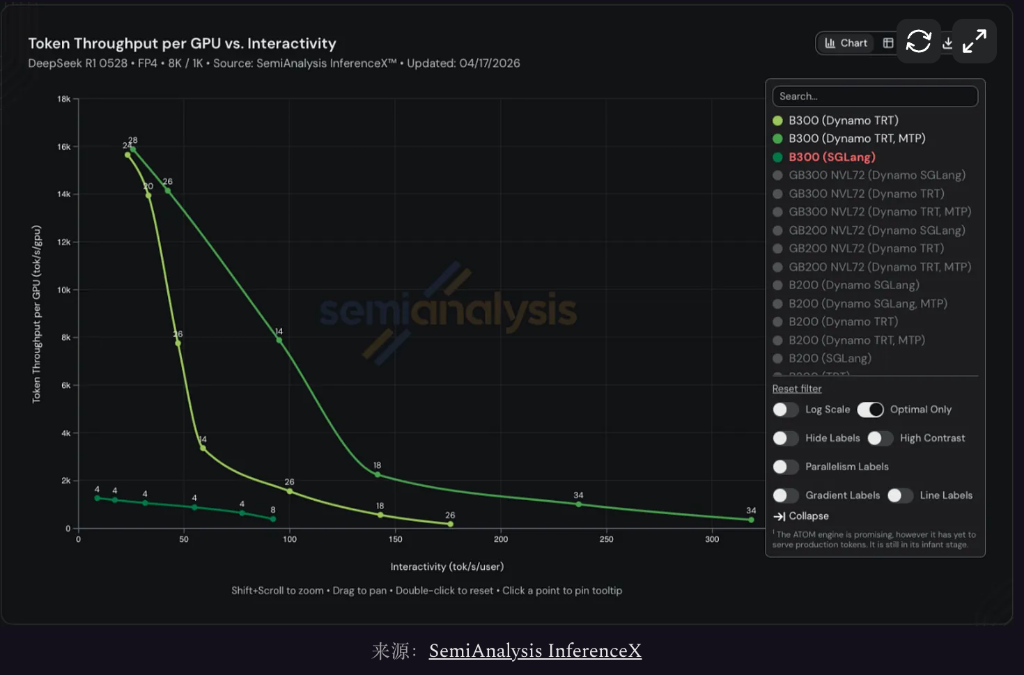
Это означает, что лаборатории моделей одновременно могут повышать значимость каждого token и снижать затраты на их генерацию.
SemiAnalysis утверждает: ARR Anthropic вырос с $900 млн до более чем $4,4 млрд, маржа по инфраструктуре инференса — с 38% до свыше 70%. Даже если ценники на топ-модели снизятся, за счет роста доли high-end, роста hit-rate кэша и эффективности оборудования маржа может дальше расширяться.
Если это подтвердится, второй этап AI-индустрии — это уже не "чипы продолжают выигрывать" или "облака отыгрывают вниз".
Лаборатории моделей становятся уже не расходным, а новым центром прибыли.
Главный спор: среднее предприятие или крайний пользователь
Goldman Sachs и SemiAnalysis спорят не столько о ROI AI, сколько о том, какой паттерн больше описывает будущее.
Goldman Sachs смотрят на усреднённые компании.
Им свойственны сложные legacy-системы, исторические IT-долги, сложное управление доступом, требования комплаенса, процедуры согласования. Чтобы угодить рынку и совету директоров, они начинают с чат-ботов, внутренних ассистентов и пилотов. Деньги тратятся — процессы не всегда меняются. Процессы прежние — ROI не попадает в финрезультаты.
Вот почему Goldman Sachs делает акцент на data layer и orchestration layer.
Если у ритейлера нет интеграции между складом, CRM и рекомендательной системой, AI-бот порекомендует товар, которого нет в наличии. Если нет router слоев, даже простые запросы пойдут на самые дорогие модели — затраты выходят из-под контроля. Внедрение AI тормозит не сила моделей, а неготовность процессов бизнеса.
SemiAnalysis смотрит на крайних пользователей.
Исследования, кодинг, моделирование, графики, анализ отчетности — все эти задачи идеально ложатся на агентные решения: текст, цифры, структура, простая оценка результата, высокая интеграция в workflow. Такие организации раньше всех увидят ROI — и быстрее начнут увеличивать расход token.
Рынку надо решить — станет ли такой опыт массовым.
Если SemiAnalysis видит только специфические кейсы "суперюзеров", права окажется модель Goldman Sachs: затраты на AI все больше зависят от денежных потоков – полупроводники сталкиваются с неоправданными ожиданиями, облака компенсируются за счёт дисциплины и оценки.
Если же эти паттерны накануне тиражирования, нельзя судить о цепочке AI по текущим низким ROI средних компаний. Как только Agentic AI войдёт в современные рабочие процессы, вырастет спрос на token, на доходы как лабораторий, так и облаков и спрос на hardware.
Это — важнее классического "бычий/медвежий" взгляд на AI. Рынок всегда торгует не статической средней, а способностью крайних изменений стать массовыми.
Nvidia: уже заработала достаточно или потенциал роста сохраняется?
Самое острое различие между Goldman Sachs и SemiAnalysis на финансовом рынке приходится именно на Nvidia и полупроводники.
Goldman Sachs прямо: полупроводники забрали максимальную, самую гарантированную первую волну прибыли. После того, как рынок "логику лопат" вложил в цену, риск/доходность ухудшилась. Как только облачные капзатраты ослабеют — на полупроводниках отразится и падение оценки, и спроса по заказам.
SemiAnalysis считает: Nvidia и TSMC контролируют самые дефицитные ресурсы AI-эры — и ещё не переоценены в полной мере.
К примеру, память за год подорожала почти в 6 раз; годовой лизинг H100 от Neocloud с октября 2025 года подорожал на 40%. Однако Nvidia и TSMC не индексировали свои ценники так же быстро, как вверх пошла ценность token down the chain.
SemiAnalysis называет Nvidia "центробанком" AI-экосистемы.
Сравнение удачное: Nvidia управляет ликвидностью вычислений. Они могут повышать цены, но боятся "пересушить систему". Если цены будут слишком высокими, клиенты ускорят автономную разработку ASIC/TPU/Trainium — а ещё появится давление регуляторов. TSMC действует похоже: её ценный узел редок, но компания ценит долгосрочные связи и эко-стабильность — не хочет за один цикл выбить всю маржу.
Сдержанность не значит — нет потенциала роста.
Rubin VR NVL72 — ключ для SemiAnalysis: чтобы Neocloud достиг IRR 15,6% по проекту VR NVL72, аренда должна быть около $4,92/ч/GPU; если приравнять к lease для GB300, теоретический потолок — $12,25/ч/GPU; даже если взять более скромные $0,55/PFLOP, получится $9,63/ч/GPU — почти вдвое выше себестоимости.
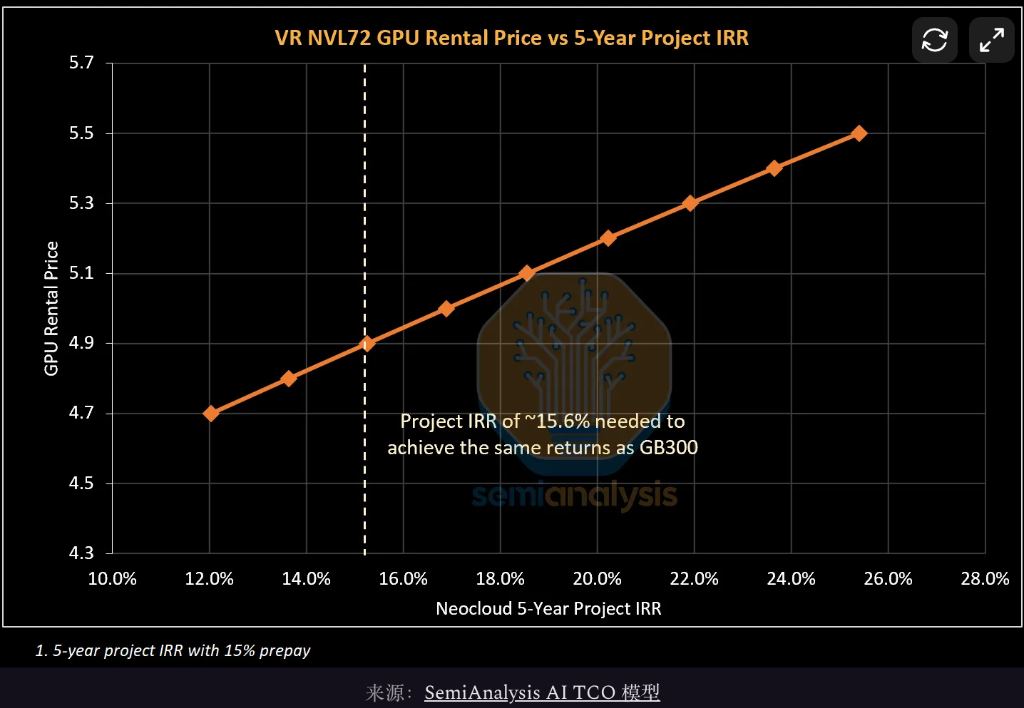
Смысл ясен: пока downstream-ценность token растет, новая система Nvidia может и дальше повышать цены, Neocloud может зарабатывать, а конечный пользователь — соглашаться.
Вот здесь разногласие между Goldman Sachs и SemiAnalysis обостряется до предела.
Goldman Sachs уверен: монополия чипов не может быть вечной — downstream еще не наращивает маржу.
SemiAnalysis считает: "пруд" прибыли растет, значит hardware еще не до конца монетизирована на всю свою стоимость.
Вопрос победы — только в этом: сможет ли новый AI-пруд выручки одновременно прокормить лаборатории моделей, облака, Neocloud, Nvidia, TSMC, память и энергетическую цепочку.
Если пирог не вырастет — победит Goldman Sachs.
Если продолжит расти — победит SemiAnalysis.
Облачные провайдеры — на тонкой грани
Облачные провайдеры — самая двусмысленная прослойка этого спора.
С одной стороны, они оплачивают больше капитальных расходов всех; с другой, именно они реализация AI-спроса как платформы. Облака поджаты Nvidia, памятью, энергетической цепочкой, но обладают доступом к клиентам, API, собственным чипам и программным экосистемам.
Goldman Sachs ставит на облака потому, что рынок уже учёл все известные минусы: капзатраты сдавили денежный поток, инвесторы не верят в ROI от AI, оценка акций страдает. Как только появится либо профит по AI, либо начнут урезать капзатраты — потенциал для восстановления облаков.
SemiAnalysis оценивает облака с точки зрения спроса: если токенизация потребления продолжит расти, лаборатории моделей и B2B-клиенты будут нуждаться в новых вычислениях. Основная проблема уже не в цене, а в возможности доступа к вычислениям.
То есть, облака — не только жертва и не автоматический бенефициар.
Они должны доказать, что инвестиции в AI превращаются в доход, прибыль и удержание клиента. Будет ли ускоряться облачный рост, смогут ли облака раскрывать выручку по AI, возрастет ли загруженность инференса, снизят ли собственные процессоры зависимость от Nvidia, перейдут ли B2B-клиенты от пилотных проектов к постоянным, стабилизируется ли денежный поток — эти метрики становятся ключевыми.
Если метрики улучшатся — сценарий Goldman Sachs усилится.
Если нет — облака останутся посередине — прослойкой сжатия капзатрат между Nvidia и корп-клиентом.
Слой ПО решает, сможет ли ROI стать массовым
Тезис Goldman Sachs о значении "data structure" и "orchestration" — пожалуй, самый приближённый к реальности предприятий.
Корпоративный AI не может вечно оставаться на уровне чат-бота. Левел прибыли начинается, когда AI проникает в поддержку клиентов, продажи, финансы, снабжение, R&D, риск-менеджмент, логистику, IT. Везде есть свои данные, права, комплаенс, согласования, Legacy и разграничения ответственности.
Даже самая продвинутая модель не может обойти эти моменты.
Отсюда новый смысл слоя бизнес-софта. Задачи с низким риском и высокой частотой можно отдать легким или открытым моделям; задачи высокого риска и ценности — бензиновым. Между ними — прослойка, определяющая тип задачи, доступ к данным, права, подбор модели, отслеживание затрат, возврат результата.
- Плюсы традиционных SaaS — отраслевой опыт, клиенты, доступ к данным, устоявшиеся рабочие процессы. Минусы – "технический долг" и медленное обновление.
- Плюсы AI-native — скорость, конструктор моделей, структура затрат. Минус — слабый доступ к крупным заказчикам и отраслевому контексту.
- Плюсы front-моделей — максимальный интеллект. Минус — нет доступа к контролю процессов бизнеса.
Слой ПО не исчезнет по воле AI. Компании без контроля за данными и процессами будут обесценены до уровня модели. А те, кто сохраняет контроль над данными, процессами и маршрутизацией моделей, только выиграют — перейдя от "продажи рабочих мест" к "продаже производительности".
Сможет ли вышеупомянутый опыт SemiAnalysis масштабироваться до массовых компаний — это во многом вопрос к ПО-слою.
Что будет определять тренды на рынке в ближайшее время
Вопрос прошлого: кто ближе к вычислительным мощностям?
Сегодня он слишком примитивен.
Теперь рынок пойдет глубже.
Во-первых, останется ли рост стоимости token? Если Agentic AI выйдет за рамки ресёрча/аналитики в белые офисные работы — цепочка лабораторий моделей и инференса ждёт новая оценка.
Во-вторых, будет ли улучшаться маржа лабораторий моделей? Одного роста выручки мало — критики теперь: стоимость инференса, эффективность кэширования, upgrade SKU, ценовая власть моделей-лидеров.
В-третьих, смогут ли облака превратить капзатраты в доход? AI capex больше не считается плюсом — теперь рынок платит только за OPEX, отражённый в облачной выручке, марже инференса и B2B контракте.
В-четвертых, способна ли Nvidia дальше повышать цены за счёт системного контроля. GPU — только первая ступень: Rubin, SOCAMM, сеть, стойки, софт и логистика закупок теперь определяют долю Nvidia.
В-пятых, смогут ли TSMC и память диктовать цену редкости? Если bottleneck для advanced-узлов, HBM, DRAM, SOCAMM, передовой упаковки сохранится — весь value останется "наверху".
В-шестых, смогут ли компании ПО отхватить точку входа для AI в бизнес-процессы? Те, кто без интеграции — сожмутся; с доступом к данным и управлению процессами — вырастут в стоимости.
После "бума лопат" в AI споры только начинаются
AI-инфраструктурный трейдинг не исчез.
Рост был настолько бурным, что породил противоположные взгляды — Goldman Sachs и SemiAnalysis.
Goldman Sachs напоминает рынку: все плюсы чиповых компаний давно учтены. Если не будет массового корпоративного ROI — денежный поток облаков ударит по капзатратам, и монополии полупроводников будет конец.
SemiAnalysis напоминает рынку: невозможно судить о потенциале Agentic AI образца 2026 года по опыту AI из 2024 года. token становятся ресурсом производства, лаборатории моделей прибавляют по марже, supply crunch вычислений не исчез — а Nvidia и TSMC ещё не конвертировали весь value.
Вкупе эти оценки означают, что центр тяжести AI-трейдинга меняется.
Два года назад рынок платил за редкость активов. Теперь он будет платить за возможность сохранять ценность AI в отчете о прибылях.
Если SemiAnalysis права, AI-цепочка продолжит расти, а value будут получать все — лаборатории моделей, облака, Nvidia, TSMC, память, энергетика.
Если Goldman Sachs права, то сначала капзатраты упрётся в денежный поток, полупроводники будут корректироваться, а облака выиграют за счёт оценки и контроля затрат.
Скорее всего, истина между этими крайностями.
Самые активные уже тратят на token, средние компании ещё считают. Рынок сперва отыграет изменения на краю, потом подождёт валидации в отчётах средних компаний. Чем быстрее последует эта валидация, тем ближе окажется сценарий SemiAnalysis; чем медленнее — выиграет стратегия Goldman Sachs.
Пока "лопаты" AI остаются на троне рынка. Но вопрос уже не в том, кто их продает — а кто заработал достаточно, кто может и дальше поднимать цену, а кто станет следующим настоящим арендодателем прибыли.
~~~~~~~~~~~~~~~~~~~~~~~~
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Волна интереса к AI преобразует структуру рынка контрактных полупроводников! UBS: Взрывной рост спроса ускоряет расширение производства передовых технологических процессов, зрелые технологические процессы переходят в фазу роста.
В недавно опубликованном исследовательском отчете UBS отмечается, что на рынке производства чипов масштаб обслуживаемого рынка (TAM) для узла N2 (2 нанометра) значительно превышает ожидания, увеличение производства A14 (1,4 нанометра) ускоряется, и цикл роста для зрелых технологических процессов уже начался.
Складной экран iPhone за 1999 долларов готов к запуску, однако Apple (AAPL.US) была оштрафована на более чем 5,7 миллиарда долларов за нарушение патентов.
В то время как Apple усиливает свои позиции в области складных экранов и искусственного интеллекта, компания сталкивается с судебным решением о компенсации на сумму более 5,7 миллиарда долларов за нарушение патентов на тактильные технологии. 25 сентября федеральное жюри в Калифорнии постановило, что Taptic Engine, используемый в некоторых iPhone и Apple Watch, нарушает два патента компании Taction Technology.
Перспективы открытия Ормузского пролива снова омрачаются, азиатские облигации находятся под давлением: доходность 2-летних японских государственных облигаций приближается к 2%, а доходность 3-летних южнокорейских облигаций поднимается до самого высокого уровня с 2022 года.
Из-за высоких цен на нефть доходности краткосрочных облигаций в Южной Корее и Японии выросли.
5% давление американских облигаций на глобальные активы, австралийские госбонды наоборот предлагают окно для инвестиций? Гигант фиксированного дохода Pimco заявляет, что ожидания повышения ставок слишком агрессивны
Тихоокеанская инвестиционная компания (Pimco) положительно оценивает австралийские облигации, считая, что рынок чрезмерно ожидает повышения процентных ставок. По мнению Pimco, цикл повышения ставок в Австралии уже «полностью заложен в цене», а слабые места в экономике начинают проявляться, что делает австралийские облигации особенно привлекательными, особенно в части кривой доходности со сроком 5-10 лет.
Цены на крипто
Далее


