
Золото: изменилось ли поведение мировых центробанков?

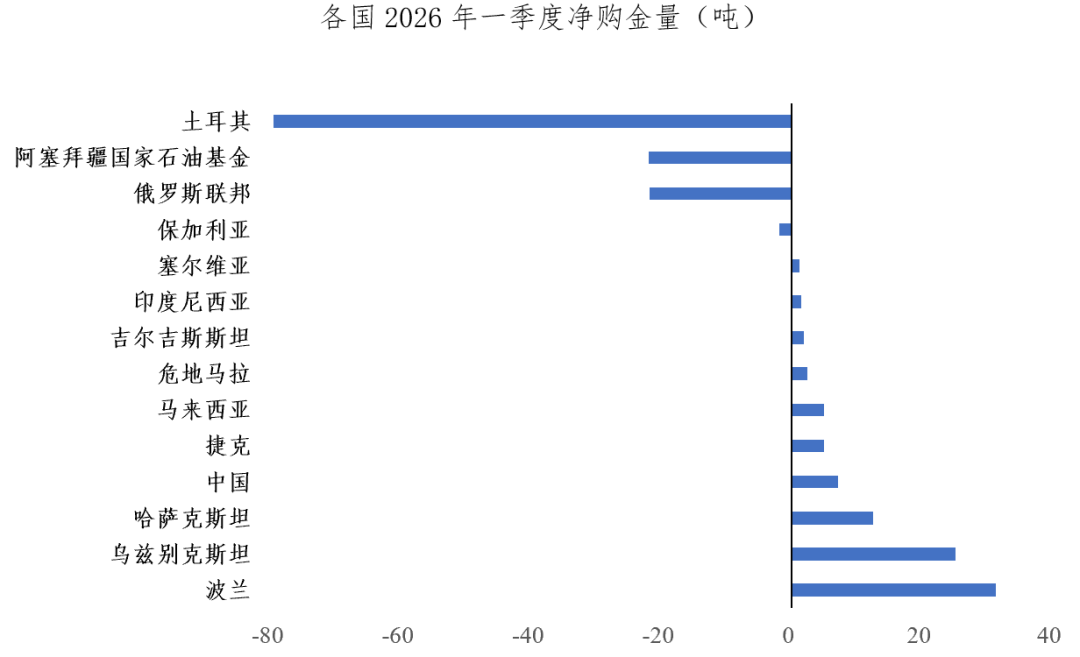
В последнее время Всемирный совет по золоту опубликовал тенденции мирового спроса на золото в первом квартале, с точки зрения объёмов спроса на золото, мировые центральные банки по-прежнему остаются основным источником поддержки спроса на золото, увеличив свои золотые резервы на 244 тонны в первом квартале. Несмотря на то, что такие официальные учреждения, как Турция, Россия и Государственный нефтяной фонд Азербайджана, увеличили продажи золота, объём покупок золота центральными банками за отчётный квартал всё равно оказался выше, чем в предыдущем квартале, и превысил средний показатель за пять лет.
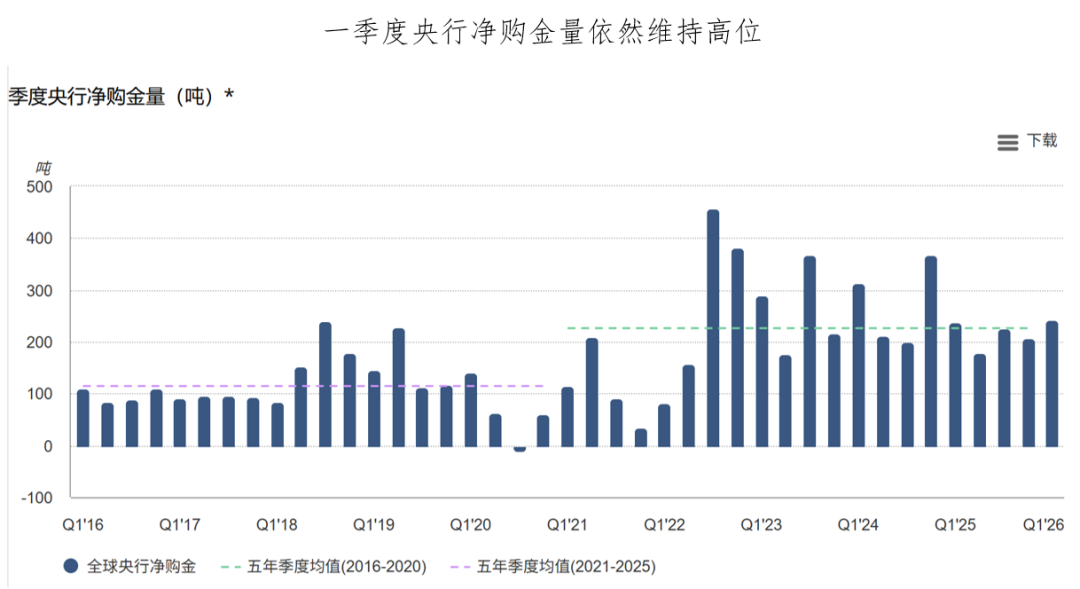
Согласно уже опубликованным данным о покупке золота разными странами, можно сделать два вывода:
1. Скрытые покупки золота широко распространены
Помимо официально обнародованных данных о покупке золота центральными банками, в этом квартале скрытые объёмы покупки золота остаются высокими и занимают доминирующее положение в общей оценке покупок золота центральных банков за квартал, то есть, по всему миру по-прежнему наблюдается масштабное явление скрытых покупок золота. На самом деле, эта тенденция сохраняется с 2022 года, возможно, центральные банки осуществляют стратегическую перестройку структуры резервов в скрытом режиме.
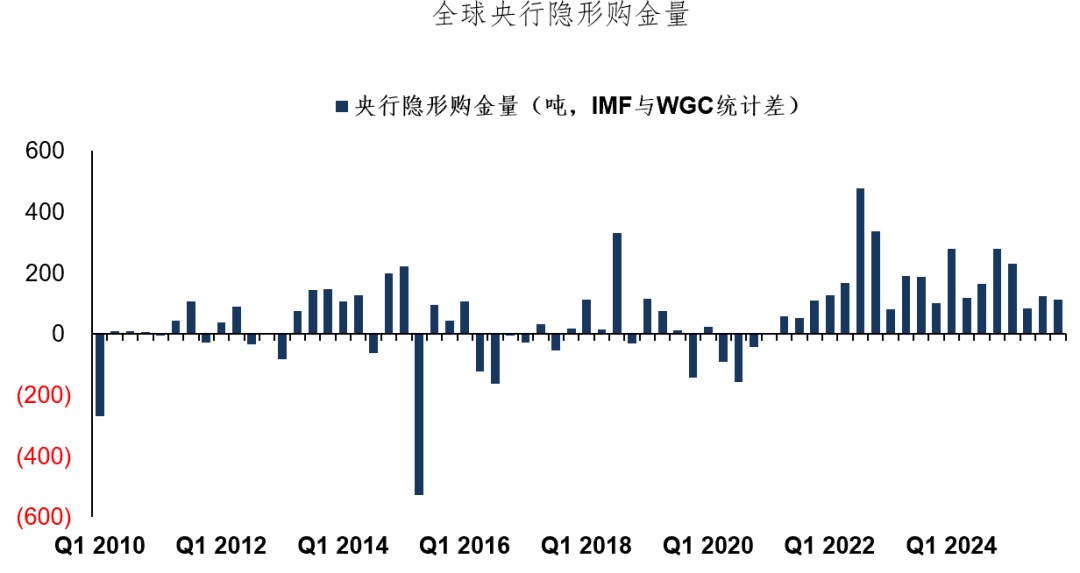
2. Поведение стран начало отличаться по сравнению с прошлым
Среди центральных банков, которые раскрыли данные, Турция, Азербайджан, Россия и некоторые другие страны провели значительное чистое сокращение запасов в рамках мер по преодолению кризиса ликвидности (статья «Центральные банки продают золото, каковы последствия?»). Однако большинство центральных банков продолжает увеличивать свои золотые резервы, причём основной спрос исходит от долгосрочных покупателей. Польша занимает первое место по объёму покупок золота, за ней следуют Узбекистан и Казахстан, а Китай также сохраняет высокий уровень накоплений. В целом, в начале конфликтов под влиянием факторов ликвидности краткосрочное поведение центральных банков более явно различается.
Каковы перспективы покупок золота центральными банками? Мы считаем, что долгосрочная логика по-прежнему устойчива.
В последние годы многие центральные банки мира начали стратегическую реорганизацию структуры официальных резервов, некоторые страны с напряжёнными геополитическими отношениями с США постепенно сокращают долю активов в американских гособлигациях в составе валютных резервов, чтобы избежать риска возможного замораживания активов, ограничения сделок и других потенциальных санкций в будущем.
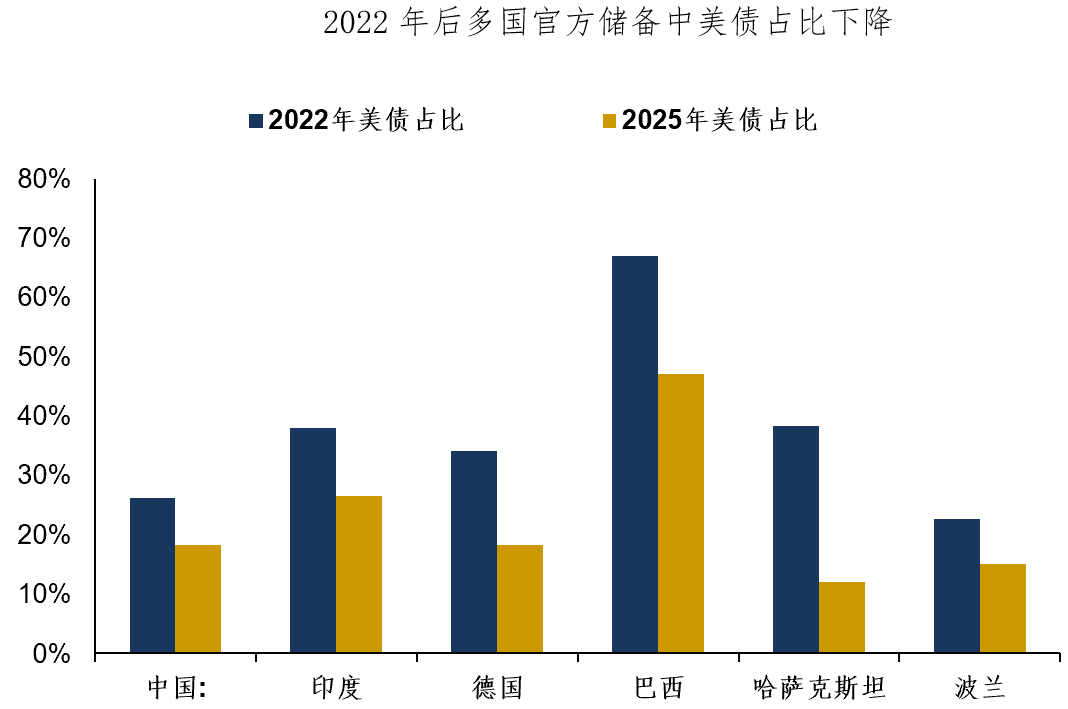
В то же время всё больше стран повышают статус золота в официальных резервах, и даже после исключения ценового фактора доля золота в официальных резервах в разных странах всё равно растёт в той или иной степени.
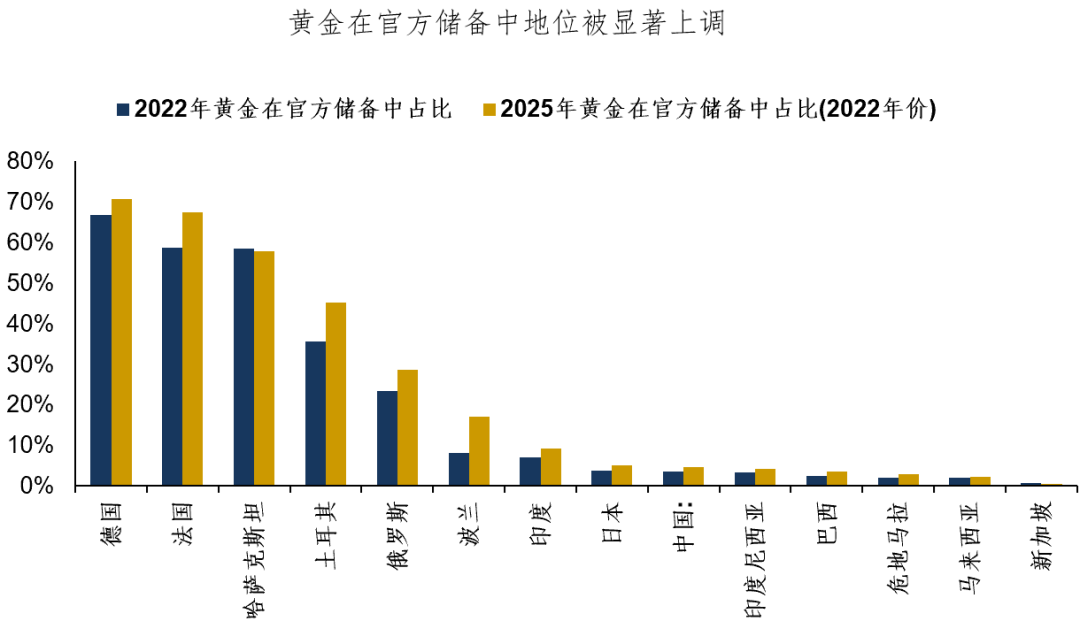
На сегодняшний день, даже если скорректировать текущие запасы золота стран (по данным экспорта золота из Великобритании и Швейцарии), уровень золотых резервов у многих центральных банков всё ещё остаётся низким, и последние призывы США к ЕС повысить тарифы и другие действия могут усилить у центральных банков опасения по поводу долларовых активов. Поэтому,логика постоянного увеличения доли золота в резервах центральных банков остаётся действительной.
Подведём итоги сегодняшнего обзора:
1. Согласно отчёту WGC о тенденциях мирового спроса на золото за первый квартал, мировые центральные банки увеличили золотые резервы на 244 тонны, оставаясь основной поддержкой спроса на золото.
2. Среди центральных банков, обнародовавших данные, поведение разных стран отличается; одни государства ради ликвидности распродают золото, но большинство всё же предпочитает увеличивать резервы.
3. В долгосрочной перспективе увеличение золотых резервов центральными банками связано с безопасностью резервных активов; при низком уровне золотых резервов во многих странах и высокой неопределённости мировой политики логика дальнейшего накопления золота центральными банками сохраняется.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


