
Борьба за защиту азиатских валют

С продолжающимся конфликтом между США и Ираном и постоянным снижением объемов добычи нефти рынок все больше осознает, что шансы на быстрое и мирное урегулирование постепенно исчезают. С конца февраля на валютном рынке сохраняется логика, при которой валюты стран-экспортеров энергии демонстрируют более сильные позиции, а валюты стран-импортеров энергии — более слабые. Протяженный и нерешаемый конфликт создает ситуацию, которую сложно "разрубить одним махом", и приводит к дальнейшему разделению по динамике валют стран импортеров и экспортеров энергетики.
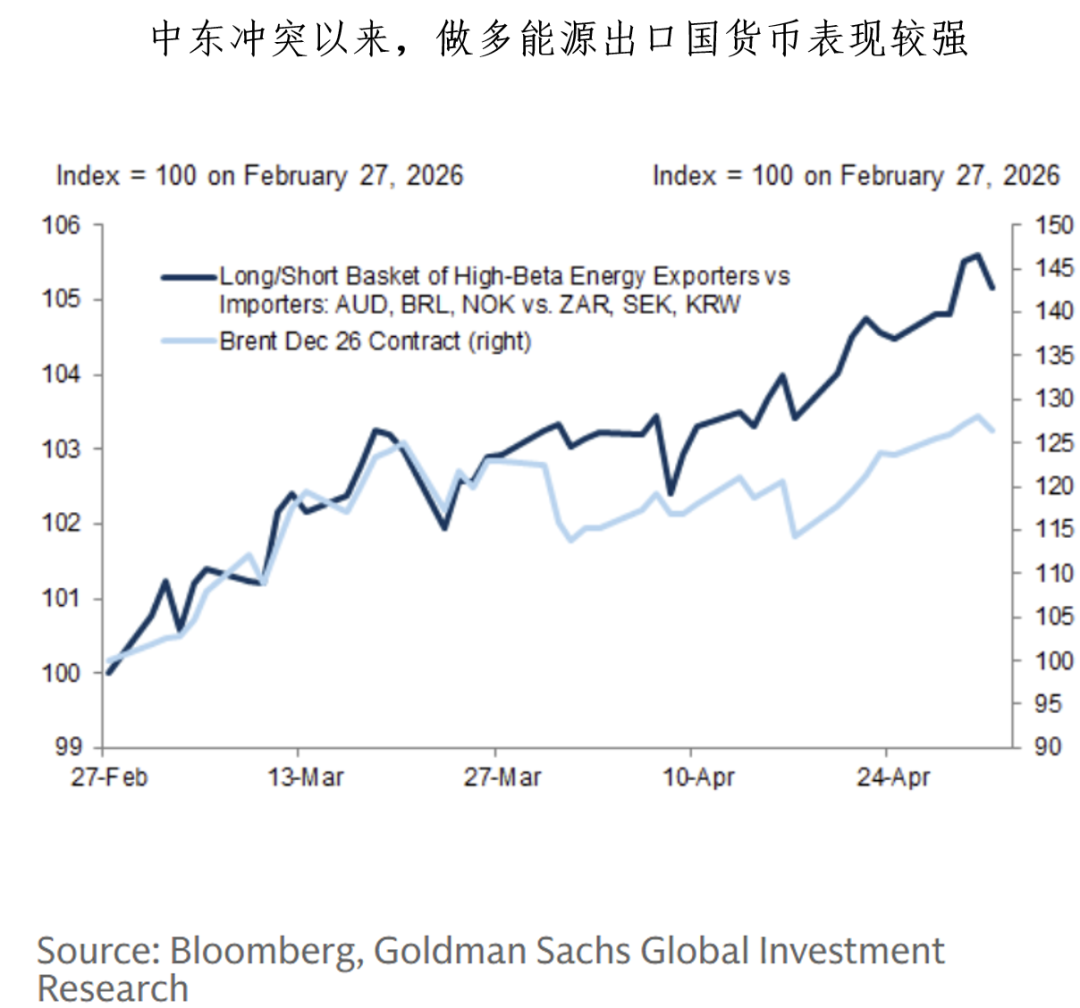
Около 90% нефти и природного газа, экспортируемых через Ормузский пролив, направляется в Азию; значительная часть импорта нефти и газа в Азию также зависит от транспортировки через этот пролив. Ближневосточный конфликт и резкий рост цен на нефть оказывают негативное влияние на экономику Азии, что проявляется в замедлении экономического роста и повышении инфляционных ожиданий.В данной волне геополитического конфликта валюты азиатских стран с уязвимой энергетической структурой подверглись серьезному удару и в целом демонстрируют слабую динамику.
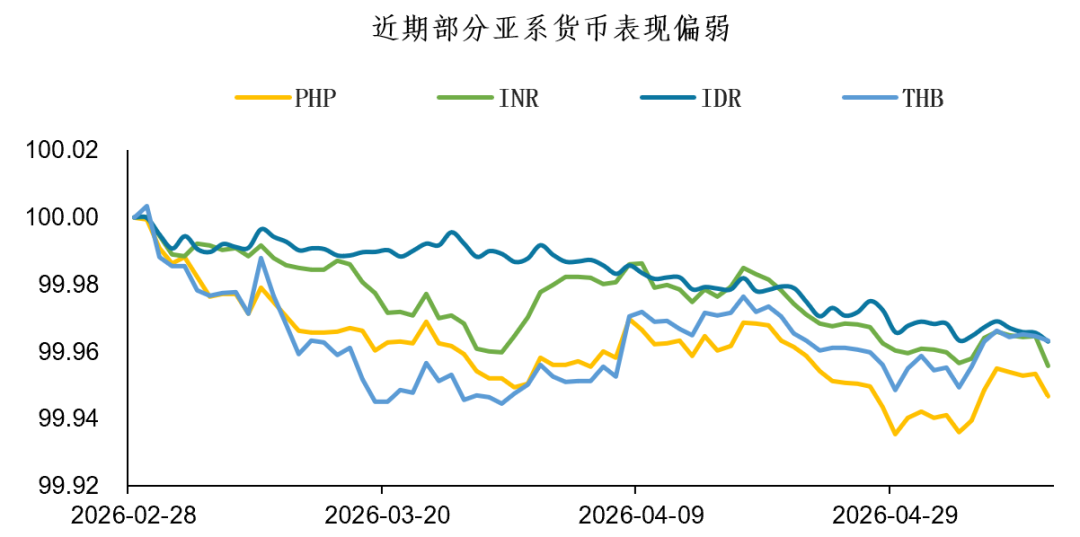
Столкнувшись с продолжающимся падением национальной валюты, центральные банки азиатских стран-импортеров энергетики решили не сидеть сложа руки и начали принимать меры. Анализируя историю, основная цель вмешательства центробанков Азии заключается в сглаживании спроса на доллар. Как правило:
(1) Если маржинальным фактором в балансе международных расчетов выступает счет капитальных операций, то центральный банк может напрямую проводить интервенции на спотовом рынке за счет продажи валютных резервов, а также использовать форвардные инструменты (NDF/DF), предоставляя "авансовое" предложение доллара для достижения эффекта валютной интервенции.
(2) Однако сейчас большинство стран Азии сталкиваются с шоком по текущему счету (например, расширение торгового дефицита, слабый экспорт), а не с краткосрочными проблемами ликвидности. Если разница ставок между долларом и национальной валютой слишком мала и центральный банк не хочет повышать внутренние процентные ставки, привлечение иностранного капитала будет затруднено, и временные интервенции станут постоянными мерами — форвардные позиции не смогут быть уменьшены. В такой ситуации центробанк прибегает к регулированию или инновационным способам управления валютным рынком.
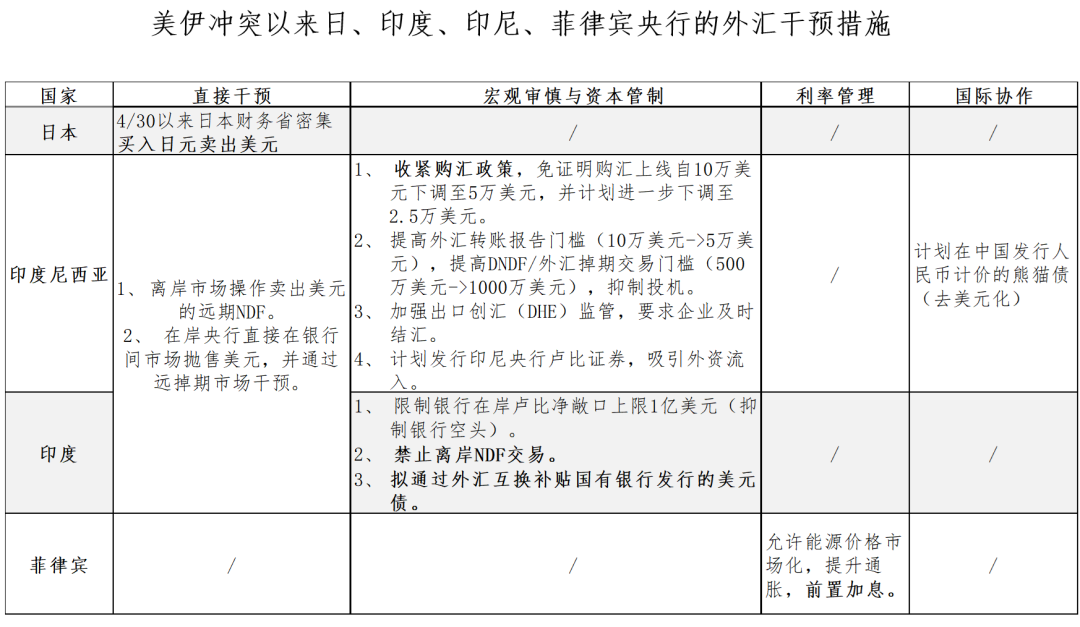
С начала мая валюты азиатских стран благодаря "быстродействующему средству" от центробанков действительно были в числе лидеров роста, однако устойчивость этого подъема все еще остается под вопросом:
1. Анализируя прошлые моменты интервенций, прямое вмешательство обычно более эффективно в условиях благоприятной рыночной конъюнктуры.
Успех интервенции в июле 2024 года был обусловлен тем, что BOJ занял жесткую "ястребиную" позицию, и на рынке активизировались ожидания снижения ставок ФРС США. Далее ФРС действительно начала цикл снижения ставок, интерес к стратегиям кэрри-трейда снизился, и был закрыт значительный объем коротких позиций по иене, что способствовало ее росту. Однако сейчас такой обстановки нет: на фоне высоких цен на нефть иена сталкивается с риском девальвации из-за роста инфляции и ограниченной маневренности монетарной политики, что затрудняет разворот курса.
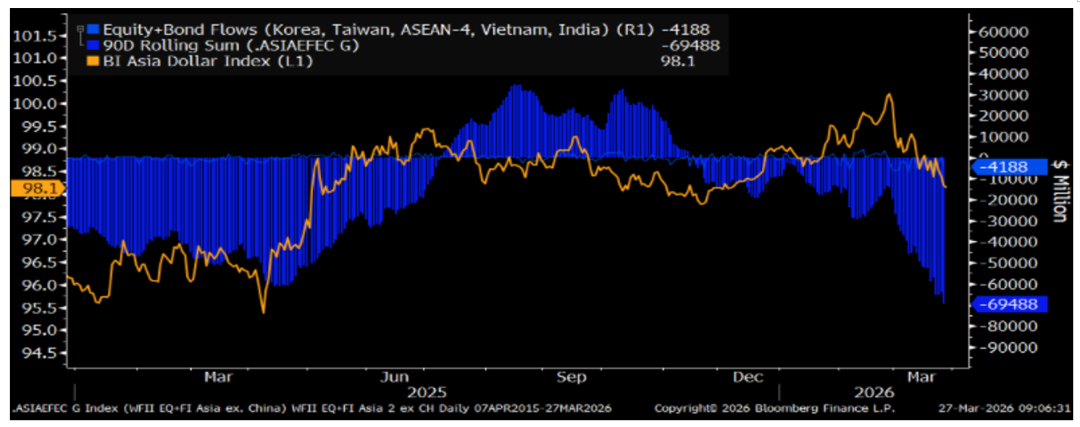
2. Не наблюдается разворота оттока капитала.
Рост цен на нефть повысил уровень инфляции, однако внутренний спрос во многих странах Азии остается слабым, и вероятность повышения ставок невысока. При этом стоит учитывать существенную разницу в экономических фундаментах азиатских стран, а устойчиво высокие цены на нефть могут со временем привести к проявлению импортируемой инфляции.
Краткосрочно отток средств из акций и облигаций сохраняется, что продолжает оказывать давление на курсы национальных валют через счет капитальных операций.
Приток средств в акции и облигации азиатских стран продолжает ослабевать
В заключение:
1. После начала конфликта между США и Ираном центральные банки некоторых азиатских стран-импортеров энергетики не остались бездействовать и использовали валютные интервенции для сглаживания спроса на доллар.
2. Анализ исторических случаев показывает, что прямые интервенции эффективны только при благоприятной конъюнктуре, а отток средств из азиатских стран не прекратился. Для устойчивого эффекта важны собственные фундаменты — пока интервенции не приводят к развороту тренда для валют стран, зависящих от импорта энергоносителей.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


