
Самое большое падение за год на торгах! Паническая распродажа привела к долгожданному снижению полупроводникового сектора! (Глубокий анализ и прогноз рынка)

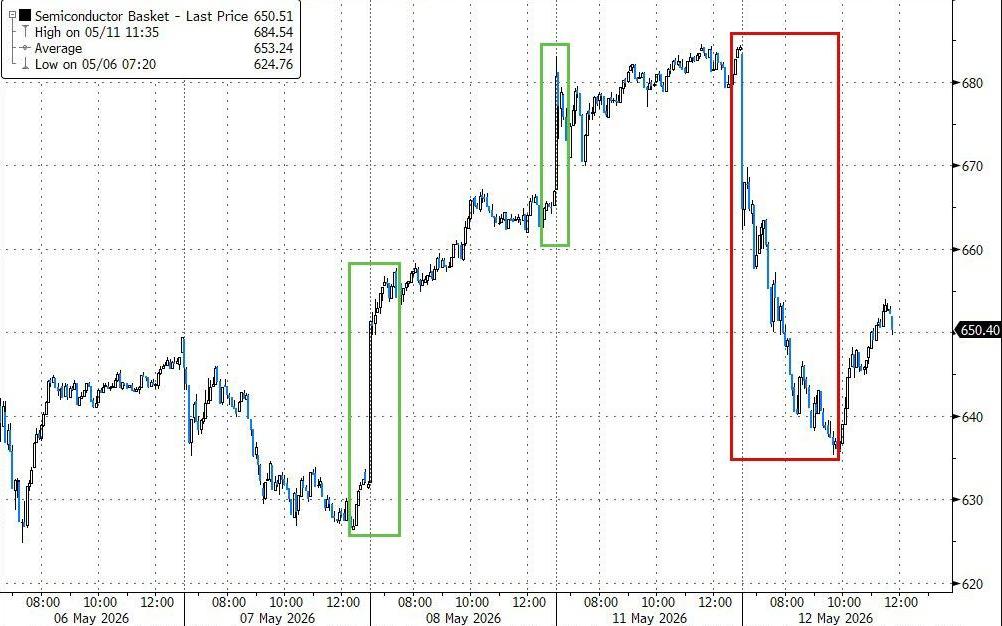
12 мая 2026 года (вторник) сектор полупроводников на американском рынке акций пережил одну из самых резких распродаж последних лет. Причиной стали не фундаментальные проблемы отрасли, а макроэкономический "реверс ожиданий" — данные по инфляции превзошли прогнозы, а геополитические риски вынудили рынок окончательно "не рассчитывать" на мягкую политику ФРС, что привело к массовому исходу капитала из переоценённых акций чип-компаний.
Ниже представлен комплексный анализ на основе последних рыночных данных:
1. Ключевая причина: "взрывная" инфляция разрушила надежды на снижение ставок
Непосредственным триггером для падения стали опубликованные Бюро статистики труда СШАданные по CPI за апрель. Показатели свидетельствуют о том, что инфляция не только не взята под контроль, но и резко пошла вверх, полностью изменив рыночные ожидания по траектории процентных ставок.
Общий CPI превысил прогнозы: Годовой рост CPI в США за апрель составил3.8%, что значительно выше предыдущего значения (3.3%) и стало новым локальным максимумом; в месячном выражении — рост на 0.6%.
Ядро CPI остаётся высоким: базовый индекс без учёта еды и энергии подрос за год на2.8%, что также выше ожиданий..
Интерпретация данных: это уже третий месяц подряд ускорения роста CPI в годовом выражении в США, что говорит о прерывании "нисходящего тренда" по инфляции. После публикации данных такие структуры, как Goldman Sachs и Bank of America, единогласно перенесли ожидания первого снижения ставки ФРС на2027 год, а некоторые участники рынка уже обсуждают даже возможность повышения ставок.
2. Прямой катализатор обвала: нефть и геополитика
Главный виновник "неожиданной" инфляции — рост цен на энергоносители. На фоне ситуации с Ираном энергетический индекс подпрыгнул на3.8%по сравнению с прошлым месяцем и обеспечил более 40% прироста CPI за месяц. При этом бензин подорожал на 5,4% за месяц и на 28,4% за год.
Эффект распространения: рост цен на энергию не только толкает вверх CPI, но и начинает проникать в другие сегменты (например, стоимость авиабилетов выросла на 2,8% за месяц), закрепляя высокую инфляцию.
3. Рыночный разбор: паническая продажа
Падение пришлось на исторически высокие уровни американского рынка — панические настроения были усилены.Филадельфийский полупроводниковый индексмоментами терял почти 7%, закрытие — минус более 3%. В отличие от прежних случаев, когда падали в основном небольшие компании, на этот раз былопадение по всему фронту:
Чипы для мобильных телефонов и ПК:Qualcomm (QCOM)потерпел наибольший урон — закрытие минус более 11%, на минимуме дня терял до 15%, это крупнейшее падение с 2020 года.
Гиганты CPU:Intel (INTC)подешевел на 9-10.9%, динамика крайне слабая.
Память и накопители:Western Digital (WDC),Micron (MU)потеряли более 6%-11%.
Оборудование и ИИ: эталон отраслиASMLминус более 5%,AMDминус более 6%..
4. Глубокий анализ и дальнейшие перспективы
Падение стало не просто реакцией на данные, а отметилокардинальное изменение торговой логикиамериканского рынка акций.
Логика первая: от "мягкой посадки" к страхам стагфляцииПоследние полгода в основе всех торгов лежала парадигма "рост AI + ожидание снижения ставок". Текущие данные по CPI ясно дают понять: экономика США может столкнуться с долгой высокой инфляцией и высокими ставками. Для акций технологических компаний, чья стоимость зависит от будущих денежных потоков, высокий уровень ставок — критически негативный фактор.
Логика вторая: идёт ротация капиталаРынок облигаций уже "бьёт тревогу": доходность 2-летних трежерис резко выросла. Инвесторы масштабно выходят из высокорисковых полупроводниковых бумаг и предпочитают защитные секторы — энергетику и необходимое потребление. Если тренд усилится, давление на техгигантов далеко не исчерпано.
Краткосрочный прогноз
Ключевой момент: ФРС сместила акцент с вопроса "когда понизить ставку" на вопрос "не придётся ли держать ставку высокой намного дольше". Предстоящие шаги нового главы ФРС Кевина Уолша могут оказать решающее влияние на дальнейшую динамику рынка.
Рекомендации по действиям: Пока не появятся чёткие сигналы пика инфляции, высокая волатильность сектора полупроводников, скорее всего, сохранится. В краткосроке следует избегать бумаг с высокой оценкой и слишком оптимистичными ожиданиями ("концептуальные" чипы). Защитная тактика лучше агрессивных покупок на просадках.
Несмотря на глубокую внутридневную просадку, профессионалы с Уолл-стрит сохраняют оптимизм в отношении полупроводников в среднесрочной и долгосрочной перспективе. На фоне существенногороста расходов на искусственный интеллект фундаментальные показатели сектора остаются прочными.
Крис Мёрфи, сопредседатель отдела стратегии деривативов Susquehanna International Group, отметил,"Исторический рост не может продолжаться вечно. После невероятного ралли коррекция была неизбежна — но, возможно, боль не будет долгой, ведь на рынке царит повсеместный FOMO (страх упустить возможность участия в росте)".
Рис Уильямс, главный стратег Wayve Capital Management, уверен,что до расширения рыночной "ширины" или появления альтернативных секторов приток капитала в полупроводники будет продолжаться — быки сохраняют контроль над ситуацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


