
Goldman Sachs: ASML сильно недооценена!

Глобальные инвестиции в AI-инфраструктуру продолжают превышать ожидания, сектор полупроводникового оборудования в целом демонстрирует сильный рост. Однако ASML, лидер в сегменте литографии, с начала года прибавил около 45%, что значительно отстает от показателей отрасли, рыночная оценка заметно расходится с устойчивостью его фундаментальных показателей.
В последнем аналитическом отчете Goldman Sachs 12-месячная целевая цена ASML повышена до 1600 евро (в бычьем сценарии – до 2000 евро), рейтинг "покупать" подтверждён. Исторически компания торговалась с премией порядка 20% к аналогам, но текущая оценка находится на 10-м процентиле за последние пять лет, что явно не соответствует ускорению роста в AI, усилению монопольного положения в EUV и фундаментальной стабильности бизнеса.
В отчете отмечается, что рынок слишком консервативно оценивает три ключевых драйвера: влияние AI на выручку от EUV, дополнительный спрос на оборудование, вызванный неэффективностью производства, и устойчивый рост количества EUV-слоёв. При базовом сценарии предположения выше рыночных, а отношение риска к прибыли составляет 2:1 в положительную сторону, что говорит о существенно большем потенциале роста по сравнению с рисками снижения.
В перспективе выделяют три катализатора: во-первых, после завершения перехода к архитектуре GAA может быть обновлена дорожная карта уменьшения техпроцесса, что станет индикатором роста числа EUV-слоёв; во-вторых, увеличение заказов от отстающих производителей подтвердит, что спрос на EUV распространяется от одного отраслевого клиента к нескольким; в-третьих, ускоренное внедрение корпоративных решений AI (особенно Agentic AI) способно дополнительно повысить ожидания по капитальным расходам.
Оценка явно ниже отрасли, дисконту сложно сохраняться
Текущий дисконт к оценке ASML не оправдан, преимущества компании ещё не полностью учтены рынком.
С начала года рост акций ASML заметно уступает примерно 60% общему росту европейского сектора технологического оборудования, а также основным конкурентам в полупроводниковых инструментах: ASM International – около 70%, BESI – 95%, Applied Materials – 70%, Lam Research – 70% и KLA – 55%.
С точки зрения оценки, исторически ASML торговался с премией около 20% к мировым аналогам в сфере полупроводникового оборудования. Сейчас наблюдается небольшой дисконт, близкий к 10-му процентилю за последние пять лет. Такой дисконт не соответствует ускоряющемуся росту AI-бизнеса компании, расширяющейся экспозиции к передовым чипам памяти и укрепляющейся конкурентной moat за счёт увеличения доли EUV-продукции (фактическая монополия в сегменте EUV-литографии).
Активизация инвестиций в AI-инфраструктуру, структурный рост спроса на EUV
Сомнения рынка по поводу устойчивости спроса на AI постепенно рассеиваются, данные от облачных провайдеров и по цепочке поставок указывают на более оптимистичные перспективы. Goldman Sachs недавно повысил прогноз по расходам на оборудование дляfabов (WFE), что служит существенной количественной поддержкой позитивной оценки ASML.
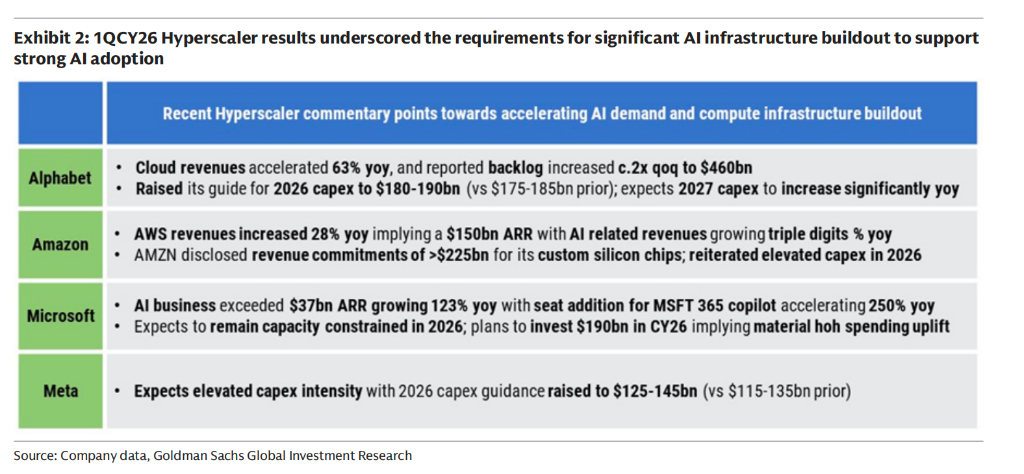
Во-первых, устойчивость капитальных расходов гиперскейл-облачных провайдеров вновь подтверждается. AI-выручка Google в первом квартале выросла на 63% в годовом исчислении, объём невыполненных заказов удвоился до 460 млрд долларов; выручка AWS Amazon выросла на 28%, что стало самым быстрым темпом роста за последние 15 кварталов, а AI-доходы по-прежнему приносят трехзначный прирост.
Ключевым сигналом стало заявление Alphabet о повышении ориентира по капитальным расходам на 2026 год до 180-190 млрд долларов и явное указание на ещё более высокие расходы в 2027 году, что эффективно снимает опасения по поводу пика capex в 2026-м. На основе этих трендов ожидается, что капитальные расходы крупных облачных провайдеров вырастут с 720 млрд долларов в 2026 году до 918 млрд в 2027-м и 1,02 трлн в 2028-м, что соответствует темпам роста 28% и 11%.
Во-вторых, цепочка поставок полупроводников также демонстрирует признаки напряженности. TSMC на своей квартальной отчётности указала, что разрыв между спросом и предложением передовых AI-чипов по-прежнему велик, и компания активно увеличивает мощности; Samsung же сообщила о рекордно низком уровне исполнения заказов, а отдельные клиенты уже переносят спрос на 2027 год.
В этом контексте скорректирован в сторону увеличения и глобальный прогноз затрат на фронт-энд оборудование. Ожидается, что в 2026 и 2027 годах мировой рынок WFE достигнет соответственно 141 млрд долларов (UTC+8) и 186 млрд долларов (UTC+8) с приростом 28% (UTC+8) и 32% (UTC+8) по сравнению с предыдущими прогнозами в 132 млрд и 160 млрд долларов.
Наконец, вклад AI в бизнес ASML по EUV будет расти. Предполагается, что доля AI в доходах от EUV к 2027 году достигнет верхней границы в 20%, тогда как в текущей оценке заложен лишь средний уровень в 20%; в бычьем сценарии – до 30%. В целом в 2025–2027 гг. спрос со стороны AI обеспечит около 40% дополнительного спроса на инструменты EUV в базовом сценарии и 50% – в бычьем.
Структурная неэффективность клиентских рынков: спрос на оборудование от глобальной дисперсии fabов недооценён
Одновременное расширение мощностей в нескольких fabах по всему миру приведёт к росту общего числа запускаемых пластин, соответственно увеличится и спрос на литографические машины, чего в текущей цене акций пока не учтено.
В текущей оценке учтено лишь около 7% дополнительного спроса, связанного с неэффективностью производства, в то время как целевая цена содержит 8% (UTC+8), что близко к верхней границе собственного прогноза ASML (5-8%) (UTC+8). Разница выглядит незначительной, но с учетом масштабов доходов ASML абсолютный выигрыш весьма значителен.
Samsung – ключевой катализатор данного сценария. Компания недавно дала ряд позитивных сигналов: устойчивый поток заказов на техпроцесс 2нм; рассматривает строительство второго fabа в Тайлере (штат Техас, США); в отчетности за первый квартал 2026 года отметила значительное увеличение затрат на оборудование по мере развертывания новых мощностей (UTC+8). Также Samsung указала на исторически низкий уровень исполнения заказов и на то, что отдельные клиенты уже переносят спрос на 2027 год, что подчеркивает срочную необходимость расширения мощностей.
Более того, если помимо TSMC и Samsung другие ведущие производители смогут масштабно наращивать мощности в передовых техпроцессах, это переломит прежний ландшафт, когда доминировал один поставщик. Одновременное расширение нескольких fabов по всему миру – это большее число задействованных машин (неэффективность производства), значит, суммарный спрос на запуск новых пластин будет существенно выше, но рыночная цена пока этого не учитывает.
Рост числа EUV-слоёв: слишком консервативная оценка проникновения технологии, даже при задержке новых решений прибыль положительна
Закладываемые рынком темпы технологического проникновения до сих пор на нижней границе собственных ориентиров ASML. Официальная цель компании на 2030 год – 25-30 слоёв для логических чипов, 7-10 слоёв для памяти (сейчас около 5 слоёв). В медвежьем сценарии, по текущей рыночной цене и в бычьем – прогноз 22, 23 и 25 слоёв для логики и увеличение на 2, 2 и 3 слоя для памяти соответственно.
Даже если запуск новых литографических технологий (High-NA) задержится, клиенты будут увеличивать закупку текущих Low-NA машин для компенсации мощностей. У этих устройств выше маржинальность, что позитивно для EPS ASML. Целевая цена предполагает 24 слоя EUV для логических микросхем в 2027 году (UTC+8), что немного выше 23 слоёв, заложенных в текущей рыночной цене (UTC+8); сценарий с 25 слоями скорректирован в сторону понижения из-за консервативных планов одного крупного клиента по High-NA, однако дополнительная отгрузка Low-NA положительно скажется на прибыли на акцию.
В следующие несколько кварталов ряд катализаторов может обеспечить дальнейший рост акций ASML: завершение перехода к GAA-архитектуре к концу 2026 года, обновление дорожной карты техпроцессов послужит опережающим индикатором увеличения числа EUV-слоёв; освоение новых проектных заказов от игроков-отстающих будет подтверждать многоклиентную модель; ускоряющееся внедрение корпоративных AI-решений (особенно рост спроса на CPU и HBM при Agentic AI) может дополнительно повысить ожидания по capex в отрасли.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


