
Организация: во втором квартале фундаментальные показатели золота и серебра остаются стабильными, в краткосрочной перспективе ожидается консолидация, ждем сигнала для открытия трендового движения

汇通网 15 мая сообщает—— Во втором квартале средне- и долгосрочные фундаментальные показатели золота и серебра остаются прочными, обеспечивая ценам поддержку, однако из-за высоких доходностей американских облигаций и сильного доллара происходит давление на рынок, отсутствие макроэкономических катализаторов не позволяет выйти из диапазона волатильности. Защитная функция золота в условиях геополитической напряженности ослабла, оно лишь удерживает нижние ценовые уровни; для серебра характерен более напряженный баланс спроса и предложения, в краткосрочной перспективе наблюдается небольшой отскок, но недостаточно дополнительного капитала. Серебро более чувствительно к макроэкономике: при мягкой посадке экономики может опережать золото, при падении экономики — проявлять большую волатильность и слабость. В целом, для дальнейшего движения нужны сигналы синхронизации политики ФРС, курса доллара и потоков капитала.
Во втором квартале фундаментальные среднесрочные и долгосрочные показатели золота и серебра остаются стабильными и прочными, что обеспечивает устойчивую поддержку ценам.
Последний квартальный отчет Sucden Financial по металлам указывает, что сейчас высокие доходности американских облигаций и сильный доллар оказывают явное давление, геополитические риски и спрос на физическое золото удерживают цены в нижней части диапазона, но отсутствует макроэкономический катализатор для прорыва вверх. Защитная функция золота ослабла, по серебру фундаментальная ситуация более жесткая, но оба инструмента ограничены недостаточным поступлением капитала и макроэкономическими условиями. В краткосрочной перспективе сохраняется боковой тренд, чтобы открыть пространство для трендового движения, необходимо следить за реальными доходностями, динамикой доллара и сигналами политики ФРС.
Золото под давлением, защитная функция временно неработоспособна
Нынешние высокие доходности американских гособлигаций и сильный доллар стали ключевыми факторами, сдерживающими рост цен на золото. Несмотря на продолжающуюся неопределенность геополитической ситуации и стабильный спрос на физическое золото, это позволяет лишь удерживать нижние уровни цен, но не обеспечивает их резкого подъема.
Sucden Financial отмечает: для значимого роста золота необходимы одновременное снижение реальных доходностей и ослабление доллара.
На фоне продолжающейся геополитической напряженности, особенно на Ближнем Востоке, золото не демонстрирует традиционного поведения защитного актива. Обострение ситуации приводит к росту цен на нефть и усилению инфляционных ожиданий, что поднимает доходности американских гособлигаций и значительно увеличивает альтернативные издержки владения бездоходным золотом. Рыночное мнение таково: заметный рост котировок возможен только при переоценке рынком снижения реальных доходностей, ослабления доллара или явных сигналов смягчения политики со стороны ФРС.
Структурная поддержка остается прочной: запасы золота в ETF держатся на исторически высоких уровнях, несмотря на колебания цены, институциональный спрос не снижается. Однако в настоящий момент институциональные инвестиции носят скорее оборонительный характер и не создают устойчивый импульс роста, поэтому в ближайшей перспективе цена золота, вероятно, останется в диапазоне, с жесткой поддержкой на уровне 4500 долларов за унцию. Для достижения отметки в 4800 долларов потребуется ослабление экономических показателей или отчетливые “голубиные” сигналы от ФРС.
Фундаментал по серебру сильнее, но для роста не хватает капитала
Рынок серебра в целом схож с золотом, на этой неделе спотовая цена достигала 89,344 долларов за унцию — максимум за два месяца. В сравнении с золотом у серебра более жесткий баланс спроса и предложения: сохраняющийся дефицит предложения и относительно низкие спекулятивные позиции обеспечивают естественную поддержку ценам. После резкого снижения в начале года спекулятивные позиции по серебру на Нью-Йоркской товарной бирже заметно сократились, общий объем позиций значительно ниже исторических максимумов. Запасы в silver ETF также снизились с пиков конца 2025 года, а интерес со стороны институтов несколько ослабел.
Хотя в краткосрочной перспективе серебро немного отыграло снижение, на рынке по-прежнему не хватает крупного инвестиционного потока, необходимого для устойчивого долгосрочного тренда. По оценкам Sucden Financial, во втором квартале серебро может сохранять устойчивость благодаря дефициту предложения и умеренным спекулятивным позициям, но для прорыва необходим возвращение капитала в ETF, новый приток спекулятивных длинных позиций, а также общее улучшение макроэкономических условий.
Разная макроэкономическая чувствительность: экономическая динамика определяет соотношение сил
Из-за более высокого значения промышленного спроса серебро гораздо чувствительнее к макроэкономическим колебаниям, чем золото. Если в дальнейшем удастся избежать рецессии, инфляция будет снижаться, ФРС вовремя начнет цикл смягчения и не вызовет спада, восстановление ликвидности и стабильный промышленный спрос позволят серебру в отдельные периоды опережать золото.
Но если экономика погрузится в глубокий спад, промышленный спрос на серебро станет негативным фактором, волатильность усилится, а динамика будет слабее, чем у золота. По оценкам институтов, зона поддержки серебра находится в диапазоне 70–72 долларов за унцию, для роста до 80–85 долларов нужны и устойчивые притоки в ETF, и улучшение макроэкономики.
Заключение
В целом, во втором квартале фундаментальные показатели золота и серебра остаются прочными опорами, но доллар и высокие доходности амер. облигаций оказывают устойчивое давление, а отсутствие явных макроэкономических катализаторов не позволяет пробить диапазон колебаний. Защитная функция золота временно ослабла, баланс спроса и предложения по серебру выгоднее, но отсутствует новый приток капитала.
Дальнейшая динамика прежде всего зависит от реальных доходностей, силы доллара и сигналов ФРС, а также от состояния экономики, что будет определять ротацию между золотом и серебром. В краткосрочной перспективе рынок, скорее всего, останется в диапазоне, ожидая четких сигналов для формирования тренда.
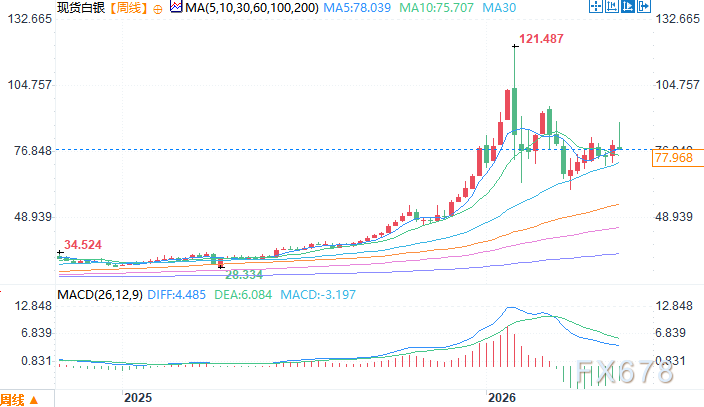
Недельный график спотового серебра Источник: 易汇通
Восточноазиатский часовой пояс 15 мая 13:59 (UTC+8) Спотовое серебро: 78,20 долларов за унцию
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


