
Как вели себя американские акции во время прошлых смен руководства ФРС?

15 мая Пауэлл официально покинул пост главы ФРС, а Уолш принял присягу и занял эту должность. Для рынка ключевой вопрос заключается в следующем: смена главы ФРС – как поведет себя американский фондовый рынок?
Согласно последнему отчету компании Huafu Securities, инвесторам следует быть осторожными с иллюзией спокойствия в "первый месяц после смены руководства". Исторический опыт показывает, что в первый месяц после вступления в должность нового председателя ФРС американский фондовый рынок обычно демонстрирует стабильную динамику, иногда даже немного выше исторического среднего.
Однако подлинные рыночные переменные обычно проявляются через 3–6 месяцев после смены председателя. По мере того как новые рамки политики постепенно включаются в рыночное ценообразование, за три и шесть месяцев среднее максимальное снижение рынка составляет -10,13% и -13,14% соответственно, а среднесрочные риски волатильности заметно растут.
Тем временем смена политического курса меняет логику оценки активов. На слушаниях Уолш четко заявил, что откажется от рамок "чрезмерной коммуникации" с форвард-гайдносами эпох Бернанке, Йеллен и Пауэлла. Это означает, что ФРС больше не будет выступать "опекуном" рынка, а чувствительность цен активов к экономическим данным и решениям ФОМС резко возрастет.
На практике Уолш планирует ввести усечённое среднее PCE как новый показатель инфляции и, учитывая текущий масштаб системы (около 3 трлн долларов резервов), возможно, сознательно замедлит темпы сокращения баланса (QT). Инвесторам в ближайшие полгода стоит готовиться к повышенной ожидаемой волатильности и более резкому пересмотру стоимости активов.
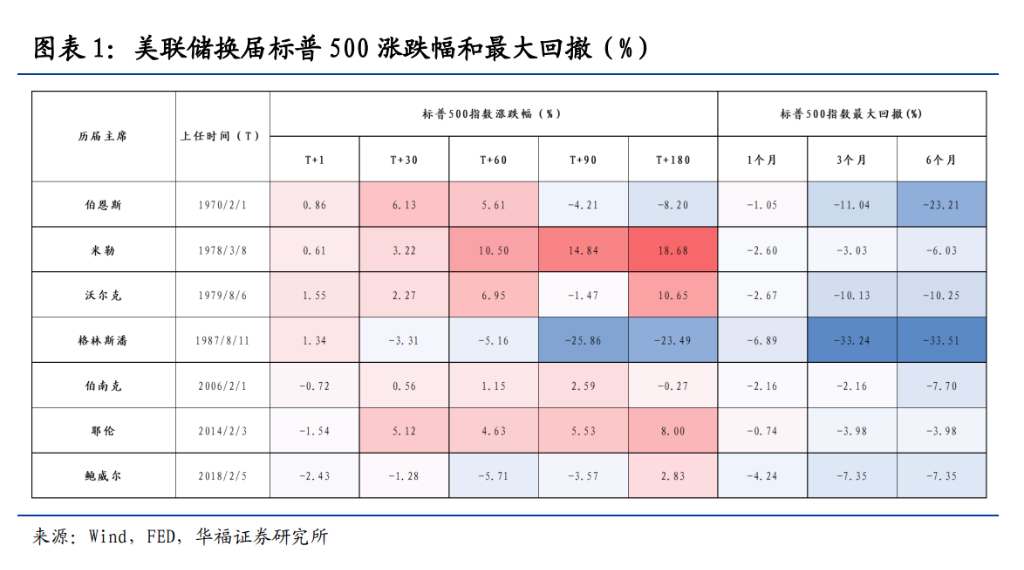
"Медовый месяц" в начале срока и "усилитель риска" в среднесрочной перспективе
Исторические данные показывают, что влияние смены председателя ФРС на американский рынок выражено "ограниченно в краткосроке и усиленно в среднесрочной перспективе". Рынок часто чрезмерно опасается потенциальных перемен, однако опыт с 1970 года выявляет контринтуитивное явление: в первый месяц после смены фонда рынок не погружается в турбулентность, а, напротив, пребывает в сравнительно безопасной "фазе наблюдения".
Конкретно, через месяц после смены председателя средний рост S&P 500 составил 1,81%, что значительно выше общего исторического уровня 0,80%. Это сопровождается средним максимальным снижением лишь -2,91%, что лучше общего исторического уровня -3,95%. Объясняется это тем, что новый председатель на начальном этапе, как правило, предпочитает сохранять преемственность политических рамок или коммуникативную стратегию предшественника, предоставляя рынку краткосрочную определенность.
Однако истинные риски постепенно проявляются при среднесрочном ценообразовании. По мере реализации новых политик ФОМС, изменения экономических данных и проявления личного стиля коммуникации нового председателя открывается окно значительного усиления рыночных рисков:
-
3 месяца: средний прирост/потеря S&P 500 опускается с исторической нормы +2,28% до -1,74%, а средний максимальный откат увеличивается до -10,13%, что на 2,92 процентных пункта хуже исторического среднего.
-
6 месяцев: средний прирост сжимается до 1,17% против исторических +4,63%; средний максимальный откат углубляется до -13,14%.
В целом, влияние смены председателя ФРС не носит мгновенный характер, а проявляется постепенно. Инвесторам не стоит обманываться мнимым спокойствием в начале нового срока — к волатильности на горизонте 3–6 месяцев нужно относиться с особой бдительностью. 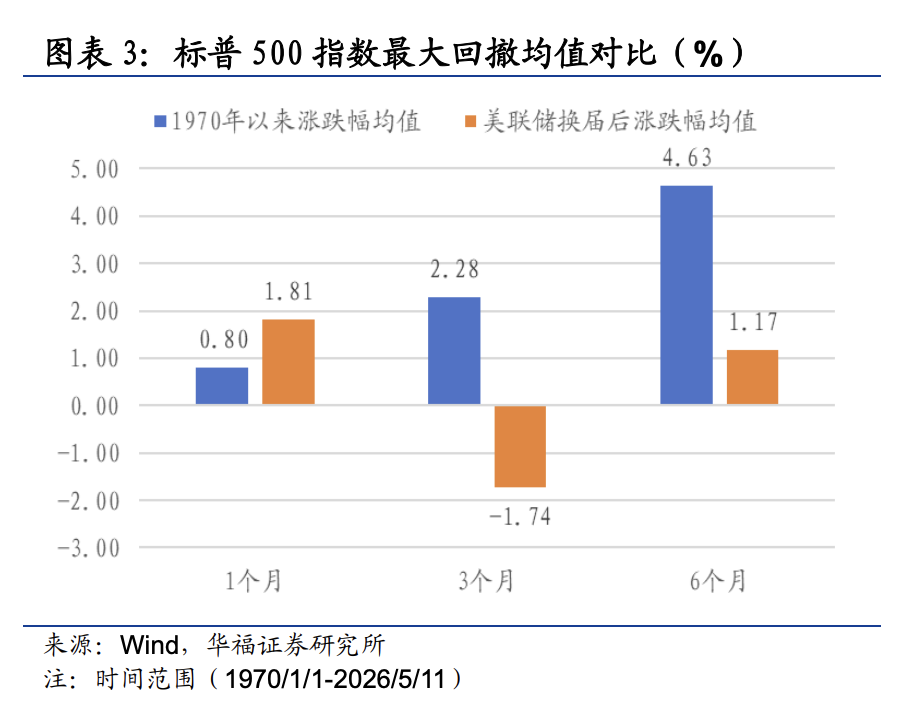
Исторический обзор: макроэкономический цикл и преемственность политики определяют судьбу рынка
Оглядываясь на все случаи смены председателя ФРС с 1970 года, можно отметить: конечная рыночная траектория определяется не самой сменой руководителя, а уровнем инфляции и оценкой активов того периода, а также тем, сохранит ли новый председатель существующие политические рамки. Макроэкономические условия во время смены и оказывают ключевое влияние на степень волатильности рынка США.
-
Политические компромиссы и угроза стагфляции (Бернс - 1970, Миллер - 1978)
При вступлении Бернса на пост инфляция в США была высокой (CPI ≈ 6,2%), безработица — 4%. Под политическим давлением Никсона он снизил эффективную ставку федеральных фондов с 5,75% до 3,25%, что краткосрочно запустило "бум Nifty Fifty", но полностью подорвало инфляционные ожидания и подготовило почву для стагфляции.
Во время вступления Миллера индекс вырос на 18,68% за полгода, но этот рост оказался "бумажным", основанным на отрицательных реальных ставках; инфляция так и не была обуздана. При нём уровень инфляции был ещё выше и продолжал расти, а Миллер не перешёл к ужесточению, что только усилило разбалансированность инфляционных ожиданий.
- Агрессивное ужесточение и обвал оценок (Волкер, 1979; Гринспен, 1987)
Волкер, столкнувшись с неконтролируемой инфляцией, повысил ставку до почти 20%, вследствие чего в течение шести месяцев рынок упал на максимальные -10,25%. Однако за счет краткосрочной боли удалось стабилизировать инфляцию: CPI был снижен до диапазона 3–4%.
В начале срока Гринспен сохранял жесткую политику, к тому же рынок был переоценен, а программная торговля распространилась, что привело к "черному понедельнику": за 60 дней с момента назначения максимальный откат рынка составил -5,16%. Это вынудило Гринспена быстро развернуться и снизить ставку с 7% до 5,5% для стабилизации рынка.
- Плавный переход и продолжение цикла (Бернанке - 2006, Йеллен - 2014, Пауэлл - 2018)
При назначении Бернанке экономические основы были стабильны, политика ужесточения сохранилась, за три месяца откат ограничился -2,16%. Йеллен возглавила ФРС при CPI всего 1,1%, политика нулевых ставок сохранилась и рынок плавно рос, за 180 дней прирост составил 8%. Пауэлл вступил в завершающей фазе цикла повышения ставок и в 2018 году продолжил четырежды повышать ставки на фоне торговых трений до 2,25-2,5%, что привело к очевидному давлению на рынок в начале срока.
Исторический опыт подтверждает: рынок определяют не сама смена председателя, а цикл и политический выбор в этот момент.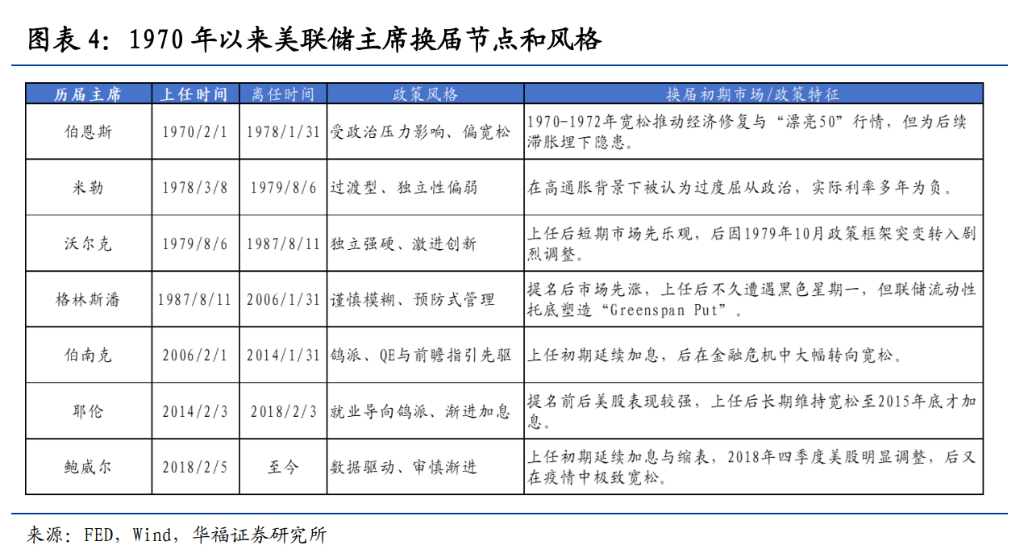
План Уолша: переосмысление инфляционного нарратива и отказ от "чрезмерной коммуникации"
Если Уолш возглавит ФРС, он может изменить механизм коммуникации ЦБ, сократить влияние форвард-гайдансов и использовать "усечённое среднее PCE" и нарратив об эффективности искусственного интеллекта для создания пространства для будущего снижения ставок.
На слушаниях в Сенате Уолш продемонстрировал рефлексивный и реформаторский настрой, прямо указав на провал политики в 2021–2022 годах, приведший к инфляции. С точки зрения реализации, рынку стоит внимательно следить за изменением механизма коммуникации. Уолш прямо выступил против преждевременного раскрытия траектории ставок, считая, что "чрезмерная коммуникация" ограничивает гибкость проведения политики. Это может означать завершение почти 15 лет практики управления ожиданиями, которую применяли Бернанке, Йеллен и Пауэлл. После утраты защиты форвард-гайдансов рискованные активы будут острее реагировать на экономические данные и решения ФОМС.
Что касается логики снижения ставок, Уолш не обещал быстрого смягчения, но обозначил два потенциальных драйвера:
-
Нарратив об эффективности искусственного интеллекта: считает, что в долгосрочной перспективе рост производительности от ИИ может стать основанием для снижения ставок.
-
Новая инфляционная методология: в частности, была упомянута разработанная Федеральным резервным банком Далласа "усечённая средняя PCE" — исключает 24% нижних и 31% верхних значений. В условиях тарифов и локальных шоков этот показатель существенно ниже ядра PCE. Если его вес в принятии решений возрастет, у ФРС появится пространство для объяснения, что "инфляция уже снизилась", и тем самым откроется путь к снижению ставок.
Касаясь сокращения баланса, Уолш нацелен действовать совместно с Минфином медленно и аккуратно. Однако текущая ситуация с ликвидностью не позволяет действовать агрессивно. На данный момент объем резервов банков составляет около 3 трлн долларов, а буфер ONRRP сокращается. В ходе сокращения баланса в 2017–2019 годах достижение уровня 1,4 трлн долларов резервов уже спровоцировало кризис на рынке репо. С учетом более жесткого регулирования и высокого эндогенного спроса банков на резервы, реальное пространство для сокращения ликвидности ограничено. Следовательно, реализация сокращения баланса под руководством Уолша, скорее всего, будет идти по пути "медленнее, мягче, позже".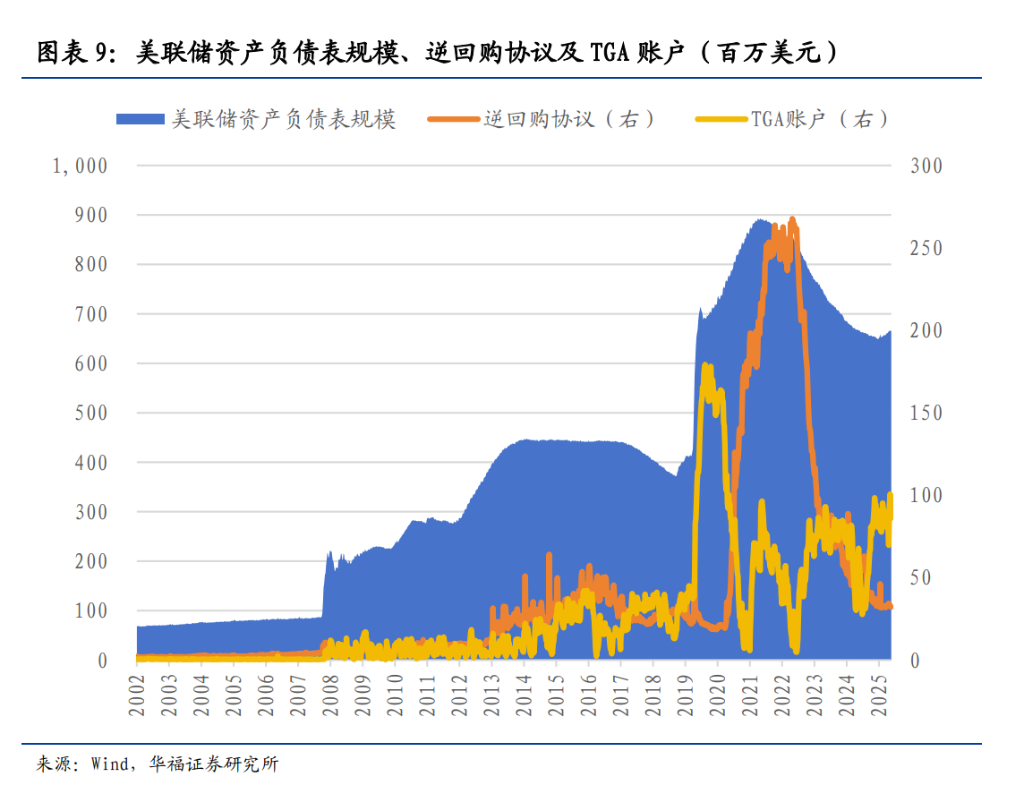
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


