
«Резкие разногласия» вокруг Microsoft: известный технологический фонд полностью выходит с $8 млрд, а известный хедж-фонд Ackman скупает акции на $2,4 млрд

Вокруг вопроса, представляет ли искусственный интеллект для основного бизнеса Microsoft "угрозу" или же это двигатель роста, разразилось гигантское встречное пари между двумя ведущими мировыми управляющими фондами, в результате чего долгосрочная инвестиционная привлекательность Microsoft стала одной из самых обсуждаемых тем на рынке.
Основатель британского хедж-фонда TCI сэр Кристофер Хонн почти полностью распродал акции Microsoft на сумму около 8 миллиардов долларов, сократив долю в портфеле с 10% до 1%, и предупредил, что стремительное развитие AI создает структурную угрозу для Microsoft Office и Azure. Американский миллиардер Билл Акман, напротив, объявил, что его Pershing Square создал новую крупную позицию по Microsoft на сумму около 2,4 миллиарда долларов и заявил об этом в поданном в тот же день отчете 13F, прямо оспорив мнение Хонна и отметив, что тот "ошибается".
Акман подробно изложил свою логику на платформе X, отметив, что входил в позицию по мультипликатору 21 будущей прибыли. По его мнению, корпоративный "ров" Microsoft 365 "практически невозможно повторить", Azure демонстрирует сильный рост, а опасения рынка "совершенно не по адресу". В то же время, в письме инвесторам Хонн прямо предупредил о рисках дестабилизации в связи с AI, синхронно увеличив долю Alphabet с 3% до 5% и сделав ее крупнейшей технологической позицией фонда.
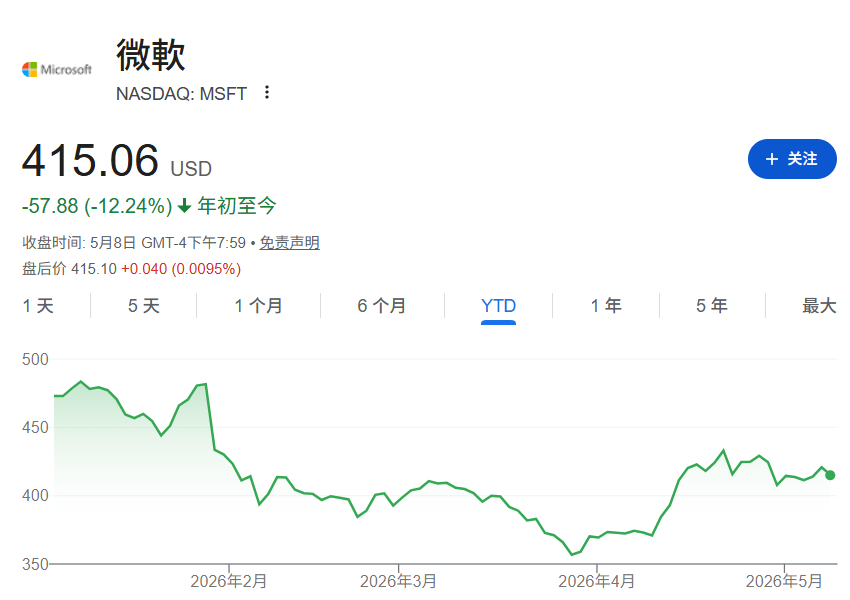
Эта публичная "битва" между топовыми инвесторами в определенной степени поддержала испытывающие давление акции Microsoft. В пятницу Microsoft выросла на 3,05%, в то время как A-акции Alphabet, по которым Акман также заявил о сокращении доли, снизились на 1,07%. За год акции Microsoft упали более чем на 15%, а сомнения по поводу того, сможет ли компания трансформировать свои масштабные инвестиции в AI в коммерческую отдачу, до сих пор не развеялись.
Сторона "медведей": AI — это "угроза" для Microsoft, TCI полностью вышел из крупной многолетней позиции
TCI практически непрерывно владел акциями Microsoft с четвертого квартала 2017 года, за это время цена акций компании выросла почти на 400%, и фонд значительно заработал на этом десятилетнем партнерстве. Крупная распродажа сейчас знаменует фактическое завершение этой позиции.
В письме к инвесторам Хонн концентрирует свои опасения на двух аспектах. Первый — бизнес офисных приложений Office: по его мнению, стремительное развитие AI способно радикально изменить рабочие процессы, породить новое поколение платформ для продуктивности, что, в свою очередь, может поколебать многолетнее доминирование Microsoft Office на рынке. Второй — облачная платформа Azure: Хонн также выразил "определенный уровень риска" в отношении ее перспектив роста. Масштабное сокращение доли произошло на фоне падения акций Microsoft более чем на 15% с начала года, что отражает распространенные сомнения рынка в успехе монетизации AI — инвесторы начали задаваться вопросом, сможет ли растущие капитальные вложения в AI трансформироваться в заметную коммерческую отдачу.
Параллельно с продажей Microsoft, TCI предпринял противоположное действие в отношении Alphabet, увеличив соответствующую долю с 3% до 5%, что делает Alphabet крупнейшей технологической позицией фонда на данный момент. Этот ребаланс подчеркивает внутренние структурные перестройки фонда в технологическом секторе — переход от Microsoft к Alphabet.
Следует отметить, что TCI в целом не является тематическим технологическим фондом — доля технологических акций в его портфеле относительно невелика. Основные позиции сосредоточены на инфраструктурном и аэрокосмическом секторах: крупнейшая доля у GE Aerospace (18%), среди других крупных вложений — Visa, Moody's и инфраструктурная компания Ferrovial. В портфеле TCI всего 15 акций, а Хонн известен долгосрочным удержанием позиций — средний срок более девяти лет, что заметно превышает показатели большинства хедж-фондов. В прошлом году TCI занял первое место в мировом рейтинге по доходу для инвесторов — 18,9 млрд долларов, обойдя Citadel Кена Гриффина и Millennium Иззи Ингландера.
Сторона "быков": "Ров" M365 и Azure почти невозможно повторить, Акман идет против рынка
Акман опубликовал на платформе X подробный аналитический материал, в котором на трех уровнях — конкурентные преимущества, оценка безопасности и рыночная структура — последовательно отвечает на опасения инвесторов в отношении Microsoft.
В части M365 он отмечает: более 450 миллионов активных пользователей, Word, Excel, PowerPoint, Outlook и Teams глубоко интегрированы в повседневные бизнес-процессы практически всех крупных компаний, что поддерживается инфраструктурой по аутентификации, безопасности, соответствию требованиям и управлению данными, созданной Microsoft за десятки лет, и этот "ров" практически невозможно повторить. Он также напомнил о ценообразовании: средняя стоимость M365 на одного пользователя составляет около 20 долларов в месяц, что существенно дешевле, чем покупка отдельных аналогичных инструментов. M365 и Azure обеспечивают примерно 70% всей прибыли Microsoft. За последний квартал доход M365 вырос на 15% (в постоянной валюте).
В отношении Azure Акман считает, что риски рынка "также преувеличены". Он сообщил, что выручка Azure в последнем квартале выросла на 39% (в постоянной валюте), Microsoft увеличила бюджет на капвложения до 190 млрд долларов на весь 2026 год, из которых примерно две трети пойдут на серверы и сетевое оборудование, напрямую связанные с текущими доходами, а во втором полугодии ожидается ускорение роста.
У рынка негативное восприятие корректировки партнерства с OpenAI, но Акман иначе трактует событие: по его словам, отказ от эксклюзивных продаж моделей OpenAI — не поражение, а переход к "более открытой мультимодельной архитектуре", что выгоднее для корпоративных клиентов, которым нужен гибкий выбор между разными моделями. Он использует данные: более 10 тысяч корпоративных клиентов уже используют несколько моделей на рынке AI-моделей Azure Foundry.
Акман указывает и на еще один невидимый актив: около 27% экономических интересов Microsoft в OpenAI, которые по последней оценке OpenAI составляют около 200 млрд долларов (или 7% капитализации Microsoft), однако этот актив пока не отражен в мультипликаторе прибыли, который составляет порядка 21 — на уровне рынка и гораздо ниже исторических средних значений по Microsoft.
Фундаментальный раскол в AI-нарративе
Суть разногласий между двумя участниками спора — в фундаментальной оценке взаимосвязи AI и существующей экосистемы программного обеспечения.
Хонн придерживается "дисраптивной" позиции: AI даст старт совершенно новым продуктам для повышения продуктивности и подорвет накопленный десятилетиями пользовательский барьер в Microsoft Office. Акман же сторонник позиции "усиления": AI будет интегрироваться в существующие платформы, а Microsoft — один из главных претендентов на выигрыш благодаря глубокой интеграции Copilot под руководством CEO Сатьи Наделлы и эволюции Azure в направлении мультимодели.
Что касается отказа Microsoft от эксклюзивных прав на продажу моделей OpenAI в апреле — в то время как рынок в целом воспринял это как уступку OpenAI, Акман трактует это как осознанное движение к более "открытой мультимодельной архитектуре", что выгодно для корпоративных клиентов с растущим спросом на многообразие моделей. По его словам, более 10 тысяч корпоративных клиентов уже используют более одной модели на Azure Foundry.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Goldman Sachs: Не ждите промежуточных выборов — «Goldilocks» ралли может раньше разжечь конец года на американском рынке акций
По мнению Goldman Sachs, рынок уже чрезмерно оценил риски стагфляции и высоких доходностей; эффект тарифов ослабевает, энергетика может столкнуться с дефляцией, а массовое внедрение AI снижает издержки и будет способствовать снижению инфляции. Хотя темпы роста замедляются, ключевая прибыль остается высокой, а возможности для ужесточения политики со стороны центральных банков ограничены. В условиях "золотой середины" (Goldilocks) усиливается FOMO вокруг AI — нет необходимости ждать промежуточных выборов; ралли по сценарию "золотой середины" может разогреть рынок акций США к концу года раньше ожидаемого.
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
Цены на крипто
Далее


