
Кто-нибудь еще помнит о «стагфляции»?

В третью неделю мая доходность 10-летних гособлигаций США выросла с прежней, относительно консенсусной, средней отметки в 4,3% более чем на 30 базисных пунктов — до уровня около 4,6%. Как оценивать дальнейшую динамику: это общее повышение диапазона или же устойчивый прорыв вверх, вызванный инфляционными опасениями? Снова сосредоточимся на ситуации вокруг Ирана и динамике мировых цен на нефть, поделюсь некоторыми своими соображениями.
В третью неделю мая долгосрочные гособлигации развитых зарубежных экономик выросли синхронно
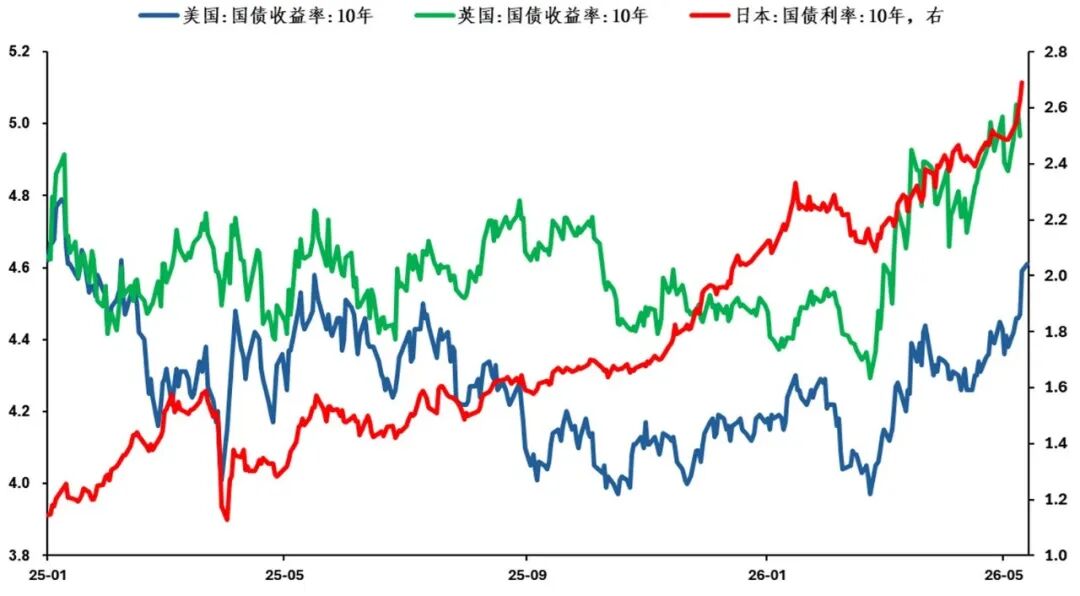
Вспоминая начало ситуации с Ираном, когда возникал вопрос: как высокие цены на нефть повлияют на перспективы мировой макроэкономики, «стагфляция» была практически единодушным мнением инвесторов. Однако спустя почти квартал, обсуждая влияние иранской ситуации,рынок явно больше фокусируется на «инфляции», а не на «стагнации». Что стало причиной такой смены акцентов?
На сегодняшний день по поводу ситуации в Иране рынок строит два ключевых предположения о времени возможного открытия пролива: до конца апреля и до конца июня.В частности, если к концу апреля пролив не откроют, международные цены на нефть могут столкнуться с риском роста; если к концу июня пролив всё ещё будет закрыт, нарушение цепочек поставок постепенно начнёт сказываться на экономике. Эти два ключевых предположения, в определённой степени,отражают мнение инвесторов о том, как высокие цены на нефть скажутся на макроэкономических перспективах — т.е. последовательность «стагнация/инфляция».
Важность Ормузского пролива для глобальных энергоснабжений не вызывает сомнений. Но важный факт заключается в том, что под влиянием ряда факторов, основные мировые экономики были относительно хорошо обеспечены запасами нефти ещё до блокировки пролива.Таким образом, в течение определённого времени основной риск для рынка — это подорожание энергоносителей из-за недостатка поставок, а не риск непосредственного разрыва поставок. Одновременно с этим, на фоне роста оптимизма на финансовых рынках, расширения бюджетных расходов из-за политических циклов в ведущих экономиках, а также публикации данных по экономике, превышающих ожидания, мы видим явный уклон рынка в сторону «инфляции» в ущерб «стагнации» в сценарии стагфляции.Иными словами, рынок уже адекватно оценивает позитивные сценарии.
С момента конфликта США и Ирана опасения рынка по поводу инфляции заметно превалируют над опасениями стагнации
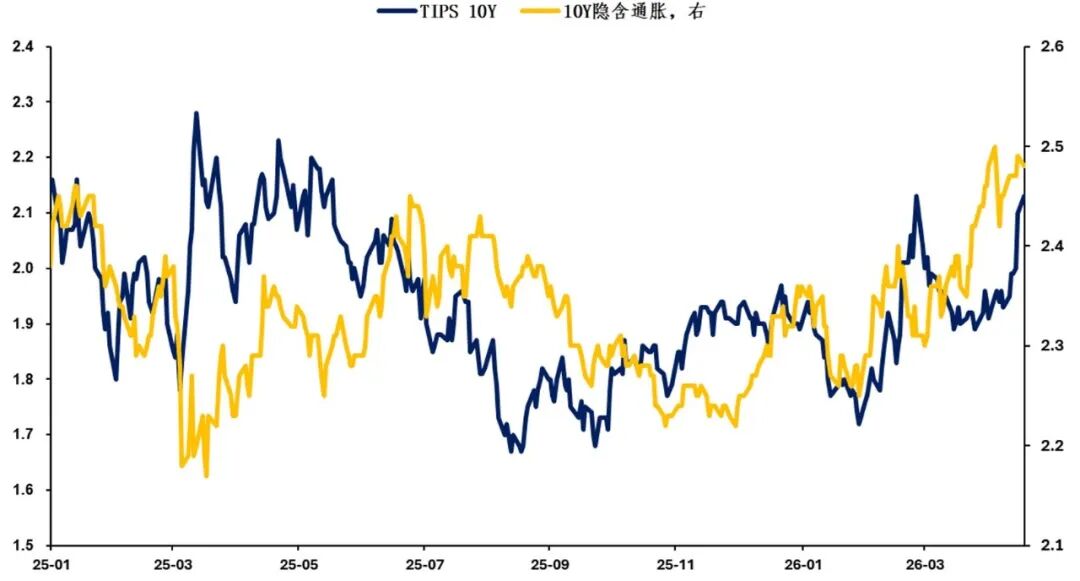
Рыночное ценообразование, как правило, «краткосрочно», однако, изучая последние аналитические обзоры, автору кажется, что опасения по поводу среднесрочной стагфляции по-прежнему достаточно распространены. Сначала проявляется «инфляция» — возможно, как реакция рынка на то, что пролив не был открыт к концу апреля, а встреча между Китаем и США не способствовала деэскалации ситуации с Ираном, что вынуждает инвесторов корректировать портфели в соответствии с новым предположением по срокам открытия пролива.
Однако автор считает важным отметить, что по мере завершения корректировки портфелей, если пролив так долго не будет открыт, акцент рынка, скорее всего, сместится с «инфляции» к рискам «разрыва поставок» и потенциальному росту безработицы, то есть к «стагнации», что приведёт к расхождению между краткосрочным ценообразованием и среднесрочными ожиданиями.
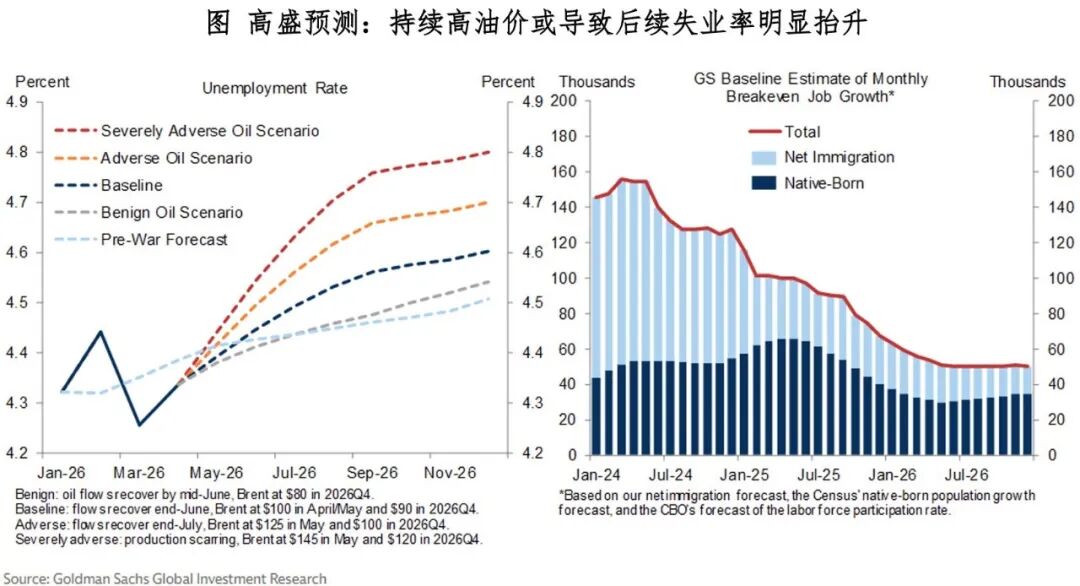
В отношении дальнейшей динамики доходностей 10-летних гособлигаций США автор склонен к сценарию умеренного повышения диапазона, а не к устойчивому прорыву вверх. Более конкретно: по сравнению с инфляционным ценообразованием выше 4,8% сейчас предпочтительнее рассматривать обратное движение по гособлигациям США в диапазоне 4,45–4,65% при текущем уровне чуть выше 4,6%.
Безусловно, у рынка всегда свой ритм и он «всегда прав» — изложенное здесь является лишь личными размышлениями автора. В нынешних рыночных условиях шортовые стратегии сопряжены с высокими рисками. Тем не менее, по мере смены макрологики, при грамотном контроле позиций и темпа, комфортный диапазон для торговли в боковике может постепенно возникнуть.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
AI-бум противостоит «5% доходности по казначейским облигациям США»! Nasdaq обновляет исторический максимум, укрепляя структуру «80/20», Уолл-стрит пересматривает соотношение акций и облигаций
Доходность 30-летних государственных облигаций США достигала примерно 5,53%, что является самым высоким уровнем с 2004 года; цена Brent по-прежнему превышает 100 долларов за баррель. Рискованные активы вновь выдержали давление, что отражает уверенность инвесторов в том, что коммерциализация приложений AI и рост корпоративной прибыли способны в определённой мере компенсировать влияние повышения стоимости финансирования и ставки дисконтирования.
Цены на крипто
Далее


