
«Если бы не искусственный интеллект, США давно бы уже пришли в упадок»? Легенда инвестиций Grantham предупреждает: пузырь AI поддерживает экономику и фондовый рынок

Соучредитель GMO и легендарный инвестор Джереми Грэнтэм недавно выступил с предостережением относительно экономики США и финансовых рынков.
В последнем выпуске подкаста «Excess Returns» Грэнтэм отметил, что, по его мнению, если бы не инвестиционный бум в область искусственного интеллекта (AI), экономика США, вероятно, уже впала бы в рецессию в 2023 году, а рынок акций столкнулся бы с еще более значительным падением.
Грэнтэм заявил: «Моя догадка такова: в 2023 году мы бы уже вошли в рецессию, а рынок упал бы еще на 25%. Именно AI предотвратил это.»
Он также подчеркнул, что зависимость экономики США от расходов на AI достигла «невиданных ранее» масштабов, и рынок вошел на неизведанную территорию.
Расходы технологических гигантов на AI поражают воображение
Бум искусственного интеллекта запустил новый масштабный цикл капитальных вложений среди технологических гигантов.
Согласно публичным заявлениям компаний, Amazon, Google, Meta и Microsoft в этом году планируют в сумме вложить 725 миллиардов долларов в капитальные расходы, значительная часть которых будет направлена на развитие инфраструктуры AI.
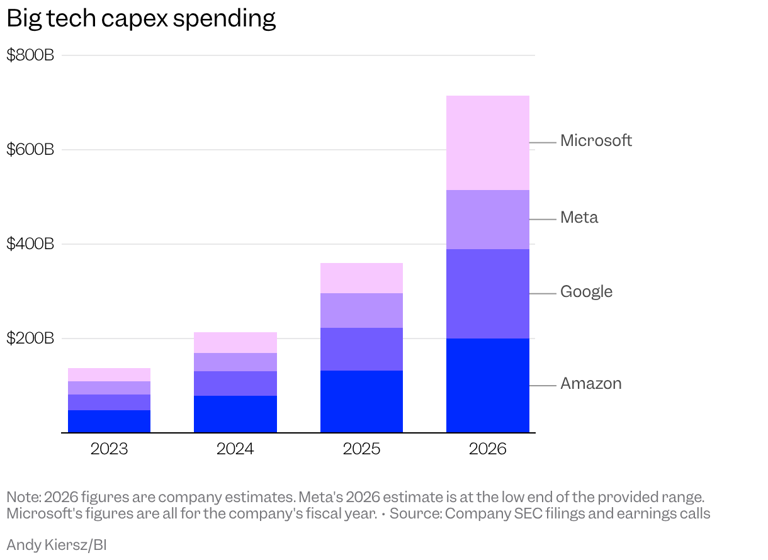
(Источник изображения:Business Insider)
Этот объем составляет примерно 2% ВВП США в 2025 году.
Грэнтэм считает, что без инвестиций, связанных с AI, рост ВВП США в 2023 году, возможно, приблизился бы к нулю. Другими словами, AI не только поддержал котировки технологических компаний, но и сыграл ключевую роль в поддержании экономического роста США на макроуровне.
AI стал основной движущей силой восстановления рынка акций США
Грэнтэм также указал, что расходы на AI стали важной опорой для фондового рынка США.
Он отметил, что так называемая «семёрка гигантов» американского рынка, состоящая из семи ведущих технологических компаний, выступила ядром сделок с AI, а также во многом способствовала восстановлению индекса S&P 500 с медвежьих минимумов конца 2022 — 2023 гг.
По его мнению, ранее рынок акций США уже находился в состоянии локального пузыря, рост технологических компаний и ажиотаж вокруг мемных акций еще не были окончательно сняты, и затем новый всплеск интереса к AI вновь подогрел спекулятивные настроения.
Грэнтэм сказал: «То, что мы видим сейчас, — это пузырь, который еще полностью не лопнул и был сдут только наполовину, снова раздувается благодаря AI.»
«Постоянный медведь» вновь предупреждает о рисках пузыря на рынке AI
Грэнтэм давно известен своими медвежьими взглядами на рынок и привлек внимание Уолл-стрит после успешного предсказания пузыря доткомов.
В своих мемуарах 2026 года «The Making of a Permabear: The Perils of Long-term Investing in a Short-term World» Грэнтэм пишет, что, по его мнению, пузырь AI, весьма вероятно, хотя бы временно сдуется.
Ранее в этом году в подкасте «The Master Investor» он также отмечал, что резкий рост цен на нефть может привести к «болезненным» последствиям. По его словам, в истории США не было случаев, когда после резкого скачка цен на нефть экономика не впадала бы вскоре в рецессию.
Дискуссия на рынке: бум AI — новая производственная революция или следующий кризис?
В последнее время на рынке активно обсуждается исследование, предупреждающее, что бум AI может в будущем спровоцировать рецессию, обвал фондового рынка и резкий рост безработицы.
Этот доклад ненадолго обвалил акции софтверных компаний и заставил инвесторов переосмыслить риски, стоящие за ажиотажем вокруг вложений в AI. Однако некоторые критики считают, что рынок отреагировал слишком резко на гипотетически крайний сценарий.
В настоящее время споры вокруг AI только разгораются. С одной стороны, сторонники уверены, что AI приведёт к долгосрочному росту производительности и откроет новую волну роста корпоративной прибыли. С другой стороны, скептики опасаются, что текущие гигантские капитальные расходы, завышенные оценки и высокая концентрация рынка уже привели к чрезмерной зависимости экономики США и фондового рынка от AI.
Последнее заявление Грэнтэма как раз иллюстрирует суть этих споров: возможно, AI действительно помог избежать рецессии в экономике США, но при этом он может создавать ещё больший и более сложный рыночный пузырь.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
AI-бум противостоит «5% доходности по казначейским облигациям США»! Nasdaq обновляет исторический максимум, укрепляя структуру «80/20», Уолл-стрит пересматривает соотношение акций и облигаций
Доходность 30-летних государственных облигаций США достигала примерно 5,53%, что является самым высоким уровнем с 2004 года; цена Brent по-прежнему превышает 100 долларов за баррель. Рискованные активы вновь выдержали давление, что отражает уверенность инвесторов в том, что коммерциализация приложений AI и рост корпоративной прибыли способны в определённой мере компенсировать влияние повышения стоимости финансирования и ставки дисконтирования.
Цены на крипто
Далее


