
SpaceX скоро опубликует проспект эмиссии, вот пять главных моментов

SpaceX вскоре опубликует проспект эмиссии, в этом документе одновременно будут представлены ослепительная история роста и поразительные показатели убытков, что ознаменует начало самого масштабного и амбициозного IPO в истории компании.
Объем привлечённых средств в ходе IPO может достичь 75 миллиардов долларов, что сделает это размещение крупнейшим выходом технологической компании на биржу за всю историю.
Информация, раскрытая в проспекте, впервые поможет инвесторам систематически изучить на первый взгляд разрозненные бизнес-направления SpaceX — ракетные запуски, спутниковый интернет, социальные медиа, AI-модели, дата-центры, гособоронные контракты и марсианские экспедиции.
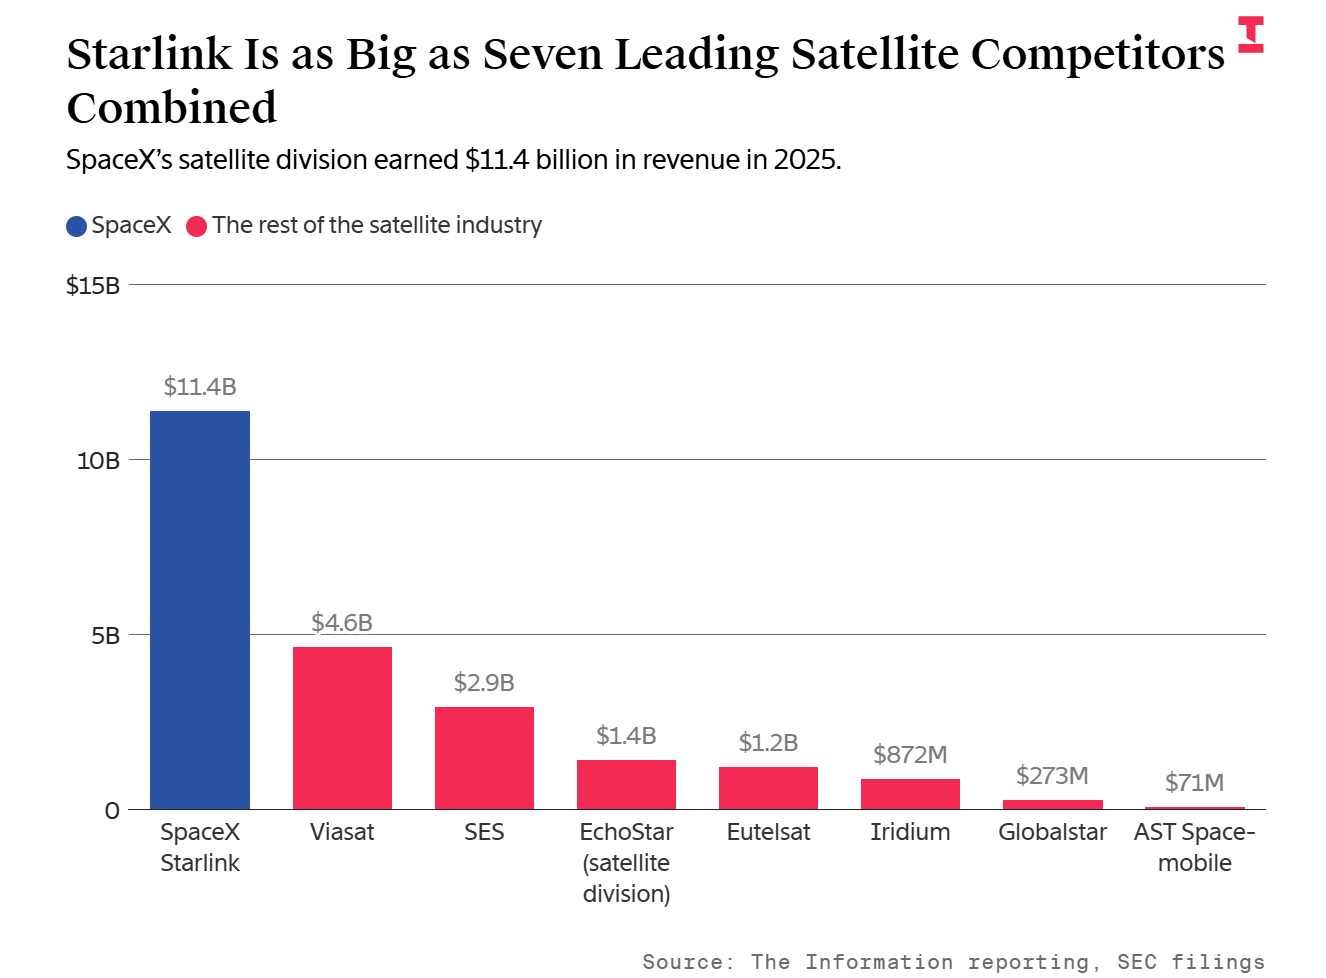
Проспект раскрывает, что совокупные исторические убытки SpaceX составили 37 миллиардов долларов — это больше, чем общие убытки десяти крупнейших убыточных технологических компаний, вышедших на биржу после нее. Одновременно выручка Starlink, спутникового интернет-бизнеса компании, в прошлом году составила 11,4 миллиарда долларов, что сопоставимо с совокупной выручкой всех семи крупнейших мировых операторов спутниковой связи.
Гвоздь №1: Исторические убытки поражают масштабом, больше чем у десяти ведущих технологических компаний вместе взятых
Масштаб убытков SpaceX беспрецедентен в истории технологических IPO. По состоянию на конец прошлого года, по балансу компании совокупные убытки достигли 37 миллиардов долларов, эта сумма не только превышает суммарные убытки Didi Chuxing, Uber, Airbnb и Rivian на момент выхода на биржу, но и превосходит общую сумму убытков десяти следующих крупнейших по этому показателю технологических компаний.
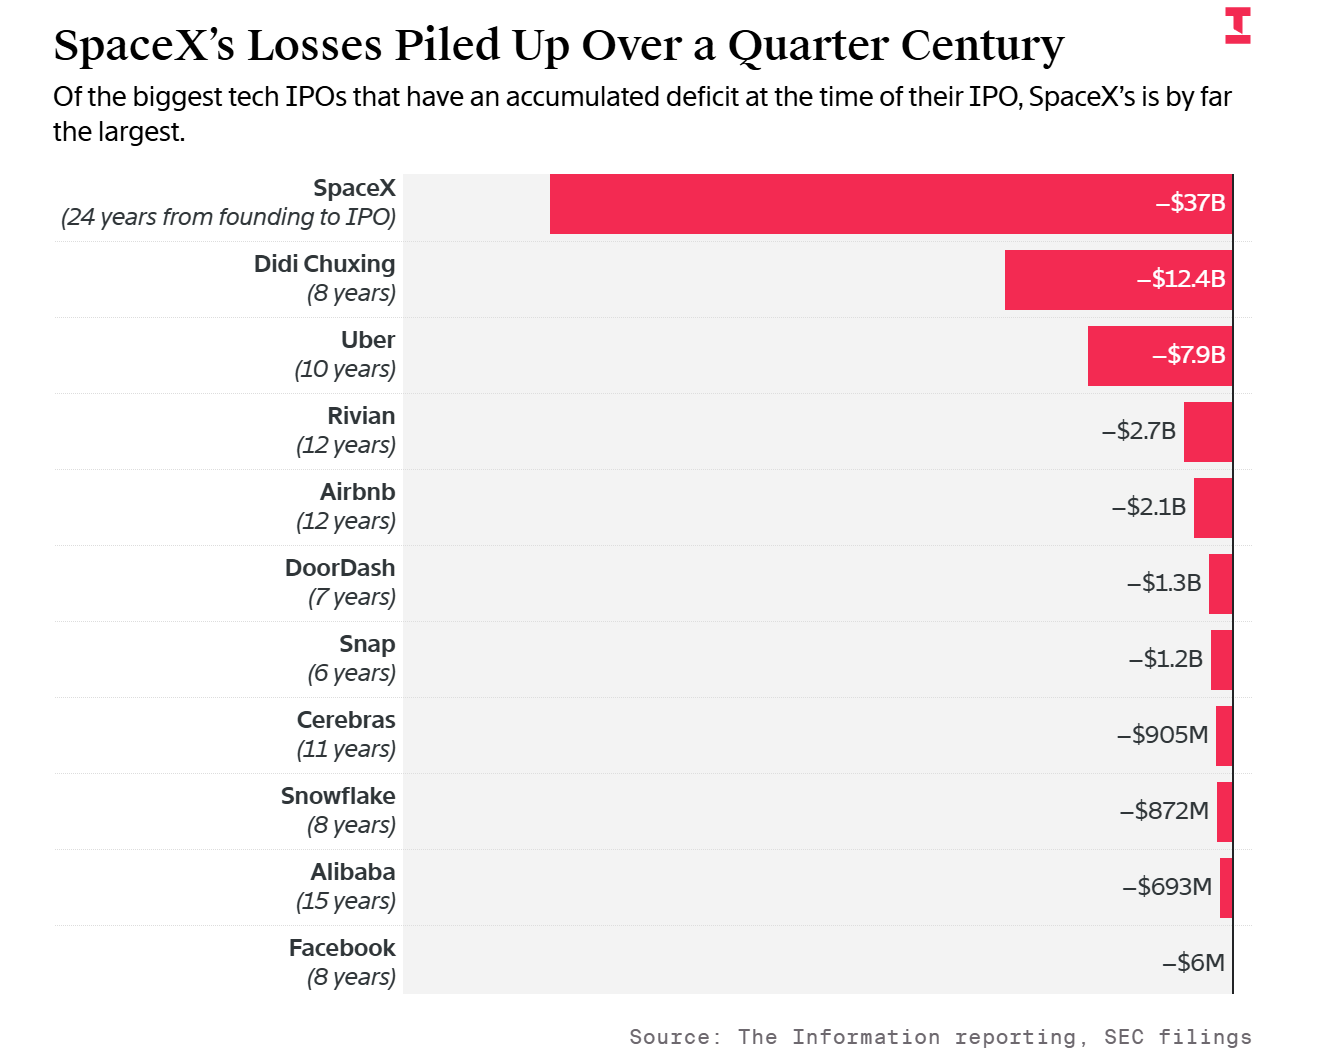
Такое огромное накопление убытков отражает масштабные капиталовложения, необходимые для формирования доминирующих позиций SpaceX в ракетостроении за 24 года развития, а также крупные пакеты акций, предоставленных сотрудникам за это время. Завершённое в начале этого года поглощение xAI также увеличило давление на баланс — xAI по итогам прошлого года зафиксировала значительный убыток.
Гвоздь №2: Огромный разрыв между скорректированной прибылью и фактическими убытками
С исключением ключевых статей расходов, финансовые показатели SpaceX за прошлый год выглядят весьма впечатляюще: скорректированная EBITDA достигла 6,6 миллиарда долларов. Однако, по стандартам общего бухгалтерского учёта, чистый убыток компании за год составил 4,9 миллиарда долларов.
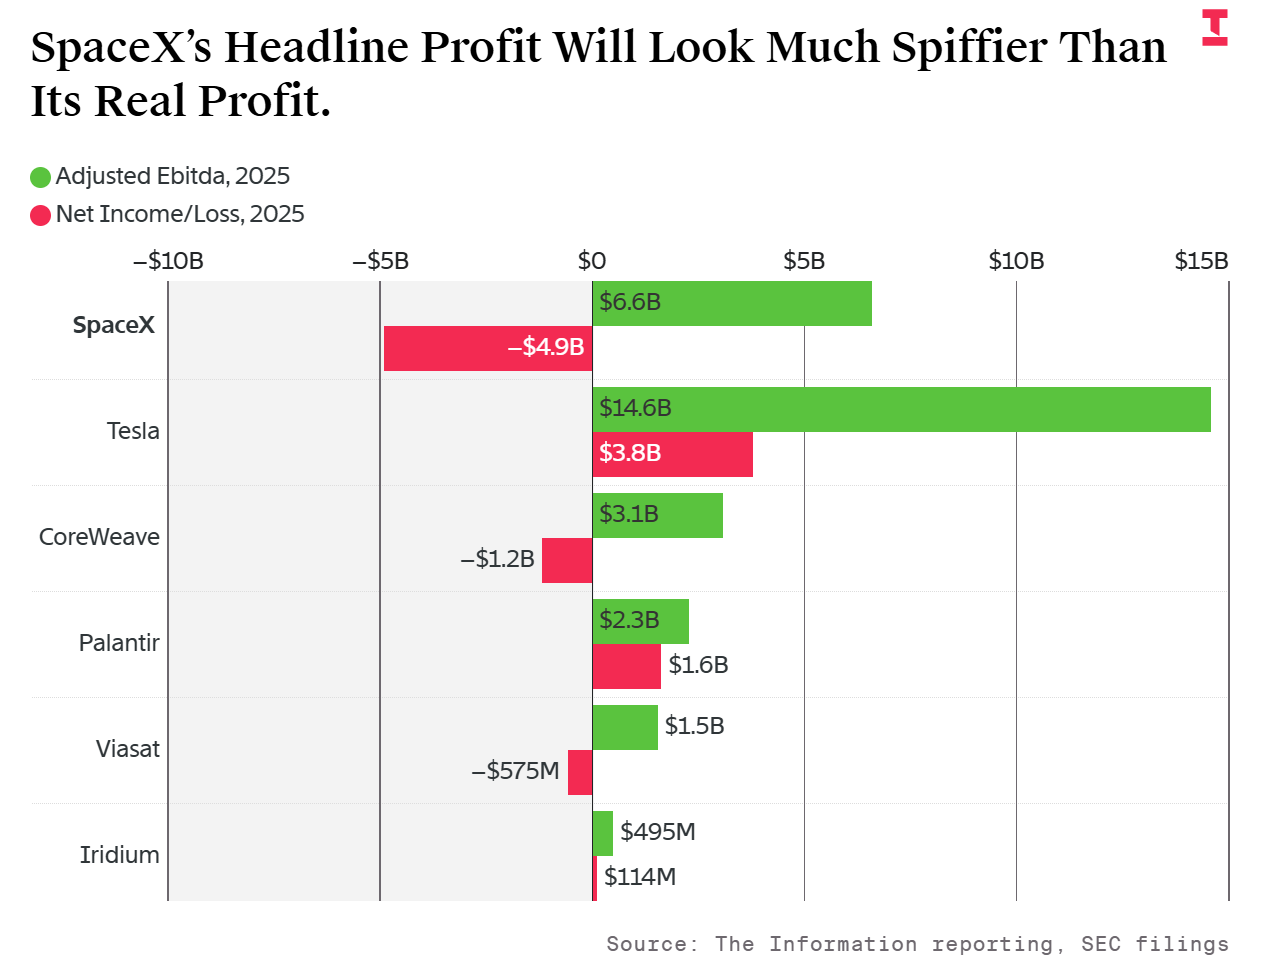
Этот разрыв крайне показателен. Сумма расходов, исключённых по корректировкам SpaceX, в 1,7 раза превышает скорректированную EBITDA. Этот показатель выше, чем у других капиталоёмких компаний, включая оператора AI-дата-центров CoreWeave, поставщика спутникового интернета Viasat и даже другую биржевую компанию Илона Маска — Tesla.
Разница обусловлена уникальной структурой затрат SpaceX — высокие капитальные вложения, крупные программы акционирования для сотрудников и долговое бремя заметно увеличивают объём статей, исключаемых при корректировках. Хотя компании нередко показывают инвесторам нестандартные показатели прибыли, объём корректировок у SpaceX практически не имеет аналогов среди компаний схожего масштаба.
Гвоздь №3: Starlink сопоставима с семью компаниями — абсолютный лидер спутникового интернета
Starlink — ключевой и наиболее ценный актив SpaceX. Всего за пять лет спутниковый интернет-бизнес вырос до доминирующего положения на рынке.
В прошлом году выручка Starlink составила 11,4 миллиарда долларов, что более чем вдвое превышает аналогичный показатель главного конкурента Viasat, а также равняется суммарной выручке семи ведущих мировых операторов спутниковой связи: SES, Viasat, AST SpaceMobile, Globalstar, Iridium, Eutelsat и спутниковое подразделение EchoStar. Эти цифры наглядно демонстрируют подавляющее преимущество Starlink на мировом рынке спутниковой связи.
Гвоздь №4: Коммерциализация ракетных запусков идет медленно, мощности смещаются в сторону AI-вычислений на орбите
Бизнес-направление SpaceX «Space» (основной вид деятельности — предоставление ракетных запусков для сторонних клиентов) в прошлом году демонстрировало ощутимое замедление: выручка выросла лишь на 8%, достигнув 4,1 миллиарда долларов, и в основном обеспечивалась контрактами с Министерством обороны США и NASA.
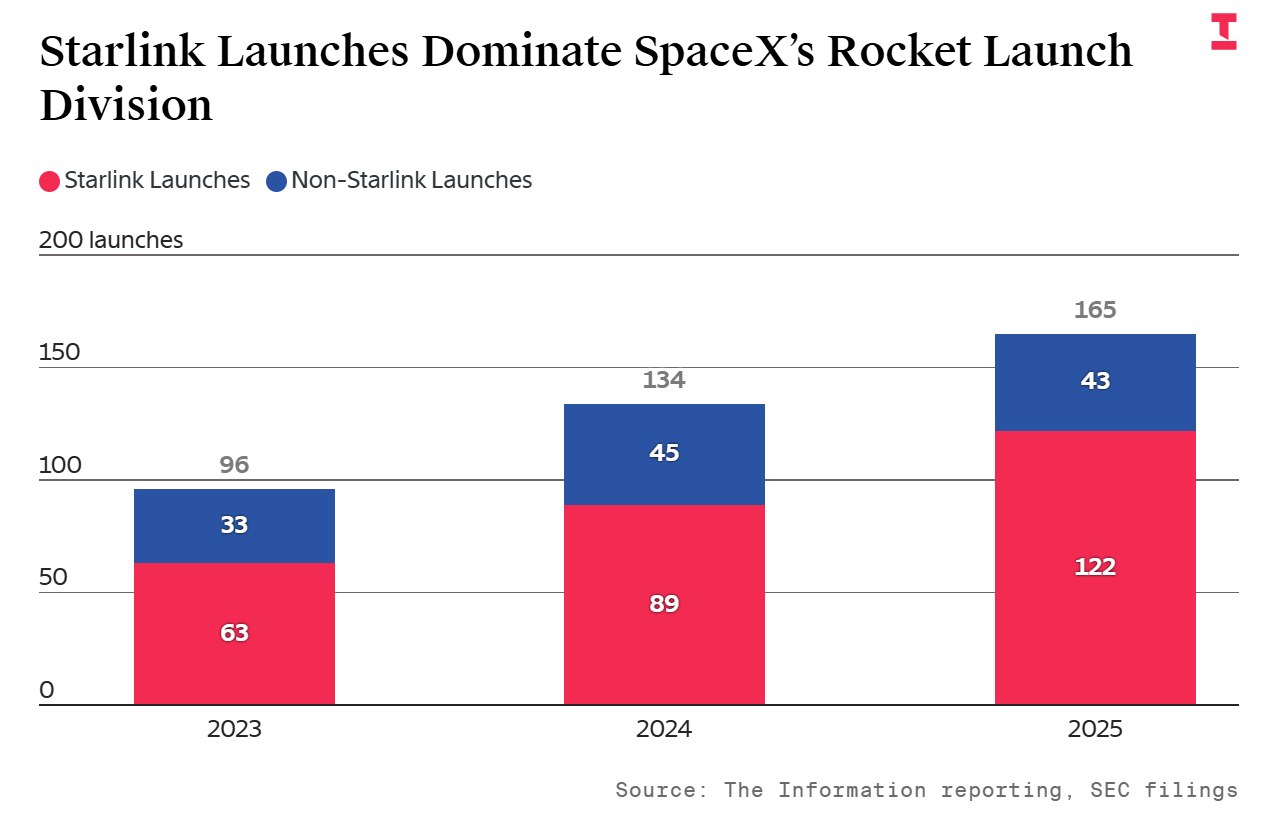
Причина низких темпов роста кроется в следующем: в прошлом году SpaceX провела 165 запусков Falcon 9, из которых только 43 приходились на внешних бизнес-клиентов, почти три четверти запусков были использованы Starlink для собственных нужд, что по сравнению с прошлыми годами — повышение этой доли. В черновике проспекта прямо указывается: «Количество клиентских запусков и средняя цена за запуск в 2024–2025 годах останутся приблизительно на прежнем уровне».
Более того, черновик проспекта сообщает, что в будущем значительная часть мощностей запусков, ранее предназначенных для Starlink, будет перенаправлена на AI-бизнес — для вывода серверов и других вычислительных мощностей на орбиту. Этот стратегический разворот может ещё сильнее сократить доступные мощности для внешних коммерческих запусков.
Гвоздь №5: Рост AI-подразделения скромен, конкуренция с OpenAI и Anthropic малореалистична
AI-подразделение SpaceX объединяет социальную медиа-платформу X и компанию xAI, владеющую чат-ботом Grok. Однако, судя по данным, рост этого направления пока далёк от впечатляющего.
Выручка xAI за прошлый год выросла всего на 23%, что значительно уступает конкурентам: по данным The Information, рост выручки Anthropic за тот же период превысил 1000%, а у OpenAI составил почти 300%.
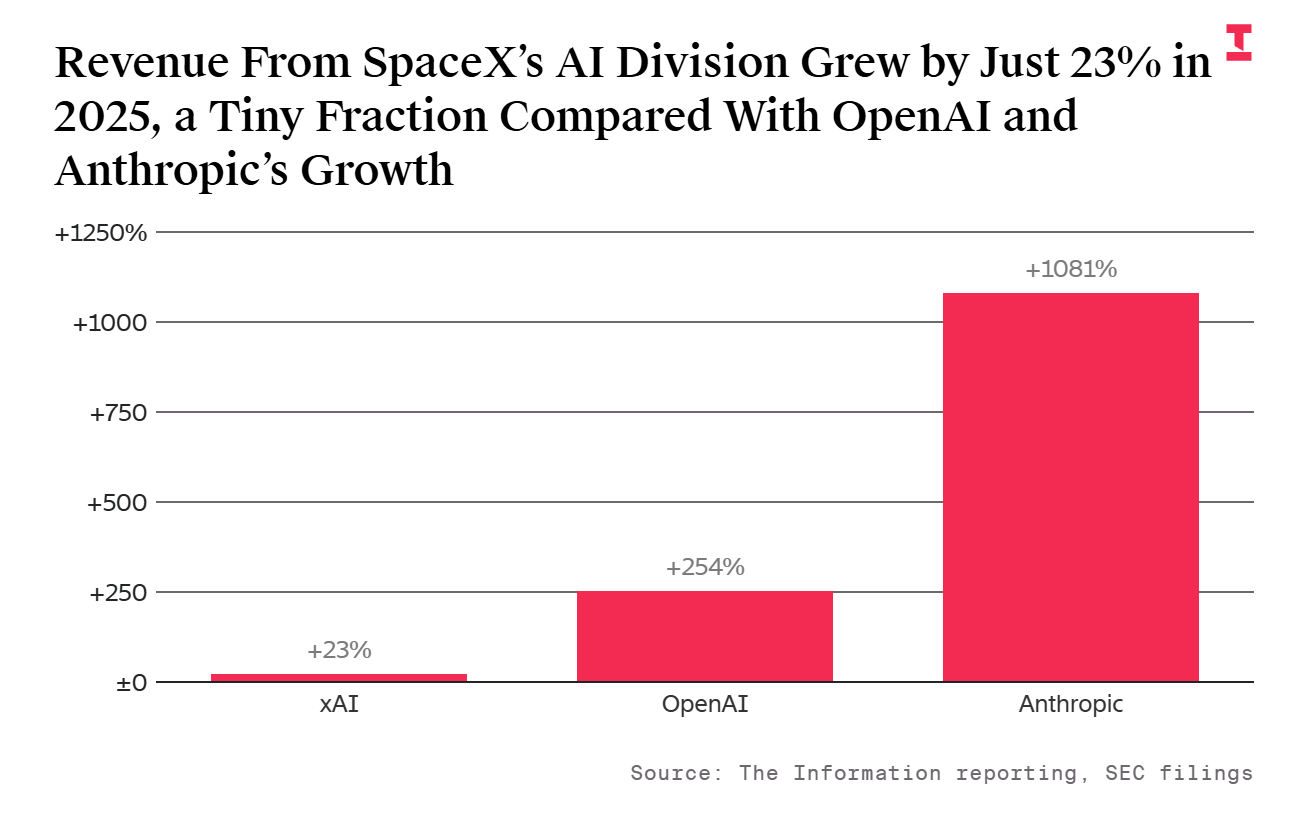
Более того, основная часть доходов AI-подразделения сейчас поступает от социальной медиаплатформы X, а не от реализации собственных AI-продуктов, точная доля не раскрывается. Компания объясняет рост подразделения «увеличением подписной выручки, а также повышением доходов от рекламы и платформенных сервисов», что дополнительно подчеркивает нерешённую проблему монетизации AI-направления.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Перед публикацией отчетности за третий квартал Samsung Electronics и SK Hynix сталкиваются с "очень высокими ожиданиями", что станет испытанием для "глобальной AI-торговли".
Волна искусственного интеллекта стимулирует глобальный «суперцикл» полупроводников, объединённая операционная прибыль Samsung и SK Hynix в третьем квартале может приблизиться к историческому рекорду — 190 триллионам южнокорейских вон. Борьба за HBM4 становится всё более напряжённой, спрос на пропускную способность памяти со стороны агентов AI вырос в десять раз, память становится настоящей «кровью» AI-центров обработки данных. Два будущих финансовых отчёта определят, является ли этот расцвет всего лишь кратковременным явлением, или он приведёт к структурной трансформации технологической инфраструктуры.

Руководитель Meta AI Александр Ван: почему я создаю Muse
Muse за 12 дней после запуска собрал 2,8 миллиона скачиваний, превзойдя показатели ChatGPT за аналогичный период, и установил новый рекорд в США — 264 тысячи скачиваний за день. В результате рыночная капитализация Meta выросла на 234 миллиарда долларов. За этими успехами стоит открытое письмо главного AI-директора Alexandr Wang о "человеческих стремлениях" и легендарное приобретение, когда Марк Цукерберг был высмеян за "безумную" сделку на 14,3 миллиарда долларов: теперь это считается одной из самых выгодных покупок талантов в истории Кремниевой долины.
UBS: сохраняет нейтральный рейтинг Tesla (TSLA.US), целевая цена 385 долларов. Логика ценообразования акций определяется AI-нарративом.
UBS прогнозирует, что глобальные поставки Tesla в третьем квартале 2026 года составят около 470 000 единиц, что на 5% меньше по сравнению с аналогичным периодом прошлого года и на 1% меньше по сравнению с предыдущим кварталом.
AI-бум противостоит «5% доходности по казначейским облигациям США»! Nasdaq обновляет исторический максимум, укрепляя структуру «80/20», Уолл-стрит пересматривает соотношение акций и облигаций
Доходность 30-летних государственных облигаций США достигала примерно 5,53%, что является самым высоким уровнем с 2004 года; цена Brent по-прежнему превышает 100 долларов за баррель. Рискованные активы вновь выдержали давление, что отражает уверенность инвесторов в том, что коммерциализация приложений AI и рост корпоративной прибыли способны в определённой мере компенсировать влияние повышения стоимости финансирования и ставки дисконтирования.
Цены на крипто
Далее


