
Новая политика Ваша: впереди длинная и сложная дорога

В мае 2026 года ФРС официально вступила в эпоху Уолша. На фоне продолжающихся геополитических конфликтов, повышения мировых цен на энергоносители и повторного повышения крутизны кривой доходности казначейских облигаций США, внимание рынка смещается с вопроса «когда ФРС снизит ставку» на «как Уолш планирует снижать ставку и сможет ли он это сделать». На первый взгляд, политика нового председателя Уолша кажется ясной, однако в текущей экономической ситуации США путь вперед остаётся тернистым и маловероятно, что в ближайшее время он станет гладким.
Ключевой посыл, который транслировал Уолш после вступления в должность, — это набор мер, разительно отличающихся от традиционной логики ФРС:обмен сокращения баланса на снижение ставки, перестройка оценки инфляции с целью снизить краткосрочные колебания, ослабление регулирования для создания простора для сокращения баланса, ослабление форвардного ориентирования для уменьшения рыночной волатильности.
По сути, он пытается выйти из привычного за последнее десятилетие цикла «смягчение — пузырь — ужесточение — риск», вновь закрепить денежно-кредитную политику США с помощью более гибкого, более структурированного и менее вмешивающегося в рынок подхода. Однако между идеалом и реальностью лежит большая пропасть: сможет ли новая политика Уолша быть успешно реализована, остаётся под большим вопросом, поскольку на каждом шагу возникают противоречия.
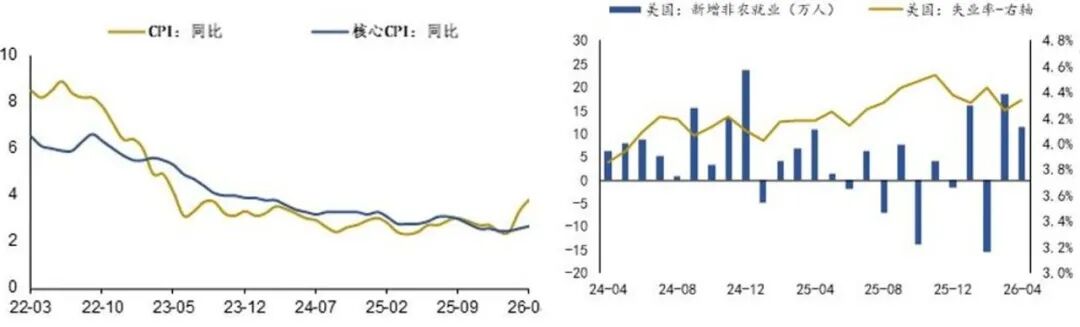
Прежде всего, это дилемма между сдерживанием инфляции и обеспечением полной занятости.С начала конфликта между США и Ираном цены на нефть остаются высокими, что приводит к удорожанию перевозок, химической продукции и промышленных товаров — формируется типичное давление импортируемой инфляции. Индекс потребительских цен за апрель вырос на 3,8% в годовом выражении, а индекс цен производителей достиг 6% — и цены на энергоносители стали ключевым драйвером. Проблемы на рынке труда также весьма остры: ежемесячный прирост числа занятых вне сельского хозяйства стабильно превышает 200 тысяч, уровень безработицы держится около 4%, а рост заработной платы замедляется крайне медленно. Дефицит рабочей силы делает инфляцию в сфере услуг устойчивой, и это не позволяет ФРС ослаблять политику слишком поспешно.
Дилемма между занятостью и инфляцией
Во-вторых, внутренние разногласия в ФРС.Поскольку ситуация на Ближнем Востоке по-прежнему далека от стабильности, высокие цены на нефть и внешнее давление инфляции побуждают всё больше членов ФРС обсуждать необходимость повышения ставки для борьбы с инфляцией. Таким образом, голоса ястребов усиливаются, что создаёт дополнительные препятствия для новой политики Уолша.
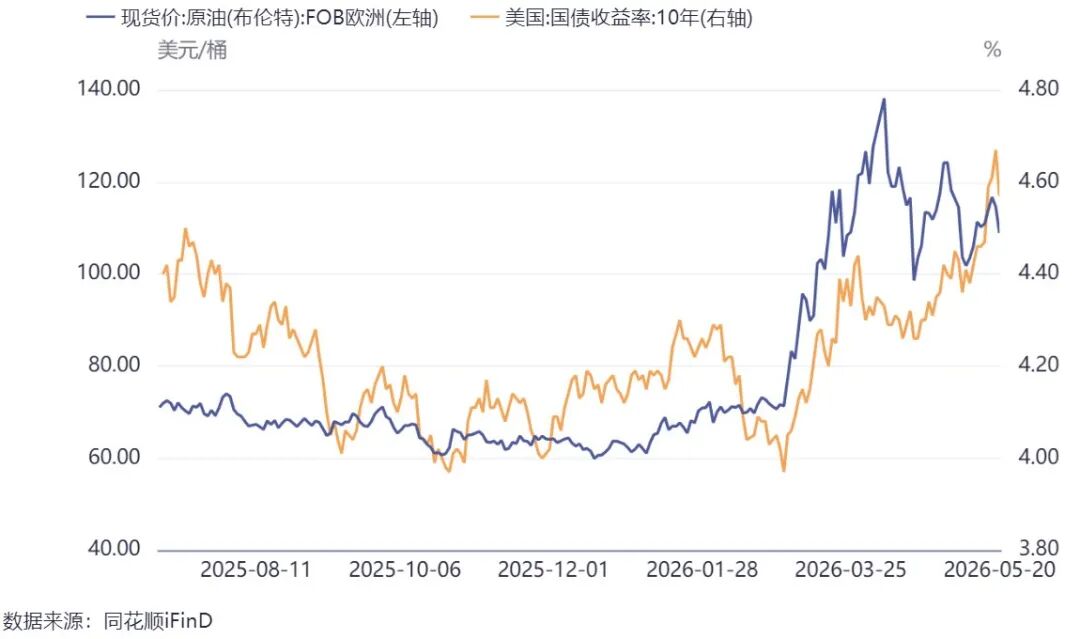
Наконец, критика Уолшем форвардного ориентирования и способов коммуникации ФРС может усилить недоверие рынка.На слушаниях в сенатском банковском комитете 21 апреля 2026 года Уолш прямо заявил, что он «не верит в форвардное ориентирование» и «не должен заранее сообщать о будущих решениях». В последние дни цена на нефть так и не достигла прежнего максимума в 118 долларов за баррель, но доходность 10-летних казначейских облигаций всё же превысила 4,6% — и это может отражать обеспокоенность рынков неопределённостью политики ФРС под руководством Уолша.
В последние дни цена на нефть ниже конца апреля, но доходность 10-летних казначейских бумаг США продолжает расти
В целом, узкие места для новой политики Уолша практически во всех сферах.Денежно-кредитная стратегия, предложенная Уолшем, больше напоминает идеалистическую долгосрочную цель, нежели дорожку, по которой можно пройти здесь и сейчас. Скорее всего, ФРС будет снова и снова откладывать снижение ставок, масштаб сокращения баланса окажется намного ниже ожиданий, политика будет колебаться, а рыночные ожидания — постоянно корректироваться. В условиях краткосрочного инфляционного давления и усиливающихся внутренних разногласий в ФРС путь Уолша к «умеренному смягчению и осторожному сокращению баланса» заранее обречён на долгий и сложный путь.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Макрон: Франция предоставит военную помощь Саудовской Аравии для защиты нефтяных объектов порта Янбу на Красном море
Макрон заявил, что Франция направит войска в Янбу, а также предоставит радарные и оборонительные системы. Он подчеркнул, что задачей этой операции является защита объектов в Янбу, а не вмешательство в региональный конфликт. В прошлую пятницу он отметил, что после блокировки Ормузского пролива нефтепровод Восток-Запад в Саудовской Аравии стал важным альтернативным маршрутом транспортировки, но из-за атаки йеменских хуситов на Янбу объем перекачки нефти по этому трубопроводу резко сократился.
Замедление развития AI-моделей не обязательно негативно скажется на рынке: три структурные тенденции традиционных дата-центров оказывают влияние, превышающее эффект роста процентных ставок.
HSBC считает, что традиционная логика роста дата-центров переходит от итераций передовых моделей к коммерциализации AI. Рост спроса на вычисления, увеличение капитальных вложений облачных провайдеров, ужесточение ограничений по электроэнергии и регулированию создают дефицит, который, вероятно, сохранится до 2028 года. Даже при росте процентных ставок, ожидаемый совокупный ежегодный рост AFFO на акцию с 2025 по 2028 годы составит 11%—12%, что свидетельствует о высокой устойчивости прибыли.
На этот раз американские облигации обрушат американский фондовый рынок?
Стратег Bloomberg Саймон Уайт предупреждает, что рост доходности казначейских облигаций США переходит от прежнего "благоприятного" повышения, обусловленного ожиданиями по ставкам, к неупорядоченному росту за счёт расширения премии за срок. Аналитики отмечают, что рост долгосрочных ставок одновременно увеличивает дисконтную ставку для оценки акций США и затраты на корпоративное финансирование, а также усиливает давление на принудительные продажи активов с высоким левериджем. Если ставка выше 5% станет новой нормой, стоимость американских акций будет подвергаться постоянному сжатию.
Цены на крипто
Далее


