
Организация: Сильное возвращение денежной функции золота, к концу 2030 года ожидается $8900.

汇通网 22 мая—— После резкого роста и последующей турбулентности золото вступило в стадию консолидации. Ряд макроэкономических факторов способствует возвращению его денежной ценности, долгосрочный бычий тренд не завершен. Продолжающиеся покупки золота центральными банками, высокий уровень глобального долга и корректировка долларовой системы поддерживают рост цен на золото, доля золота в общем портфеле активов все еще низкая, потенциал для роста значительный. Институты повышают долгосрочные ценовые цели; в краткосрочной перспективе преобладает боковая волатильность и коррекция, любые потрясения могут вызвать фазовые откаты, однако такие коррекции являются возможностями для средне- и долгосрочного размещения.
Если рассмотреть динамику золота в течение года, рынок последовательно прошёл через резкий рост в начале года, затем сильную волатильность в середине, и сейчас вступил в фазу консолидации.
В двадцатом юбилейном отраслевом отчете Incrementum AG отмечается, что траектория цен на золото соответствует его статусу актива, и на фоне изменений в мировой экономике денежная ценность золота становится всё более значимой. В условиях геополитической раздробленности, ускорения дедолларизации, высокого уровня долга и других факторов основы долгосрочного бычьего тренда для золота остаются прочными — центр тяжести цен поступательно поднимается, а краткосрочные колебания не изменят среднесрочного и долгосрочного тренда на рост, потенциал дальнейшего роста рынка по-прежнему велик.
Изменение рыночной структуры — денежная ценность золота вновь выходит на первый план
Данный юбилейный отчет «Назад к основам денежной системы будущего» был подготовлен Рональдом-Питером Штоферле (Ronald-Peter Stöferle) и Марком Валеком (Mark Valek). Авторы отмечают,
Согласно отчету, текущая фиатная денежная система изживает себя, а золото вновь становится стабильной опорой для мировой финансовой системы. Рост золота в 2025 году составит 64,4% за год, что является лучшим показателем с 1979 года; в январе 2026 года цена золота достигнет $5595 за тройскую унцию, установив новый исторический рекорд. По сравнению с картиной отрасли двадцать лет назад, в то время отчет занимал лишь 20 страниц, а цена золота была около $670 за унцию; сейчас же объем отчета превышает 400 страниц, цена золота выросла более чем в шесть раз, а влияние рынка золота значительно возросло.
Продолжение долгого бычьего цикла — очередной пересмотр долгосрочных ценовых целей
По мнению аналитиков, многолетний бычий рынок золота далек от завершения. В отчете говорится, что десятилетняя перспектива развития золота, спрогнозированная в 2020 году, полностью реализовалась: с тех пор цена золота в долларах США суммарно выросла на 165%. Сейчас на рынке мы наблюдаем массовый вход розничных инвесторов, что совпадает с наибольшей активностью и продолжительностью всего бычьего цикла, а фундаментальные показатели прочно поддерживают дальнейший рост цен.
С учётом рыночных изменений институты повысили долгосрочные ожидания; целевая цена $4800 за унцию к 2030 году, установленная в 2020 году, достигнута досрочно. По словам авторов,
Смена денежной системы — комплекс поддерживающих факторов для цен на золото
Глобальный порядок, ранее доминируемый Соединёнными Штатами, постепенно меняется; формируется новая валютная архитектура, а функция золота как нейтрального резервного актива становится всё более значимой. Центральные банки разных стран на протяжении многих лет систематически увеличивают золотые резервы — в 2025 году объём покупок составит 863 тонны, в течение трёх предыдущих лет ежегодные закупки превышали 1000 тонн, государственный спрос стабильно высок.
Обсуждения относительно переоценки золотых резервов США становятся всё более частыми: по балансу США золото продолжает учитывать по $42,22 за унцию, что резко отличается от рыночной цены около $4600. По словам авторов, переоценка золотых резервов перестаёт быть абстрактной идеей и постепенно становится реальностью.
Изменение структуры спроса — долговые риски способствуют спросу на инструменты защиты капитала
В дальнейшем основным драйвером потребления золота станут не только центральные банки, но и разнообразные инвестиционные субъекты.
На сегодняшний день традиционные государственные облигации теряют статус безрискового актива, их реальная доходность с учётом инфляции долгое время отрицательная, и инвесторы массово отходят от привычных активов в пользу защитных инструментов, таких как золото. Множество негативных факторов, воздействующих на кредитные активы, дополнительно увеличивают привлекательность золота в портфелях.
Волатильность неизбежна — фаза отката открывает возможности для размещения
Институты предупреждают: хотя среднесрочная и долгосрочная цель роста по золоту очевидна, рост не будет линейным, а волатильность станет нормой. Аналитики отмечают, что в краткосрочной перспективе золото войдёт в фазу консолидации, в среднесрочной — будет поступательно расти, а в долгосрочной перспективе вновь займет основную роль в валютной системе. В начале этого лета, с большой долей вероятности, золото будет колебаться в диапазоне $4500—$4950 за унцию.
В этом году золото уже пережило глубокую коррекцию; в сочетании с ростом доходности трежерис и сокращением ликвидности на рынке краткосрочно сохраняется давление на дальнейшее снижение цен.
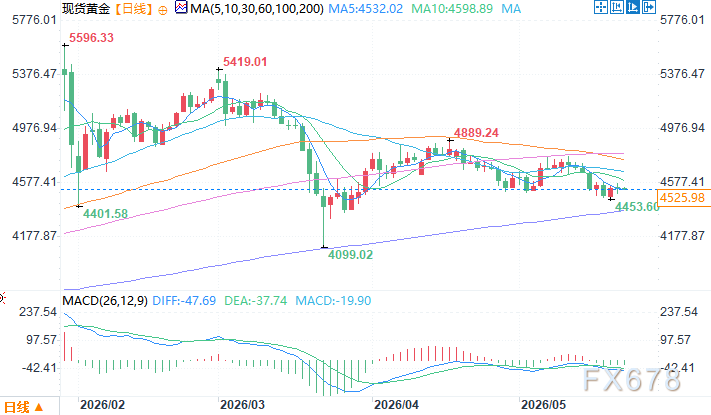
Дневной график спот-цены на золото. Источник: YiHuitong
UTC+8, 22 мая, 9:41. Спот-цена на золото: $4523,98 за унцию
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Распродажа американских облигаций усиливается! Аукцион по 7-летним облигациям США прошёл вяло, объём обратного выкупа Министерства финансов вновь ниже потолка, доходность муниципальных облигаций достигла максимума за 15 лет.
В четверг доходность 7-летних государственных облигаций США взлетела до 5,085%, установив новый исторический максимум для этого срока. Доля зарубежных инвесторов упала до минимального уровня почти за два года. Министерство финансов США расширило операции обратного выкупа, но выполнило лишь 68% установленного лимита, что ниже предыдущего показателя в 86%, и поддержка ликвидности оказалась ниже ожиданий. Давление распространилось на рынок муниципальных облигаций США, доходность 30-летних бумаг превысила 5% — это максимальный уровень с 2011 года, а объем распродажи достиг пика с начала пандемии. В четверг доходность 10-летних государственных облигаций США превысила 5,2% впервые с 2007 года.
Макрон: Франция предоставит военную помощь Саудовской Аравии для защиты нефтяных объектов порта Янбу на Красном море
Макрон заявил, что Франция направит войска в Янбу, а также предоставит радарные и оборонительные системы. Он подчеркнул, что задачей этой операции является защита объектов в Янбу, а не вмешательство в региональный конфликт. В прошлую пятницу он отметил, что после блокировки Ормузского пролива нефтепровод Восток-Запад в Саудовской Аравии стал важным альтернативным маршрутом транспортировки, но из-за атаки йеменских хуситов на Янбу объем перекачки нефти по этому трубопроводу резко сократился.
Замедление развития AI-моделей не обязательно негативно скажется на рынке: три структурные тенденции традиционных дата-центров оказывают влияние, превышающее эффект роста процентных ставок.
HSBC считает, что традиционная логика роста дата-центров переходит от итераций передовых моделей к коммерциализации AI. Рост спроса на вычисления, увеличение капитальных вложений облачных провайдеров, ужесточение ограничений по электроэнергии и регулированию создают дефицит, который, вероятно, сохранится до 2028 года. Даже при росте процентных ставок, ожидаемый совокупный ежегодный рост AFFO на акцию с 2025 по 2028 годы составит 11%—12%, что свидетельствует о высокой устойчивости прибыли.
Цены на крипто
Далее


