
JPMorgan предупреждает: доходность государственных облигаций США становится «смертельной проблемой» для американских акций

Доходность облигаций стремительно растет — устоит ли американский фондовый рынок?
По данным TrendChaser Trading Desk, 20 мая команда стратегов глобального рынка JPMorgan опубликовала доклад, в котором отмечается, что рост доходности облигаций становится проблемой для рынка акций. Предел процентных ставок, который может выдержать американский рынок акций, уже очень близко. Если доходность облигаций продолжит расти, фондовый рынок США может вскоре не справиться с этим давлением.
Премия за риск акций достигла нового минимума после финансового кризиса
Чтобы понять суть проблемы, необходимо разобраться в таком понятии, как премия за риск акций (ERP).
Проще говоря, это разница в доходности между владением акциями и облигациями. Чем больше эта разница, тем привлекательнее акции; чем меньше — тем сильнее конкурентоспособность облигаций.
Аналитики банка рассчитали «ставку дисконтирования акций» (то есть подразумеваемую доходность акций) S&P 500 с помощью дивидендной модели дисконтирования (DDM), а затем вычли из нее реальную доходность 10-летних казначейских облигаций США, получив текущую премию за риск акций на уровне 2,2%.
Что означает эта цифра?
-
Это самое низкое значение в эпоху после финансового кризиса, уже пересекло предыдущий минимум 2007 года.
-
Это на 90 базисных пунктов ниже долгосрочного среднего значения в 3,1%.
-
Высокая премия за риск акций поддерживала бычий рынок после финансового кризиса 2008 года. В 2020 году этот показатель достигал почти 700 базисных пунктов.
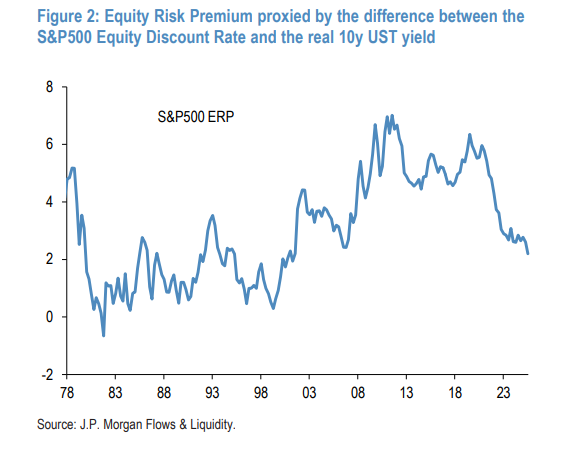
Аналитики отмечают, что в последний раз премия за риск акций была близка к нулю в разгар технологического пузыря 2000 года. Сейчас показатель 2,2%, хотя и не достиг таких экстремальных значений, но вывод таков: «Пространство для дальнейшего роста доходности облигаций, прежде чем это станет серьезной проблемой для фондового рынка, уже крайне ограничено.»
Акции сами по себе тоже переоценены: около 18% относительно прошлого тридцатилетия
Переоценка акций наблюдается не только в сравнении с облигациями, но и в абсолютном выражении.
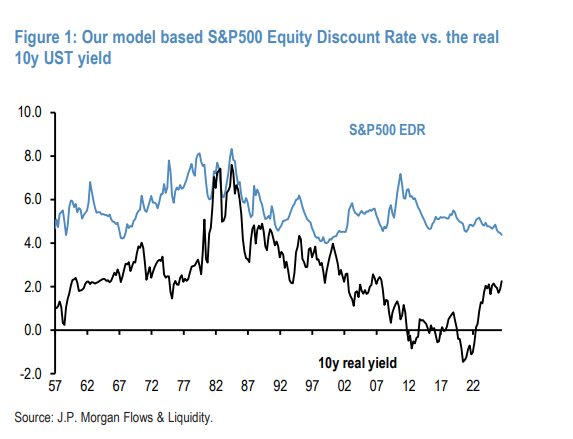
Согласно модели, текущая ставка дисконтирования для акций S&P 500 составляет 4,4%, что на 60 базисных пунктов ниже среднего значения с середины 1990-х годов (5%).
Насколько велик разрыв в 60 базисных пунктов? Аналитики приводят следующее сравнение: при умножении на продолжительность около 30 лет, это примерно означает переоценку акций примерно на 18%.
Логика здесь такова: за последние двадцать лет реальные процентные ставки постоянно снижались, но подразумеваемая доходность акций оставалась стабильной около 5% и не следовала за снижением ставок — это поддерживало высокую премию за риск акций по сравнению с облигациями. Но с 2022 года доходность облигаций резко выросла, а рост акций, вызванный AI, снизил доходность акций. Это двойное давление быстро сузило премию за риск акций.
Кто покупает облигации? Кто, наоборот, продает?
Тем временем рынок облигаций также переживает резкие колебания.
С начала конфликта с Ираном распродажа облигаций ускорилась, а к маю совокупная доходность глобального индекс облигаций приблизилась к 4%. Индикатор предполагаемых позиций по облигациям банка показывает, что с конца апреля весь рынок облигаций находится в состоянии «лонг».
Кто делает ставку на рост доходности облигаций?
-
20 крупнейших американских активно управляемых облигационных фондов: их скользящий 21-дневный бета-показатель относительно американского агрегированного облигационного индекса говорит о том, что фонды в целом занимают длинные позиции по продолжительности.
-
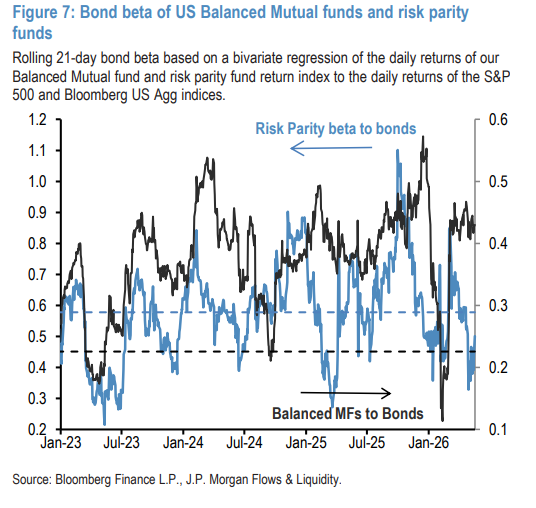
Сбалансированные паевые инвестиционные фонды США: с начала конфликта с Ираном их бета по облигациям поднялась значительно выше долгосрочного среднего уровня.
-
Относительно устойчивые суверенные хедж-фонды с фиксированным доходом: в последние месяцы проявили заметную склонность к длинным позициям по государственным облигациям.
Кто продает облигации?
-
Фонды сбалансированного риска: В отличие от сбалансированных фондов, эти фонды с начала иранского конфликта постоянно сокращают свой бета по облигациям, являясь одним из основных драйверов распродажи облигаций.
-
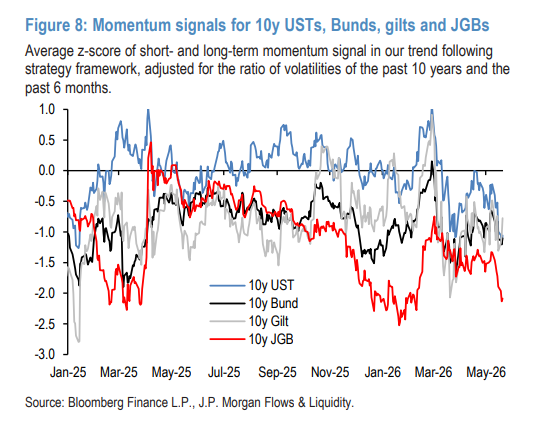
CTA (хедж-фонды, следующие за трендом): Сигналы по импульсу показывают, что CTA увеличивают короткие позиции по американским облигациям, усиливая нисходящий тренд на рынке облигаций. Ключевой момент: их текущие позиции далеки от крайних, а значит, у них ещё есть пространство для дальнейших продаж, и давление на облигационный рынок еще не исчерпано.
В облигационном рынке есть еще один скрытый риск: нарастает давление на крутизну кривой доходности
JPMorgan предупреждал об этом риске еще в отчете от 15 апреля, и теперь вновь подтверждает.
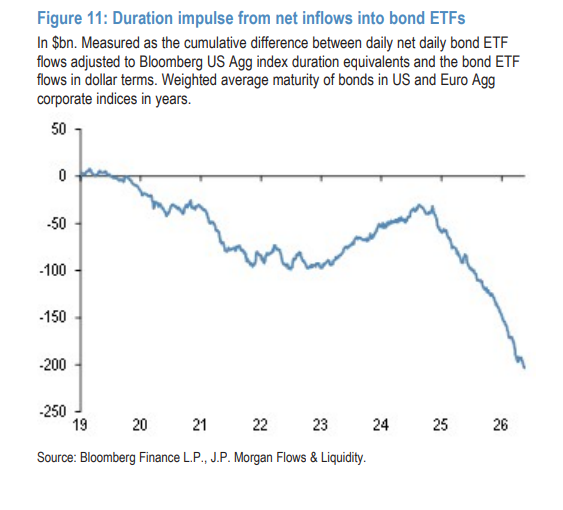
Индикатор продолжительности, связанный с притоком средств в облигационные ETF, показывает, что розничные инвесторы вкладывают в облигации с короткой продолжительностью, и не поддерживают долгосрочные облигации. После недавней краткосрочной стабилизации этот отрицательный продолжительный импульс вновь ослаб, что создает давление на увеличение крутизны доходной кривой.
Кроме того, у пенсионных фондов и страховых компаний пространство для дальнейшего сокращения риска оказалось меньше, чем ожидалось ранее — поскольку в 2024 и 2025 годах они уже активно покупали облигации, оставшийся потенциал для покупок ограничен.
~~~~~~~~~~~~~~~~~~~~~~~~
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Макрон: Франция предоставит военную помощь Саудовской Аравии для защиты нефтяных объектов порта Янбу на Красном море
Макрон заявил, что Франция направит войска в Янбу, а также предоставит радарные и оборонительные системы. Он подчеркнул, что задачей этой операции является защита объектов в Янбу, а не вмешательство в региональный конфликт. В прошлую пятницу он отметил, что после блокировки Ормузского пролива нефтепровод Восток-Запад в Саудовской Аравии стал важным альтернативным маршрутом транспортировки, но из-за атаки йеменских хуситов на Янбу объем перекачки нефти по этому трубопроводу резко сократился.
Замедление развития AI-моделей не обязательно негативно скажется на рынке: три структурные тенденции традиционных дата-центров оказывают влияние, превышающее эффект роста процентных ставок.
HSBC считает, что традиционная логика роста дата-центров переходит от итераций передовых моделей к коммерциализации AI. Рост спроса на вычисления, увеличение капитальных вложений облачных провайдеров, ужесточение ограничений по электроэнергии и регулированию создают дефицит, который, вероятно, сохранится до 2028 года. Даже при росте процентных ставок, ожидаемый совокупный ежегодный рост AFFO на акцию с 2025 по 2028 годы составит 11%—12%, что свидетельствует о высокой устойчивости прибыли.
На этот раз американские облигации обрушат американский фондовый рынок?
Стратег Bloomberg Саймон Уайт предупреждает, что рост доходности казначейских облигаций США переходит от прежнего "благоприятного" повышения, обусловленного ожиданиями по ставкам, к неупорядоченному росту за счёт расширения премии за срок. Аналитики отмечают, что рост долгосрочных ставок одновременно увеличивает дисконтную ставку для оценки акций США и затраты на корпоративное финансирование, а также усиливает давление на принудительные продажи активов с высоким левериджем. Если ставка выше 5% станет новой нормой, стоимость американских акций будет подвергаться постоянному сжатию.
Цены на крипто
Далее


