
Обновление поддержки и сопротивления на американском рынке 22 мая: поддержка и сопротивление для 18 инструментов (золото, серебро, платина, палладий, нефть, природный газ, медь и десять основных валютных пар)

Huitong News 22 мая сообщает—— Обновленные уровни поддержки и сопротивления на американском рынке 22 мая для золота, серебра, платины, палладия, нефти, природного газа, меди (товарные рынки), а также: долларового индекса, евро, фунта, иены, франка, австралийского доллара, канадского доллара и новозеландского доллара (популярные валютные пары).
Обновленные уровни поддержки и сопротивления на американском рынке 22 мая для золота, серебра, платины, палладия, нефти, природного газа, меди (товарные рынки), а также: долларового индекса, евро, фунта, иены, франка, австралийского доллара, канадского доллара и новозеландского доллара (популярные валютные пары).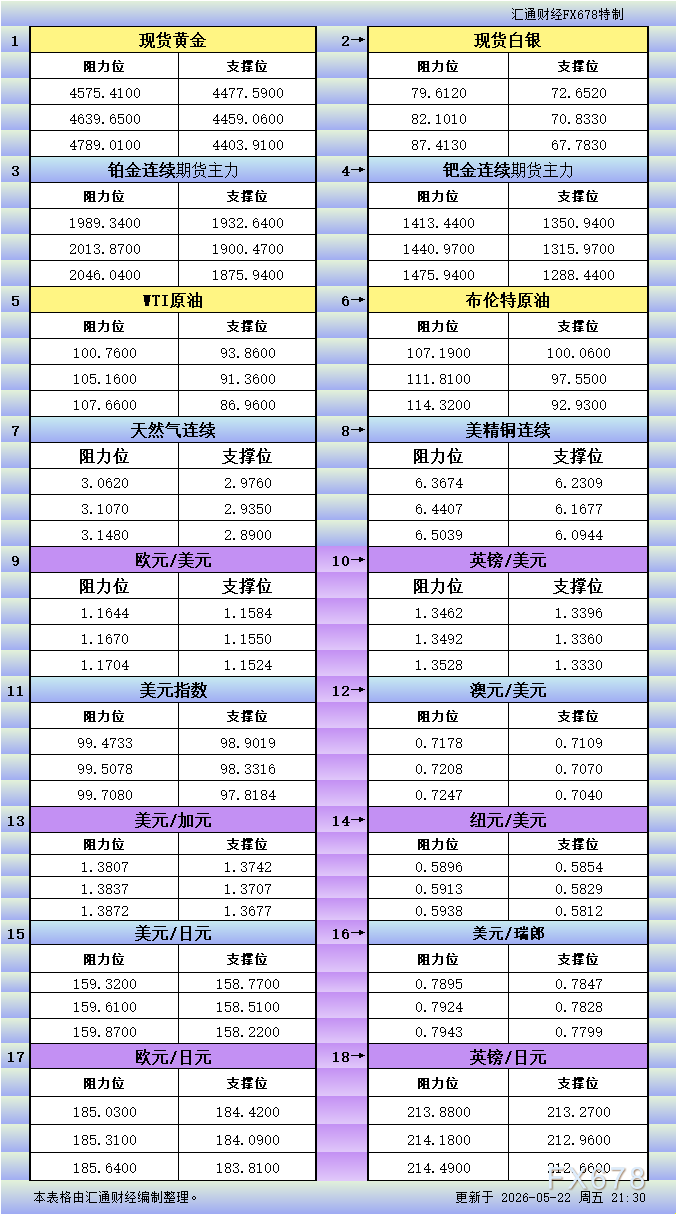
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Замедление развития AI-моделей не обязательно негативно скажется на рынке: три структурные тенденции традиционных дата-центров оказывают влияние, превышающее эффект роста процентных ставок.
HSBC считает, что традиционная логика роста дата-центров переходит от итераций передовых моделей к коммерциализации AI. Рост спроса на вычисления, увеличение капитальных вложений облачных провайдеров, ужесточение ограничений по электроэнергии и регулированию создают дефицит, который, вероятно, сохранится до 2028 года. Даже при росте процентных ставок, ожидаемый совокупный ежегодный рост AFFO на акцию с 2025 по 2028 годы составит 11%—12%, что свидетельствует о высокой устойчивости прибыли.
На этот раз американские облигации обрушат американский фондовый рынок?
Стратег Bloomberg Саймон Уайт предупреждает, что рост доходности казначейских облигаций США переходит от прежнего "благоприятного" повышения, обусловленного ожиданиями по ставкам, к неупорядоченному росту за счёт расширения премии за срок. Аналитики отмечают, что рост долгосрочных ставок одновременно увеличивает дисконтную ставку для оценки акций США и затраты на корпоративное финансирование, а также усиливает давление на принудительные продажи активов с высоким левериджем. Если ставка выше 5% станет новой нормой, стоимость американских акций будет подвергаться постоянному сжатию.
Цены на крипто
Далее


