
Бывший глава отдела сырьевых товаров Goldman Sachs: золото сначала упадёт до 4000 долларов, а затем устремится к 10000 долларов

Опытный стратег на рынке сырьевых товаров Джеффри Карри (Jeffrey Currie) заявил, что золото может столкнуться с краткосрочной коррекцией, так как геополитическая напряженность и замедление покупок со стороны центральных банков оказывают давление на настроения инвесторов, однако в долгосрочной перспективе бычья логика для золота остается прочной.
Бывший руководитель исследований сырьевых товаров в Goldman Sachs сообщил в пятницу на социальной платформе, что с марта он "шортит золото", и отметил, что структурное воздействие войны Ирана может вынудить такие страны, как Турция, продолжить распродажу золота для оплаты возросших цен на энергоносители.
В настоящий момент Карри занимает должности исполнительного сопредседателя Abaxx Markets и старшего советника Carlyle Group:
"Когда маржинальные центральные банки из структурных покупателей превращаются в вынужденных продавцов для оплаты энергетических счетов, исчезает крупнейший покупатель золота."
Тем не менее Карри сохраняет бычий взгляд на золото в долгосрочной перспективе. Он пишет:
"Как только энергетический кризис ударит по экономическому росту и центральные банки перейдут к мягкой политике, торговая логика будет перезапущена, и я снова займу длинную позицию."
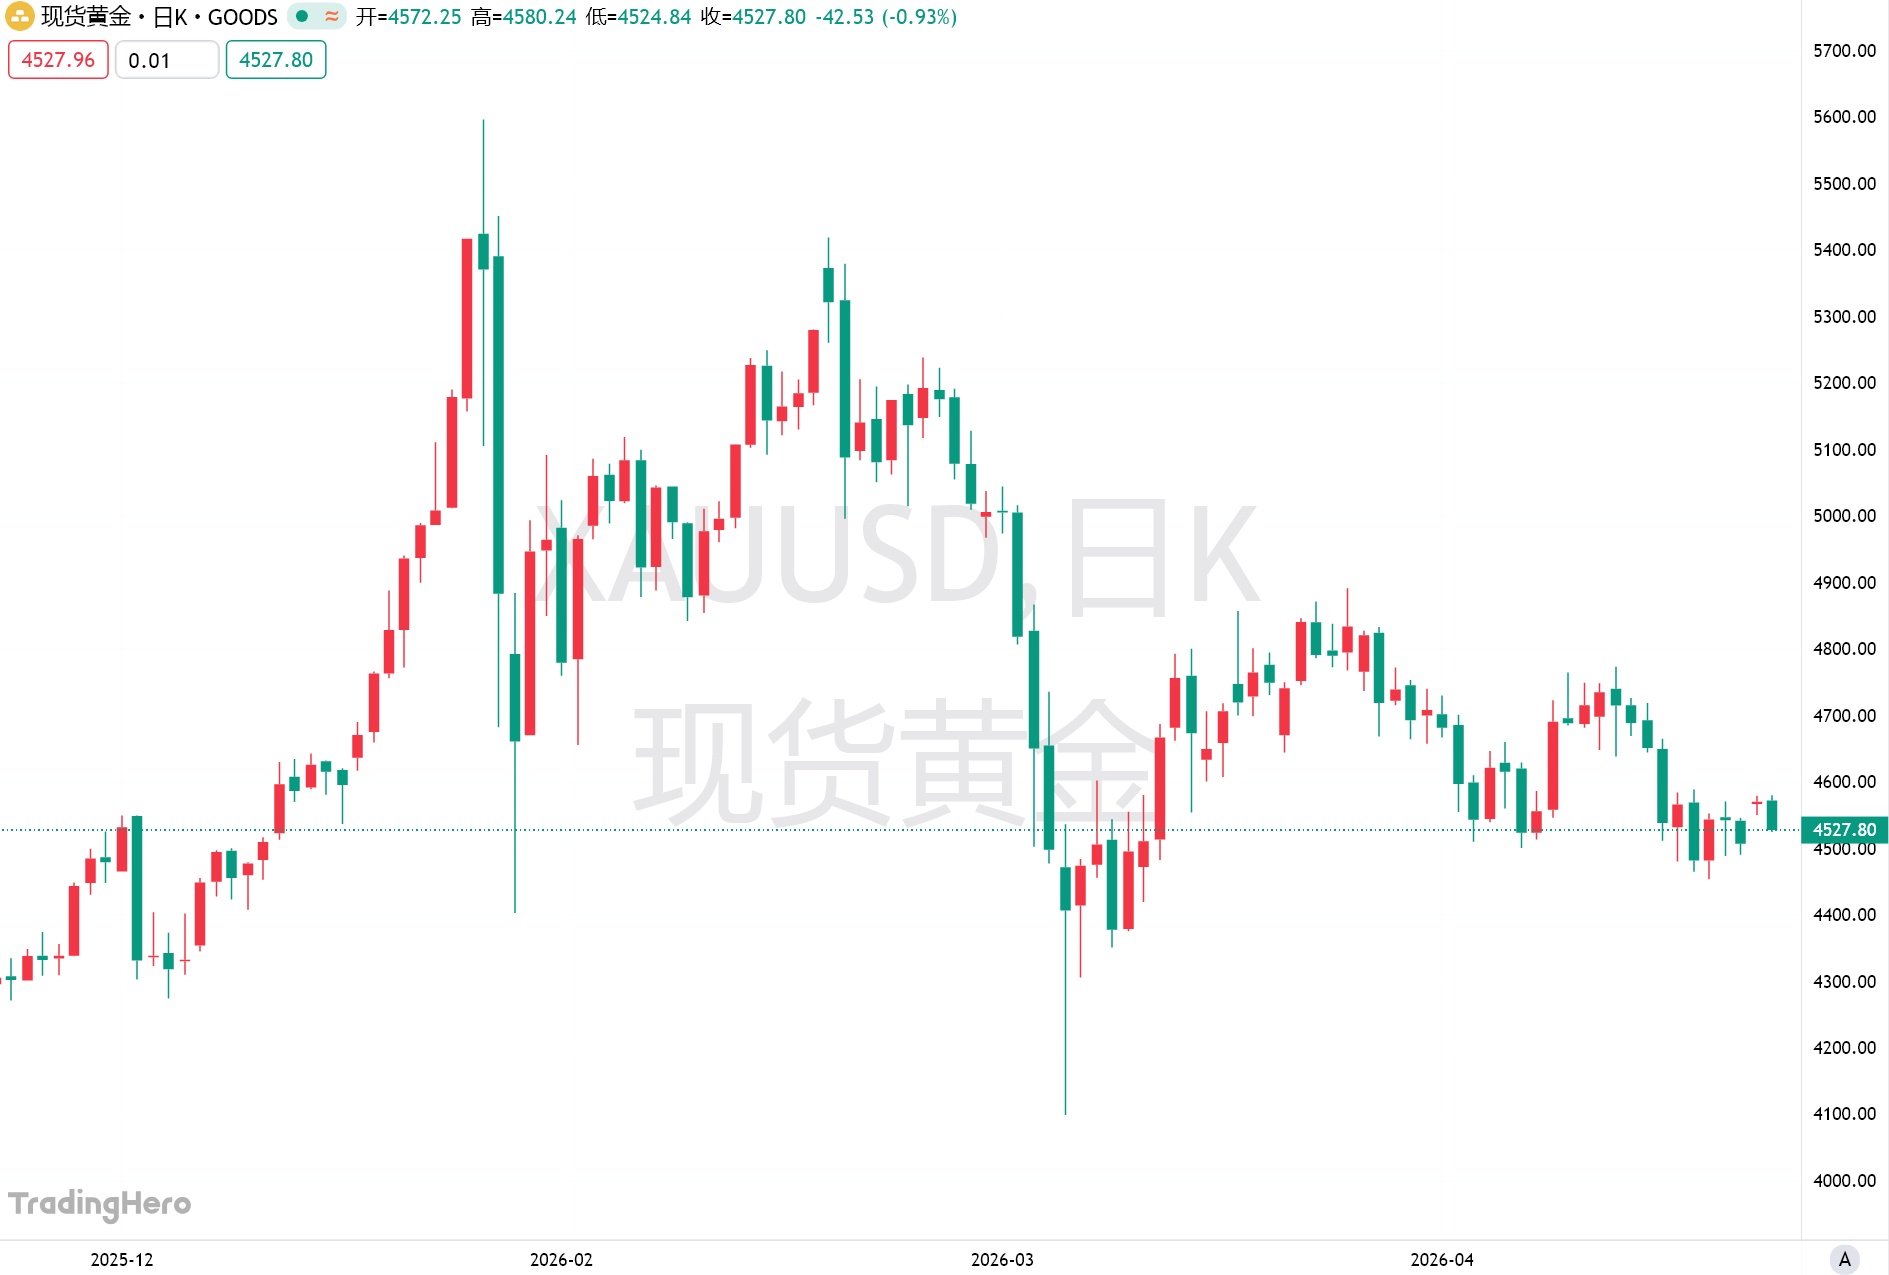
Что касается динамики цен на золото, этот опытный специалист по сырьевым товарам ожидает, что цена на золото может сначала откатиться к уровню около 4000 долларов за унцию, нивелируя рост с 2026 года, после чего последует рывок к отметке 10000 долларов за унцию.
Этот прогноз появился на фоне того, что золото продолжает испытывать значительное давление распродаж из-за опасений по поводу инфляции, вызванных войной на Ближнем Востоке. По состоянию на полдень вторника золото опустилось ниже 4530 долларов за унцию, сократив прирост с начала года примерно до 5%.
Взгляд Карри на золото является частью более длинной серии его сообщений на социальной платформе, где он объясняет, почему сырьевые товары могут представлять собой так называемую «самую асимметричную сделку в современной финансовой истории».
Карри отмечает, что инвесторы активно преследовали сделки с искусственным интеллектом, но во многом игнорировали материальные активы, на которых базируется эта технология. На самом деле, "эти активы незаметно стали лучшим классом активов этого десятилетия", — пишет он.
В этой серии сообщений он утверждает, что суперцикл на сырьевые товары по сути является циклом капитальных вложений. Он отмечает:
"‘Семь технологических гигантов’ плюс Oracle в 2026 году потратят на капитальные вложения около 820 млрд долларов — эта сумма сопоставима с суммарными капитальными вложениями Германии за год, а также превышает аналогичные показатели Великобритании и Франции по отдельности. В бухгалтерских отчетах этих восьми компаний сосредоточился крупнейший в истории спрос на физические сырьевые товары."
Бывший аналитик Goldman Sachs сравнил рост цен на металлы и нефть с "симптомом", а нехватку капитальных вложений — с "болезнью". Он пишет: "Инвестиции в нефтепереработку на десятилетнем минимуме. Инвестиции в добычу нефти и газа на 35% ниже пиковых значений 2015 года. Капитальные вложения двадцати крупнейших горнодобывающих компаний на 40% ниже пика 2012 года."
"Цены на металлы и нефть начали расти еще до закрытия Ормузского пролива. Нехватка инвестиций заложила фундамент, а геополитические шоки лишь ускорили этот процесс. Симптомы можно ослабить рецессией или повышением ставок. Но без многолетних инвестиций в физические активы болезнь не излечить."
Карри считает, что рынок сейчас стоит на пороге перелома — исторически такие моменты происходили во время крупных геополитических событий, таких как война во Вьетнаме, 11 сентября, война в Ираке, а также кризис в Ормузском проливе.
Однако, по его мнению, на этот раз цикл может быть гораздо масштабнее. "'Семь технологических гигантов' — крупнейшие продавцы энергии и сырья в истории — строят именно такие капитальные вложения, которые соответствуют их собственным потребностям."
"Сначала цены превысят фундаментальные значения. Затем капитальные вложения подтянутся. Потом появится новое предложение. Потом — следующий этап развития. Но на это уйдет больше десяти лет. Поэтому держите актив сейчас", — пишет Карри.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться

Оценка упала до самого низкого уровня за десять лет! Хуан Жэньсюнь заявил, что Nvidia — «первая в мире акция роста и стоимости», но инвесторы, похоже, не согласны.
Коэффициент цена/прибыль Nvidia уже опустился ниже 17, что составляет примерно половину уровня 2025 года. Несмотря на прогнозируемый рост выручки и чистой прибыли в 2027 финансовом году на 90% и 99% соответственно, акции компании с начала года выросли всего на 20%, что значительно отстает от индекса полупроводников Филадельфии. В то же время ожидается, что валовая маржа снизится с 75% во втором квартале до менее 72% в четвертом квартале, на фоне роста затрат на память и продолжающегося давления со стороны самостоятельной разработки чипов клиентами. Способность поддерживать капитальные расходы на AI также становится ключевым фактором для рынка при переоценке стоимости компании.
Ожидания прибыли в секторе роскоши «слишком оптимистичны»! За последний месяц несколько крупных банков настроены пессимистично, акции люксовых компаний движутся к худшему году с 2008 года.
RBC понизил рейтинг LVMH и Burberry до уровня "на уровне рынка", заявив, что ожидания по прибыли в секторе люксовых товаров слишком оптимистичны; данный сектор с начала года уже снизился на 15%, что является худшим показателем с 2008 года.

Цены на крипто
Далее


