
17 лет подряд отставание! Когда товары и акции выйдут из исторического дна суперкруга?

С 2025 года рынок сырьевых товаров переживает один из самых мощных ралли последних лет. Под влиянием введения Трампом пошлин на ключевые минералы, конфликта между США и Ираном, а также расширения производственной цепочки ИИ, цены на основные товары — золото, серебро, медь, нефть и др. — резко выросли. Однако с точки зрения относительной и исторической оценки, сырьевые товары по-прежнему сильно недооценены по сравнению с S&P 500.
В настоящее время соотношение индекса совокупной доходности сырьевых товаров S&P GSCI к индексу S&P 500 составляет всего 0,74, что значительно ниже долгосрочного среднего значения 3,87. Если рассматривать десятилетние циклы относительной доходности сырьевых товаров и акций, история демонстрирует четкую длинноволновую закономерность: с 1969 по 1980 годы стагфляция и нефтяной кризис обеспечили устойчивый опережающий рост сырьевых товаров по сравнению с акциями; с 2000 по 2008 годы индустриализация Китая и обесценивание доллара снова спровоцировали сырьевой бычий рынок. Однако после финансового кризиса 2008 года сырьевые товары проигрывают акциям уже 17 лет подряд — этот период длится дольше, чем большинство прошлых циклов падения. За исключением всплеска в 2020 году из-за пандемии и краткосрочного отскока в 2025–2026 годах, вызванного дефицитом предложения, относительные показатели сырьевых товаров против фондового рынка долгое время оставались на низком уровне.
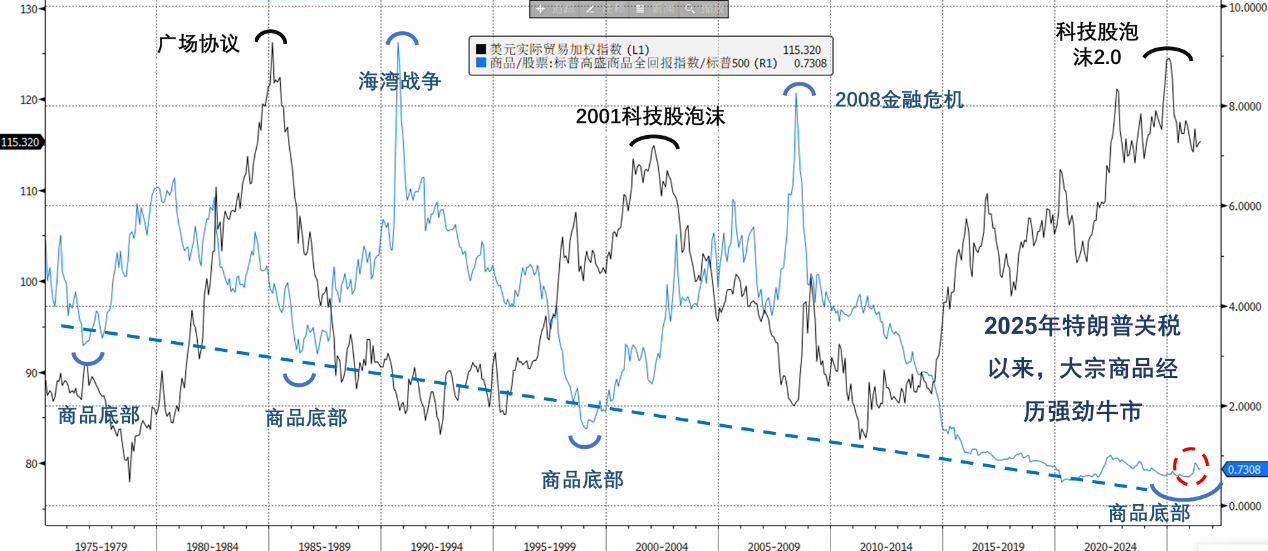
В настоящий момент фактическая покупательная способность сырьевых товаров против американских акций находится на минимальном уровне с 1970 года, и степень дисконтирования оценки материальных активов по отношению к финансовым активам никогда не была столь экстремальной. Несмотря на то, что базовая логика, поддерживающая суперкризис, остается прочной: долгосрочная нехватка капитальных инвестиций в сырьевые товары, накопление неудовлетворенного спроса на инвестиции; ограниченная эластичность предложения, невозможность быстрого наращивания производственных мощностей в горнодобывающей промышленности; структурно высокий спрос на промышленные металлы со стороны ИИ и энергетического перехода, а также устойчивый спрос на золото как на альтернативу доверию к доллару — все эти факторы остаются без существенного ослабления.
Однако вопрос заключается в следующем: станет ли рост сырьевых товаров в 2025–2026 годах началом долгосрочного бычьего тренда или это всего лишь краткосрочный отскок, лишённый фундаментальной поддержки? Как долго сырьевые товары останутся на низких уровнях по отношению к американским акциям?
Суперкризис меняет всё
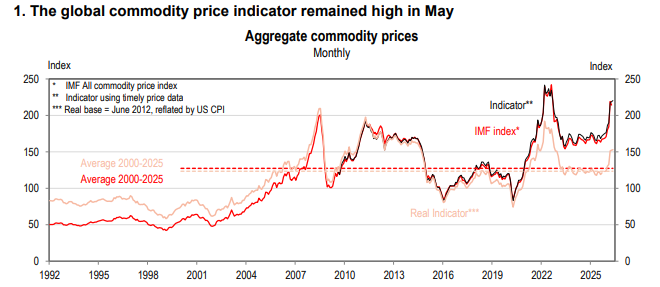
Стоит опасаться, что нынешний рост цен на сырьевые товары скорее представляет собой суперкризис, вызванный экстремальным сжатием предложения. Постоянное закрытие Ормузского пролива привело к ежедневному выбытию примерно 14 миллионов баррелей нефти, значительных потоков нефтепродуктов и части производства первичного алюминия на Ближнем Востоке с глобального рынка. В условиях ужесточения мировых энергоресурсов в странах, обладающих ключевыми ресурсами для энергетического перехода — такими как алюминий, никель, литий — продолжается подъём ресурсного национализма. При этом глобальный спрос не демонстрирует синхронного роста.
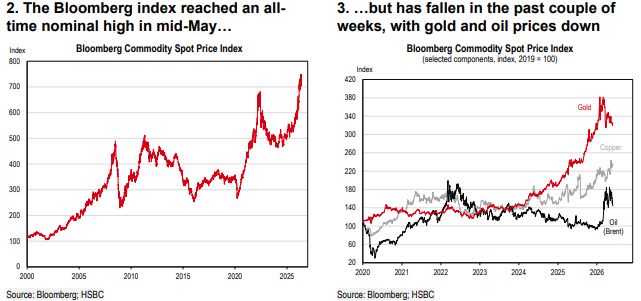
Ключевой вывод для инвесторов состоит в том, что сырьевые товары, возможно, теряют свою независимость как отдельный цикл и превращаются в "марионеток" американского фондового рынка.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
«Долговая черная дыра» за стремительным ростом AI: за следующие 5 лет может потребоваться внешнее финансирование на сумму 1,2 триллиона долларов
Бурное развитие искусственного интеллекта создает беспрецедентную "долговую черную дыру": по расчетам Bank of America, с 2025 по 2030 годы общие капитальные затраты на строительство AI-центров обработки данных достигнут 5 трлн долларов, а потребность во внешнем финансировании только у основных облачных гигантов составит от 1,2 до 1,5 трлн долларов. У таких гигантов, как Amazon и Meta, уже иссякает свободный поток денежных средств, а NVIDIA и Broadcom тихо играют роль "скрытых поручителей" — грандиозная ставка капитала, меняющая мировой кредитный рынок, уже запущена.
Аналитик делает смелый прогноз: прибыль Micron (MU.US) в 2027 финансовом году может превзойти Microsoft (MSFT.US), цены на память станут решающим фактором
За один квартал прогнозируется чистая прибыль в 35 миллиардов долларов. Прибыль Micron (MU.US) может превысить прибыль Microsoft (MSFT.US)?
Первые признаки обвала американского фондового рынка, аналогичные 2018 и 2022 годам? На фоне ухудшения рыночной широты ужесточение политики ФРС и увеличение предложения американских облигаций могут привести к кризису ликвидности.
Давление ликвидности, возможно, еще не проявилось на поверхности рынка, но по мере ухудшения широты рынка акций и облигаций эти давления продолжают накапливаться внутри рынка.
Цены на крипто
Далее


