
Стратегии экспортных компаний в эпоху 6.7

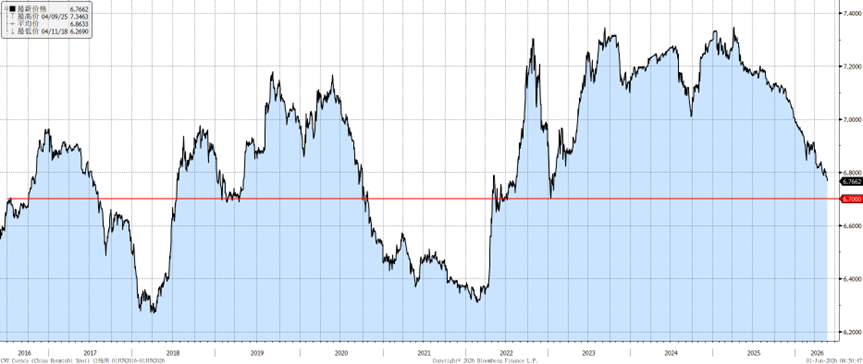
В середине мая курс доллара к юаню приблизился к уровню 6.7. Анализируя динамику обменного курса за последние десять лет, отметка 6.7 является ключевой границей между сильным и слабым периодом для юаня и имеет высокую ценность в качестве индикатора цикла. Как только отметка 6.7 будет пробита, в короткий срок курс вряд ли резко развернется — скорее всего, сформируется тенденция не менее квартального масштаба. За последнее время, посещая экспортные компании, я почувствовал, что по мере приближения к уровню 6.7 давление на хеджирование для предприятий становится всё более значительным.
USDCNY постепенно приближается к 6.7
В чем заключается давление для экспортных компаний? В ходе визитов я обнаружил, что из-за того, что стоимость заказов динамически корректируется по курсу, сам уровень USDCNY не является главным. Основное требование бизнеса — стабильность курса. Чтобы справиться с колебаниями курсов, свопы являются естественным инструментом, но в настоящее время свопы находятся в глубоком дисконте, что осложняет управление затратами экспортеров и ставит их в затруднительное положение.
1Y спред между процентными ставками США и Китая стабильно выше 2%
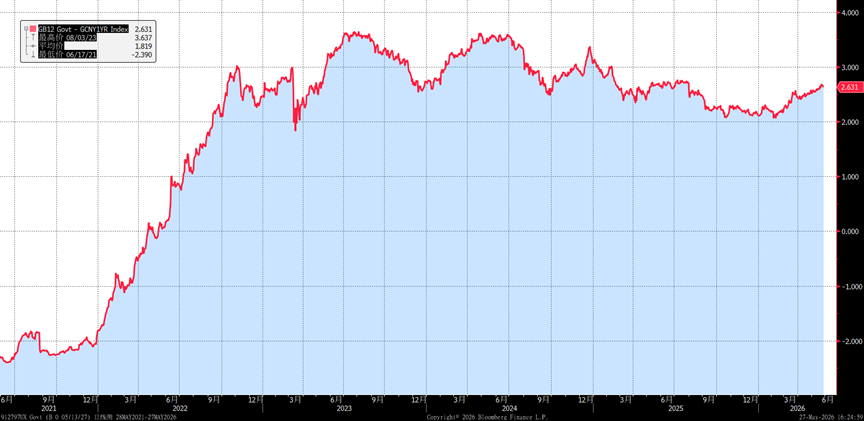
Поскольку ожидания в отношении денежной политики ФРС сместились с начала года с понижения ставки на возможное ее повышение, можно предположить, что инверсия спреда будет сохраняться довольно долго. С отметки 6.7 я бы рекомендовал экспортерам для управления валютным риском следующие инструменты:
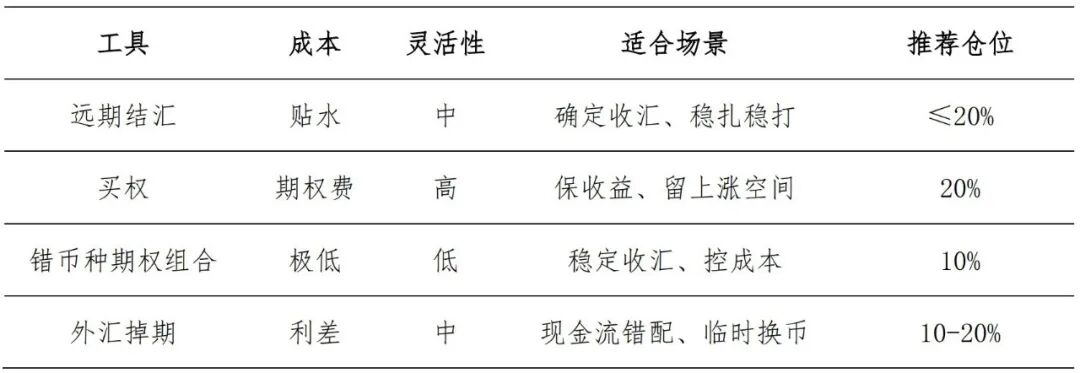
Инструмент 1: Форвардная продажа валютной выручки, продукт прост в использовании, требует от экспортёров минимальных усилий для освоения.
В текущей ситуации с дисконтом стоит учитывать, что стратегия работы с форвардами требует отказаться от прежнего подхода с большими объемами. Необходимо более тонкое управление, особенно согласованная работа между операционными и финансовыми отделами и короткие форвардные «перекаты» по валютной позиции, чтобы не нарастить стоимость свопа за счет долгого срока.
Инструмент 2: Колл-опцион, его особенность — застраховать минимальный уровень курса за плату, не ограничивая рост выигрыша.
В статье «CNY:Стратегии в условиях низкой волатильности» мы пришли к выводу, что уровень волатильности, скорее всего, останется низким или даже снизится. Это делает покупку опционов выгодной: например, одно-месячный колл на уровне 6.75 дороже форварда всего на 200 пунктов (годовая стоимость — менее 0.3%), что намного ниже, чем в прошлом, когда опцион стоил до 1%. Это выгодный выбор для тех, кто опасается укрепления, но не хочет упустить возможный отскок.
Инструмент 3: Кросс-валютные опционные стратегии — снижение стоимости хеджирования через продажу опционов на неамериканские валюты.
Ранее при покупке опционов для снижения затрат часто одновременно продавались опционы с тем же сроком и валютой. Однако, учитывая бычьи настроения рынка по юаню и падающую волатильность, данная комбинация теперь малоэкономична. В статье «Стратегия по юаню: продажа EURCNY call» мы рассказывали о подходе с продажей опционов по паре евро-юань. В текущих условиях разумная комбинация — покупка USDCNY put и продажа EURCNY call в определенном диапазоне цен, что позволяет получить хедж по себестоимости ноль.
Инструмент 4: Юаневые свопы
Для компаний с разрывами по валютным потокам свопы — естественный и наилучший инструмент для управления денежными потоками. Для компаний, которые только получают валютную выручку, при наличии инверсии спреда и низкой волатильности по юаню, часть экспортёров ранее использовала дисконт свопа для сглаживания курсовых колебаний, действуя по логике Carry Trade. Однако автор предупреждает: такая стратегия не должна применяться догматично, а корректироваться в зависимости от ситуации на рынке и потребностей управления ликвидностью компании.
Итоги сегодняшнего обсуждения:
Текущее укрепление юаня напоминает эффект «лягушки в медленно закипающей воде»: по мере приближения к отметке 6.7 управление рисками становится всё сложнее, и требования к использованию финансовых инструментов возрастают. На мой взгляд, вопрос валютного управления — это не «заниматься или нет», а «как именно». У каждого продукта — свои достоинства и ограничения, и в зависимости от рыночной ситуации их применение меняется. Выбор наиболее подходящего инструмента с учетом собственных условий и текущей тенденции — оптимальное решение.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Аналитик делает смелый прогноз: прибыль Micron (MU.US) в 2027 финансовом году может превзойти Microsoft (MSFT.US), цены на память станут решающим фактором
За один квартал прогнозируется чистая прибыль в 35 миллиардов долларов. Прибыль Micron (MU.US) может превысить прибыль Microsoft (MSFT.US)?
Первые признаки обвала американского фондового рынка, аналогичные 2018 и 2022 годам? На фоне ухудшения рыночной широты ужесточение политики ФРС и увеличение предложения американских облигаций могут привести к кризису ликвидности.
Давление ликвидности, возможно, еще не проявилось на поверхности рынка, но по мере ухудшения широты рынка акций и облигаций эти давления продолжают накапливаться внутри рынка.
Intel сотрудничает с AUO по развитию передовой упаковки Micro LED, нацеленной на рынок CPO и интеграции высокоплотных вычислительных мощностей
Согласно сообщениям, Intel получила новый патент, впервые внедрив Micro LED в стеклянную подложку для глубокого слияния фотонных и электронных технологий. Чтобы преодолеть узкие места в AI-интерконнекте и захватить дополнительные заказы на фоне спроса на CoWoS от TSMC, компания якобы вступает в стратегическое партнёрство с AUO, обладающей значительными преимуществами в области обработки стекла. Если сотрудничество состоится, это поможет Intel создать дифференцированные преимущества в сфере упаковки вычислительных мощностей для AI, а также откроет для AUO ключевую трансформацию от производства дисплеев к высокоценным и передовым упаковочным технологиям.
Цены на крипто
Далее


