
Какие перспективы у 10-летних облигаций США после слабых данных по занятости вне сельского хозяйства?

В июне количество новых рабочих мест вне сельского хозяйства США увеличилось на 57 тысяч, что ниже рыночных ожиданий в 113 тысяч; данные за апрель и май также были пересмотрены в сторону понижения на суммарно 74 тысячи. На первый взгляд, это данные, выгодные для американских облигаций и негативные для доллара, однако рынок отреагировал не совсем так: 2 июля доходность 2-летних американских казначейских облигаций снизилась с 4,17% до 4,14%, а 10-летних, напротив, выросла с 4,48% до 4,49%, при этом спред между 2-летними и 10-летними вырос с 31 б.п. до 35 б.п. Это значит, что рынок действительно покупал короткие облигации, но не делал то же самое с длинными. Основной вывод из слабого отчёта по рынку труда — снижение вероятности дальнейшего повышения ставки, но не мгновенный переход к сценариям рецессии.
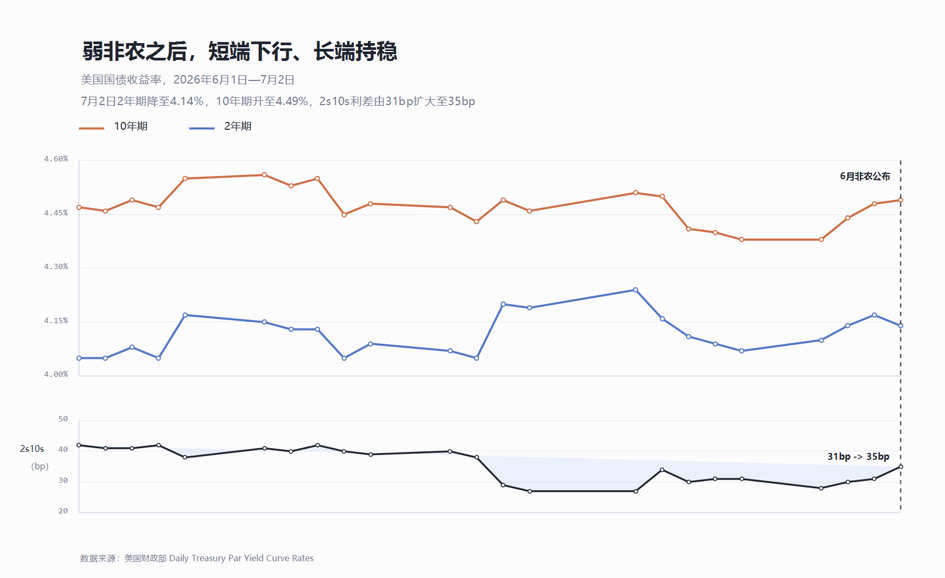
Снижение доходности коротких облигаций объяснить несложно: замедление роста новых рабочих мест и пересмотры за два предыдущих месяца свидетельствуют о том, что рынок труда не перегревается. Для доходности 2-летних облигаций наиболее очевидная сделка — это снижение хвостовых рисков дальнейших повышений ставки ФРС. Другими словами, слабый отчёт по рынку труда в первую очередь снижает вероятность сценариев «немедленного» или «дополнительного» повышения ставки.
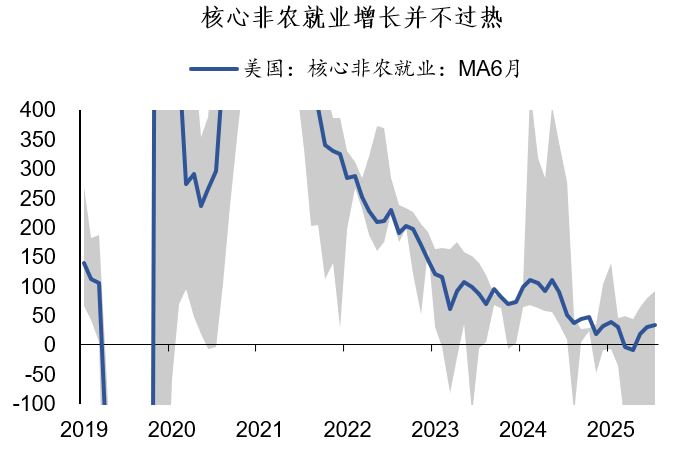
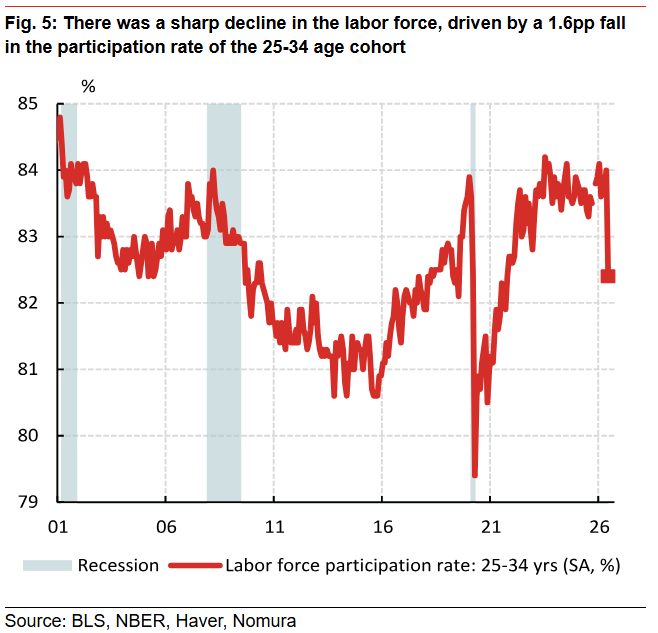
Однако этот отчёт по рынку труда не настолько слаб, чтобы рынок перешёл к переоценке в сторону рецессии. В докладе есть влияние временных факторов: уменьшение занятости в сфере отдыха и гостиничного бизнеса из-за опережающих наймов, а также снижение доли участия в рабочей силе среди группы 25-34 лет на 1,6 процентных пункта и т.д. Сигнал для ФРС — можно быть чуть менее ястребиными, проявить больше терпения, но не требуется немедленно переходить к смягчению политики.
Слабый отчёт за один месяц лишь говорит о замедлении темпов прироста занятости, но этого недостаточно, чтобы доказать, что долгосрочные темпы роста и равновесный уровень реальных ставок быстро снизятся, и именно поэтому доходность 10-летних бумаг не упала заметно. Одновременно продолжают формироваться спрос на финансирование со стороны бюджета, предложения гособлигаций, а также капитальные вложения в AI-датацентры. Слабость кредитования частного сектора не означает снижения общего спроса США на финансирование, государственные и AI-инвестиции поддерживают уровень долгосрочных ставок.
Поэтому после слабого отчёта по рынку труда на рынке не преобладает тренд на общее снижение доходности по всей кривой. Ожидания по ставкам смягчились, короткий конец выиграл больше всего, а по 10-летним бумагам только уменьшилось давление на рост, явного нисходящего тренда пока нет — сохраняем нейтральный взгляд.
Что касается дальнейших перспектив, CPI станет основным макроэкономическим ориентиром: если за июнь инфляция окажется заметно ниже ожиданий, доходность 10-летних бумаг может протестировать уровень 4,35%–4,40%; если же базовая инфляция останется около 0,3% или выше, доходность способна вернуться выше 4,50%. В среднесрочной перспективе, только при дальнейшем охлаждении рынка труда, росте числа увольнений, ослаблении потребления и одновременном снижении инфляции, откроется существенный потенциал для падения длинных ставок.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Хуанг Жэньсюнь: продажи микросхем Nvidia в следующем году будут в два раза больше, чем в этом году; нельзя регулировать AI так, как регулируются социальные сети
Хуан Жэньсюнь выступает против переноса регулирования социальных медиа на искусственный интеллект, поскольку социальные медиа являются продуктом, а AI — базовой технологией, поддерживающей другие технологии и продукты. Регулирование должно касаться продукта, а не самой технологии. Он подчеркивает необходимость строгого тестирования и утверждает, что если продукт недостаточно безопасен, его выпуск следует отложить: «Безопасность AI крайне важна».
Что покупать после повышения ставки ФРС? В истории американского фондового рынка лучше всего выступали энергетика и технологии, а недвижимость отставала. Goldman Sachs: на американский рынок акций влияет скорость повышения ставки.
За 12 месяцев после первого повышения ставок ФРС динамика американских акций была следующей: по данным Jefferies, энергетический сектор занял первое место со средним доходом 22,4%, информационные технологии на втором месте с 15,4%. По данным Charles Schwab, недвижимость отстает от S&P 500 на 4,3%, что является худшим показателем среди 11 секторов. Goldman Sachs отмечает, что скорость повышения ставок является ключевой переменной, влияющей на американский фондовый рынок. В настоящее время, если доходность 10-летних американских государственных облигаций увеличится на 50 базисных пунктов в течение месяца, это создаст давление "быстрого повышения ставок".
Золото выросло более чем на 2%, доллар отыграл рост после решения ФРС
Цены на крипто
Далее


