
Наступит ли «момент субстандартных долгов» для AI-долга? По-настоящему опасный этап, возможно, еще впереди

В последние два года в обсуждениях рынка AI основное внимание уделялось возможностям моделей, поставкам GPU и темпам роста облачного бизнеса. Однако по мере того, как капитальные затраты Hyperscaler (крупнейших облачных провайдеров) стремительно увеличиваются, возникает другой вопрос: поскольку инфраструктура AI становится все более зависимой от внешнего капитала, не трансформируется ли риск с уровня отрасли в кредитный риск, а возможно, даже спровоцирует финансовые потрясения, подобные ипотечному кризису 2008 года?
На данном этапе приравнивать долги AI к «повторению субстандартного кредитования» некорректно. В индустрии AI действительно начали проявляться некоторые тревожные признаки финансовизации, такие как рост внебалансового финансирования, быстрое вовлечение частного кредитования, расширение структур SPV и секьюритизации. Тем не менее, качество заемщиков, непосредственное участие банковской системы и связь с сектором домашних хозяйств принципиально отличаются от ситуации накануне 2008 года. Более точное утверждение таково: AI переходит от фазы капитальных вложений к этапу расширения кредитования, который требует серьезного анализа.
1. Что происходит? — AI переходит от цикла капитальных затрат к циклу кредитной экспансии
1. Внутренние денежные потоки Hyperscaler не поспевают за инвестиционными темпами:
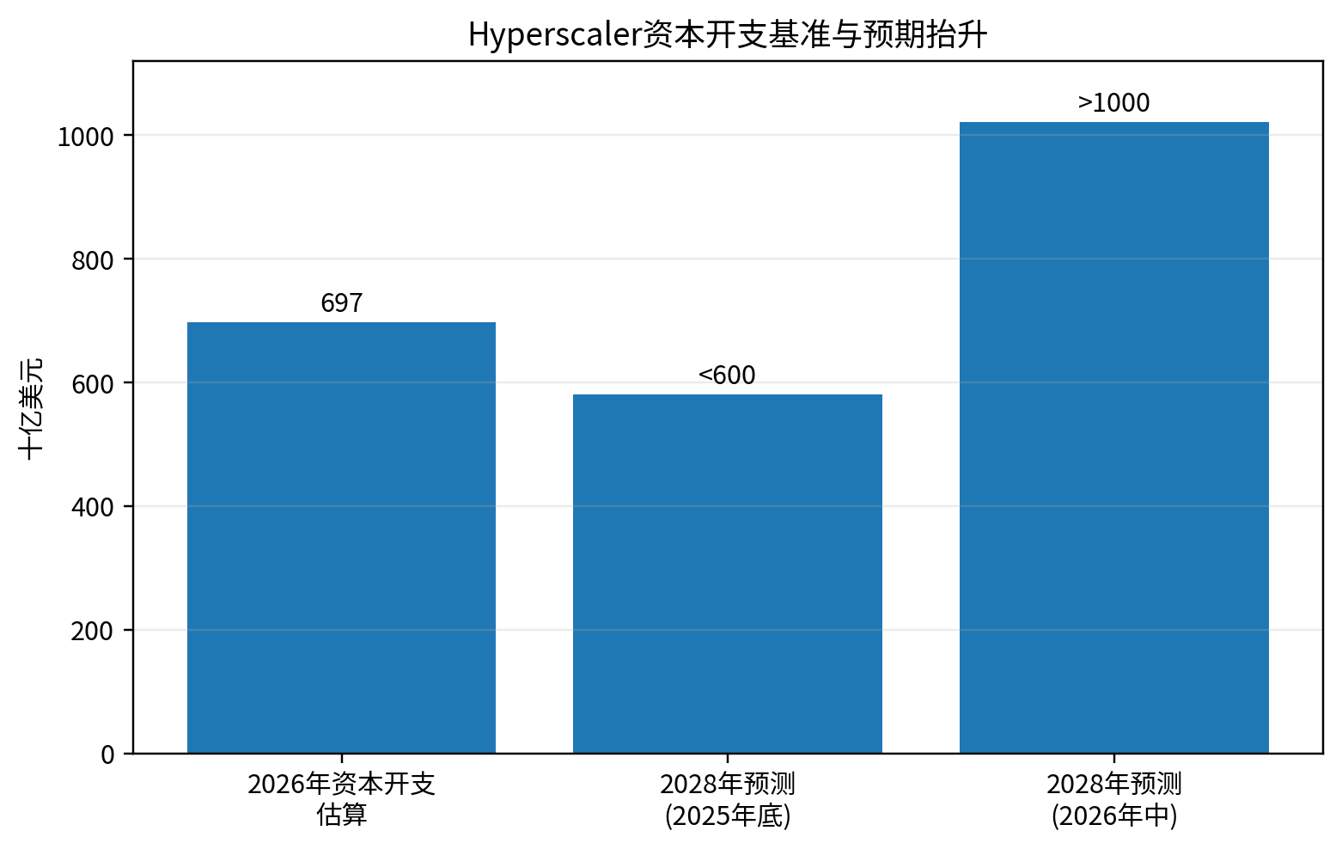
Тема долгов AI возникла на рынке, прежде всего, из-за того, что масштабы и продолжительность инвестиций явно превысили ожидания ранней стадии текущего AI-цикла. В июле этого года Банк Англии отметил, что в 2025 году спрос на инфраструктурные инвестиции в компаниях AI уже превышает возможности внутренних денежных потоков. Прогнозы рынка на 2028 год по капитальным затратам пяти крупнейших Hyperscaler на конец 2025 года составляли менее 600 миллиардов долларов, а сейчас уже превышают 1 триллион долларов; по оценке JPMorgan, капитальные расходы Hyperscaler в 2026 году составят около 697 миллиардов долларов.
Эта волна инвестиций отличается от традиционной ИТ-отрасли, где GPU — лишь часть расходов: средства также направляются на серверы, коммутаторы, системы жидкостного охлаждения, энергоснабжение, землю, строительство дата-центров и подключение к энергосетям. Поскольку объем инвестиций в один крупный AI-парк достигает десятков миллиардов долларов и больше, даже технологические гиганты с самым устойчивым денежным потоком все чаще вынуждены привлекать внешний капитал для поддержания темпов расширения.
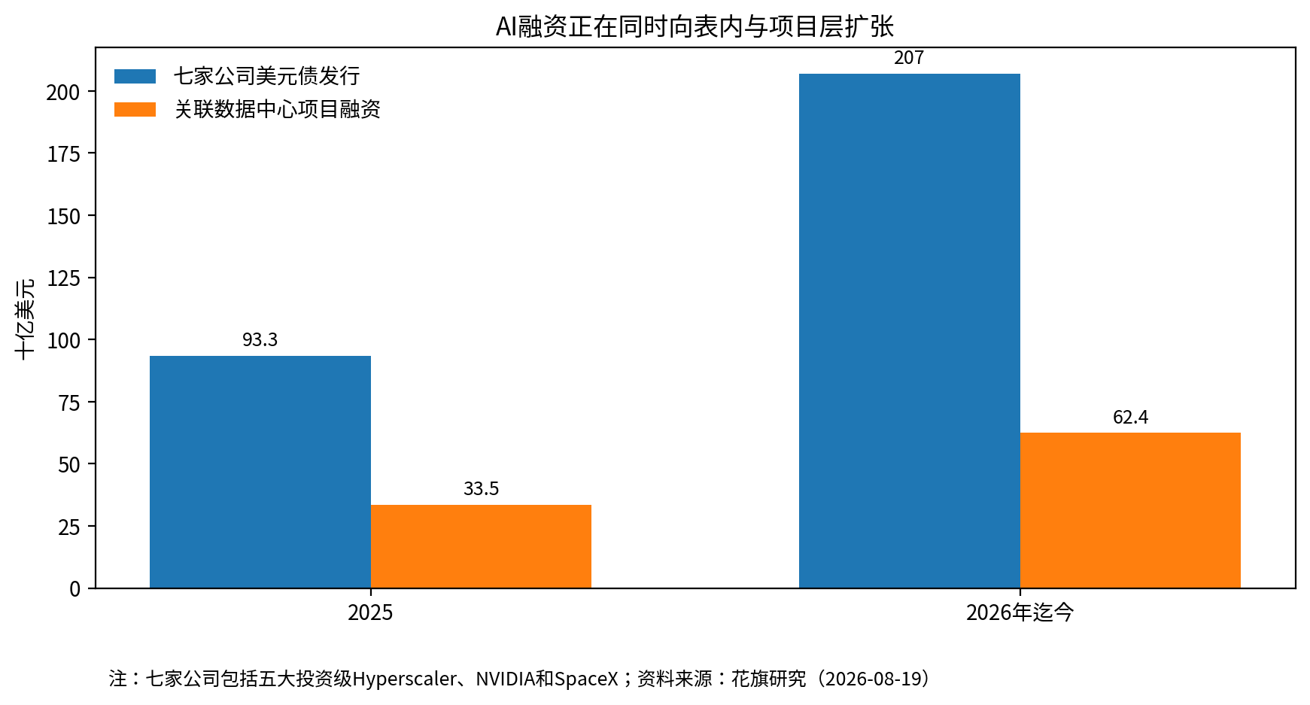
В результате структура финансирования быстро меняется. К концу 2025 года доля Meta, Alphabet, Amazon, Microsoft и Oracle в объеме американских облигаций инвест-класса составляла около 3%, но к началу мая 2026 года эти компании обеспечили более 15% годового объема выпусков IG-облигаций. К началу июля совокупный объем облигаций, выпущенных пятью компаниями за год, составил около 194 миллиардов долларов, что на 79% больше по сравнению с прошлым годом. По статистике Citi, совокупный объем долларовых облигаций, выпущенных с 2026 года семью компаниями, включая пять Hyperscaler, NVIDIA и SpaceX, достиг 207 миллиардов долларов — больше чем вдвое превышая показатели 2025 года. Инфраструктура AI переходит от модели, управляемой денежными потоками, к этапу увеличения баланса за счет облигационного рынка и внешнего капитала.
2. Более значима — кредитная экспансия вне баланса компаний:
Корпоративные облигации — только самая очевидная часть. Гораздо сложнее отслеживать, что Hyperscaler все чаще используют лизинговое финансирование, долгосрочные обязательства по закупкам, SPV и проектное финансирование, чтобы перенести обязательства по инвестициям в AI с текущих на будущие периоды. Таким образом, отображаемые в учете процентные обязательства компаний не всегда полностью отражают их реальные капитальные ограничения.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Конкуренция среди европейских стриминговых сервисов усиливается, Comcast (CMCSA.US) и Paramount (PSKY.US) рассматривают закрытие совместной платформы SkyShowtime.
NBC Universal, дочерняя компания Comcast, и Paramount рассматривают возможность постепенного закрытия совместной потоковой платформы SkyShowtime, которая предоставляет сервисы потокового вещания сериалов и фильмов на европейском рынке.

Спотовая цена на золото превысила 4300 долларов за унцию, за день немного выросла.
Палата представителей США объявила о законодательстве по налогообложению криптовалют.
Как распределяется AI-выгода в размере 110 триллионов корейских вон? Хедж-фонд Сеула оказывает давление на Samsung: немедленно выкупить и аннулировать привилегированные акции.
Южнокорейский хедж-фонд оказывает давление на Samsung с требованием выкупа и аннулирования привилегированных акций; планируется использовать 110 миллионов миллиардов вон для выплаты, из которых 73 миллиона миллиардов будут направлены на выкуп, чтобы устранить более чем 25-процентный дисконт.

Цены на крипто
Далее


