
【Американские акции meme】rS: удвоились с минимума! Заказы на AI-безопасность ускоряются, торговые возможности приближаются?
 2026/09/22 07:26
- Почему сейчас стоит обратить внимание на rS? Какую историю рассказывает рынок?
- Фундаментальный обзор
- Ключевые продукты и направления деятельности:
- Платформа Singularity: AI-EDR / XDR, унифицированная система безопасности от конечных точек до облака.
- Purple AI: агентное расследование и реагирование, сокращающее время анализа с часов до минут. По оценке IDC 2025 года, ROI за 3 года у 8 клиентов составляет около 338%.
- Prompt Security: контроль над shadow-AI, защитой промптов, правами Agent/MCP — для “безопасного использования AI” в компаниях.
- Wayfinder Frontier AI Services: управляемая защита на основе людей и передовых моделей, с 3 сентября — интеграция OpenAI GPT-5.6-Cyber.
- SentinelOne Flex: гибкая подписка по потреблению, за год после запуска превысила 10% от общего ARR.
- Данные и облачная безопасность: не-endpoint решения занимают более 50% общей ARR.
- Ключевые финансовые и операционные показатели:
- Рыночная капитализация 7,8–8,3 млрд долларов; текущая цена около 23,80–23,85; 52-недельный диапазон 11,81–24,26, до максимума — около -2%.
- Q2 2027 ФГ (на 31 июля, отчет 27 августа после закрытия): выручка 292 млн долларов, +21% год к году, выше прогнозов.
- ARR — 1,218 млрд долларов, +22% год к году; чистое добавление ARR за квартал — 56 млн долларов, рекорд для второго квартала.
- Операционная маржа по non-GAAP — примерно 10%, рост на 820 базисных пунктов год к году; EPS по non-GAAP: 0,08 доллара, удвоение за год.
- RPO (остаточные обязательства) — 1,7 млрд долларов, +45% год к году.
- Клиентов с ARR выше 100 000 долларов — 1715 (+13% год к году); этот сегмент улучшался три квартала подряд.
- AI Security (Purple AI + Prompt) ARR вырос втрое по сравнению с предыдущим годом, цель компании — превратить этот сегмент в новый ARR-сегмент за 100 млн+.
- Денежные средства и инвестиции на балансе: 813 млн долларов, нулевая процентная задолженность.
- Прогноз на 2027 ФГ повышен: выручка 1,202–1,207 млрд долларов (+20%); non-GAAP операционная прибыль 124–128 млн долларов (маржа ~10%).
- Прогноз на Q3: выручка 309–311 млн долларов, операционная прибыль 38–40 млн долларов (маржа около 13%).
- Шорт — около 18,23 млн акций (~5,4% в обороте), покрытие — около двух дней; институциональная доля — 85–90%. Волатильность обусловлена темой и результатами, а не squeeze.
- Последние катализаторы:
- 27 августа — Q2 превзошел ожидания, был повышен годовой прогноз по выручке и операционной прибыли.
- 3 сентября — Wayfinder интегрирует OpenAI Daybreak / GPT-5.6-Cyber: добавлены анализ кода на риски и оценка компрометации.
- 10 сентября Goldman Sachs Communacopia — разбор менеджментом агентной безопасности.
- 16–19 сентября прошла собственная конференция LABScon по угрозам — AI в центре сцены.
- 14 сентября рост на +14,5%, оборот — около 16,3 млн акций (~вдвое выше средней за 3 месяца); 21 сентября новый рост, цена выше всех кратко- и среднесрочных скользящих.
- Продажи: Susquehanna держит целевую цену на уровне 28$, Wedbush — 25$; консенсус — около 24,4$, максимум — 28$.
- Анализ ожиданий
- Ключевые уровни для торговли
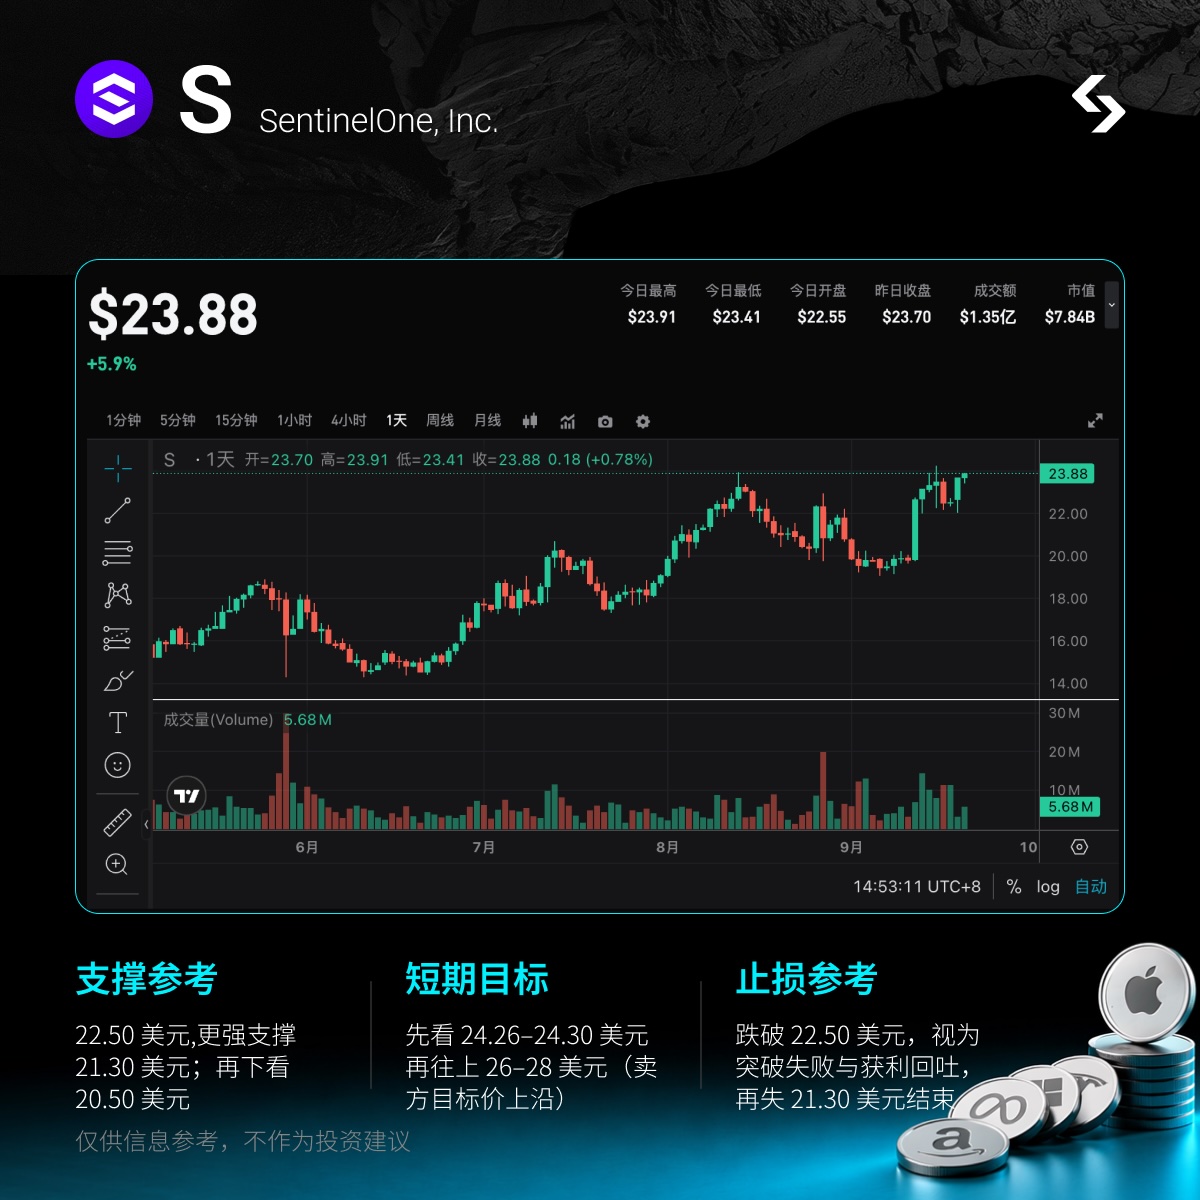
- Внимание: уже у новых максимумов, заходите гибким объемом, не открывайте основные позиции и не дублируйте вместе с rCRWD / rZS / rPANW.
- Уведомление о рисках
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
 VIPЕженедельная стратегия Micron

VIPЕженедельная стратегия Meta
AI ведет к электроэнергии, а за электроэнергией стоит медь! «Большой медведь» делает ставку на дефицит ресурсов, стоящий за безумной волной AI мощности.
Берри отдельно оценивает инвестиционную стоимость ведущих компаний, связанных с инфраструктурой искусственного интеллекта, а также ресурсные потребности, возникающие в ходе строительства AI. Он твердо сомневается в инвестиционной отдаче некоторых AI-акций, в то же время позитивно рассматривает долгосрочный спрос на медь, необходимую для расширения дата-центров, электросетей и систем распределения электроэнергии.
Самое важное изменение в оптической связи наступило!
Цены на крипто
Далее


