
Эссе: следующий шаг в AI-инвестировании — кто сможет превратить вычислительную мощность в прибыль?

Morgan Stanley, проанализировав около 3600 компаний, выделила важное изменение: инвестиционные возможности в сфере AI начинают смещаться с “тех, кто строит AI”, к “тем, кто действительно эффективно использует AI”.
В последние годы, когда речь заходила об инвестициях в AI, рынок в первую очередь думал о чипах, серверах и дата-центрах. Это легко понять: пока не создана вычислительная мощность, о масштабном применении не может быть и речи.
Однако по мере увеличения инвестиций всё более актуальным становится вопрос:Кому именно принесут доход и прибыль потраченные средства? Сегодня я делюсь с вами этим отчетом.
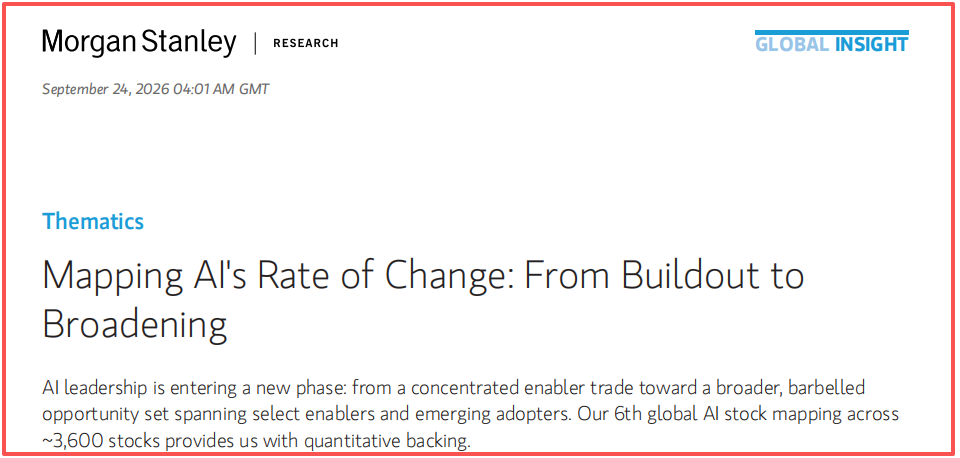
Morgan Stanley в отчёте от 24 сентября “Mapping AI's Rate of Change: From Buildout to Broadening” назвала этот этап переходом от “строительства” к “распространению”. Мне кажется, обсуждение этого вопроса куда полезнее, чем простой спор о том, закончился ли уже бум в AI.
Во-первых, история с чипами ещё не окончена
Если внедрение AI инвестиций должно сместиться к приложениям, означает ли это, что чипы и дата-центры уходят на второй план? Я думаю, что это не совсем так.
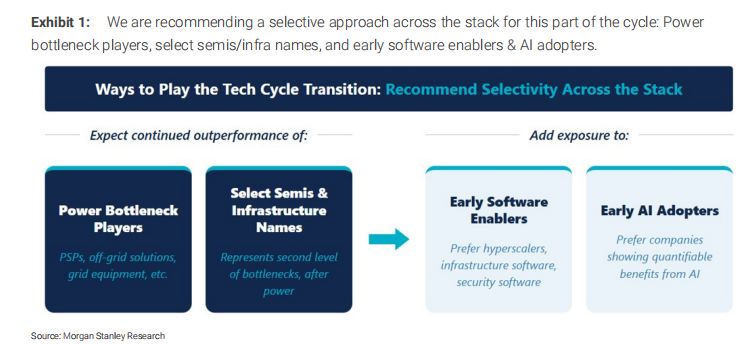
В докладе отмечается, что потребность в AI-вычислениях по‑прежнему велика, однако строительство дата-центров ограничено электричеством, рабочей силой и разрешительной документацией. Среди этих факторов ключевым узким местом является своевременное обеспечение электричеством.
Это объясняет, почему Morgan Stanley всё ещё уделяет внимание определённым полупроводниковым компаниям, инфраструктуре дата-центров, а также компаниям, связанным с электроэнергетикой, сетевым оборудованием и накопителями энергии.
Но “выиграет вся отрасль” и “каждая компания стоит покупок” — это разные вещи. С продвижением цикла строительства такие вопросы, как подтверждение заказов, обеспечение поставок, рост прибыли и уже отражённые в котировках ожидания, становятся всё более значимыми.
Во-вторых, программное обеспечение получает новую долю интереса
Железо обеспечивает вычислительную мощность, а программное обеспечение определяет, сможет ли бизнес реализовать этот потенциал на практике.
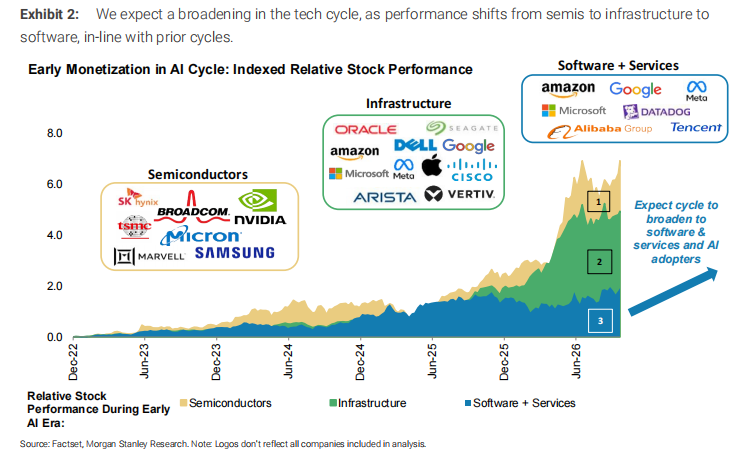
Для внедрения AI в свой бизнес компаниям обычно нужно привести в порядок внутренние данные, чтобы модель могла получать доступ к информации; далее требуется мониторинг процессов, обеспечение полномочий и безопасности. Завершив эту базу, AI‑решения только тогда могут стать частью ежедневных операций.
По мнению Morgan Stanley, основное и защитное ПО раньше других почувствуют рост спроса. В числе приоритетов названы платформы данных, системы мониторинга производительности и кибербезопасность; компаниям, чья деятельность шире ограничена ПО и сервисами, возможно, придётся ждать появления у клиентов воспроизводимых моделей входа-выхода.
Думаю, порядок именно такой: рынку нравится мечтать о масштабе внедрения AI-продуктов, однако оплата со стороны бизнеса почти всегда идёт по шагам.
В-третьих, главное — это финрезультаты “пользователей AI”
Самая интересная часть доклада — анализ пользователей AI.
“Пользователь AI” — это далеко не обязательно технокомпания. В таких сферах, как ритейл, финансы, медицина, производство, AI может улучшать поддержку клиентов, цепочки поставок, разработку продуктов или внутренние процессы. Важно, насколько эти улучшения значительны и отражаются ли они в отчетности.
Среди отобранных отчётом компаний‑пользователей AI консенсус-прогноз по прибыли на акцию в ближайшие 12 месяцев за последние два года вырос примерно на 70%. Этоизменение прогноза прибыли, это не фактический заработок и не прямое отображение динамики акций.
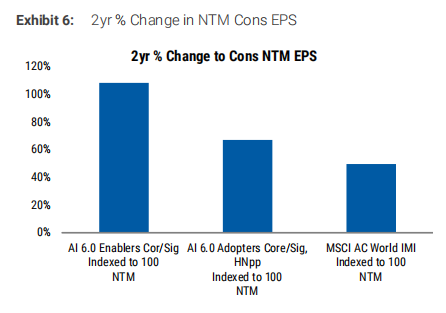
Одновременно, по данным отчёта, медианный форвардный P/E для этой группы — около 18, что ниже примерно 22 для выбранных “строителей AI”. Morgan Stanley полагает: когда ожидания по прибыли растут, а оценки компаний не догоняют эти ожидания, пользователи AI заслуживают большего внимания.
Однако я добавлю условие:вклад AI в улучшение прибыли необходимо проверять по каждой компании отдельно.Рост маржинальности может быть связан и с ростом цен, и с сокращением издержек, и с восстановлением ключевого бизнеса. Если приписывать все улучшения только AI, его роль будет явно завышена.
Появляются и более конкретные примеры. Например, по данным отчёта, в корпоративных заявлениях Airbnb указано, что AI‑ассистент обрабатывает уже более 40% соответствующих запросов в поддержке; Verizon после оптимизации сетей с помощью AI сэкономила свыше 200 млн долларов на энергии. Это заявленные компаниями показатели и они указывают на измеримое влияние AI на бизнес-операции. Однако необходимо продолжать следить за тем, насколько устойчивы и масштабируемы эти эффекты. В другой заметке Morgan Stanley отмечает, что по состоянию на июль 2026 примерно четверть компаний S&P 500 в отчётности или на публичных встречах упоминали хотя бы один измеримый эффект от AI.
Как я оцениваю следующий этап?
Прочитав этот доклад, я бы не делал вывод “продавать чипы, покупать только AI‑приложения”. Точнее будет сказать:инвестиции в AI превращаются из единой линии в несколько, развивающихся параллельно, но с разной скоростью.
С одной стороны — всё ещё востребованные, но ограничиваемые инфраструктурой чипы и энергообеспечение; с другой — программное обеспечение, начинающее привлекать заказы; далее — компании, способные превратить AI в устойчивый рост прибыли.
Далее особое внимание я уделю трём вопросам:
Во-первых, если компания заявляет о внедрении AI, есть ли подтверждение этому в операционных показателях?
Во-вторых, способны ли сниженные издержки или новые доходы сохраняться в отчётности по прибыли?
В-третьих, даже если направление выбрано правильно, не заложено ли в текущую цену слишком много оптимизма?
За последние дни наш портфель по AI‑акциям зафиксировал прибыль, теперь важно тестировать и дальше.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Волатильность казначейских облигаций США резко выросла, что вызывает тревогу! Харнетт из Bank of America предупреждает об усилении риска снижения кредитного плеча, рост доходности становится основной угрозой для рынка.
Стратег Bank of America Майкл Хартнетт предупреждает, что недавний резкий рост волатильности на рынке облигаций США увеличивает риск более широкого процесса избавления от заемных средств на финансовых рынках.
В США цены на дизельное топливо выросли на 83% с начала года! Главный экономист Apollo предупреждает: передача издержек может сделать базовую инфляцию еще более устойчивой, и ФРС будет трудно это игнорировать.
Глава экономического департамента Apollo Global Management Торстен Слок предупредил, что инфляционная угроза, вызванная стремительным ростом цен на дизельное топливо в США до рекордно высокого уровня, может быть гораздо серьёзнее, чем в настоящее время осознаёт Федеральная резервная система.
По расчетам Goldman Sachs, шести крупнейшим IT-гигантам потребуется заработать дополнительно 1,42 трлн долларов в 2028-2030 годах на ставке на искусственный интеллект, чтобы обеспечить 15% ROIC.
Недавно Goldman Sachs опубликовал исследовательский отчет о технологической отрасли США, в котором оценивается необходимый экономический масштаб искусственного интеллекта для обоснования эффективности ROIC капитальных расходов крупнейших облачных компаний на AI.
Цены на крипто
Далее


