
Золото упало ниже 4200 долларов: тройное давление растёт, медведи нацелились на 4000 и даже 3800

После того как Трамп отклонил последнее предложение Ирана о повторном открытии Ормузского пролива, часть оптимистичных настроений, способствовавших росту рынка в минувшие выходные, быстро улетучилась. В понедельник облигации и фондовый рынок ослабли, цены на нефть выросли, а драгоценные металлы подверглись распродаже.
На момент публикации спот-золото опустилось ниже 4200 долларов за унцию, что стало минимальным значением с 5 августа; дневное падение приблизилось к 2,5%. Спот-серебро просело более чем на 4%, дневное снижение превысило 2 доллара, торгуется вблизи отметки 61,65 доллара.
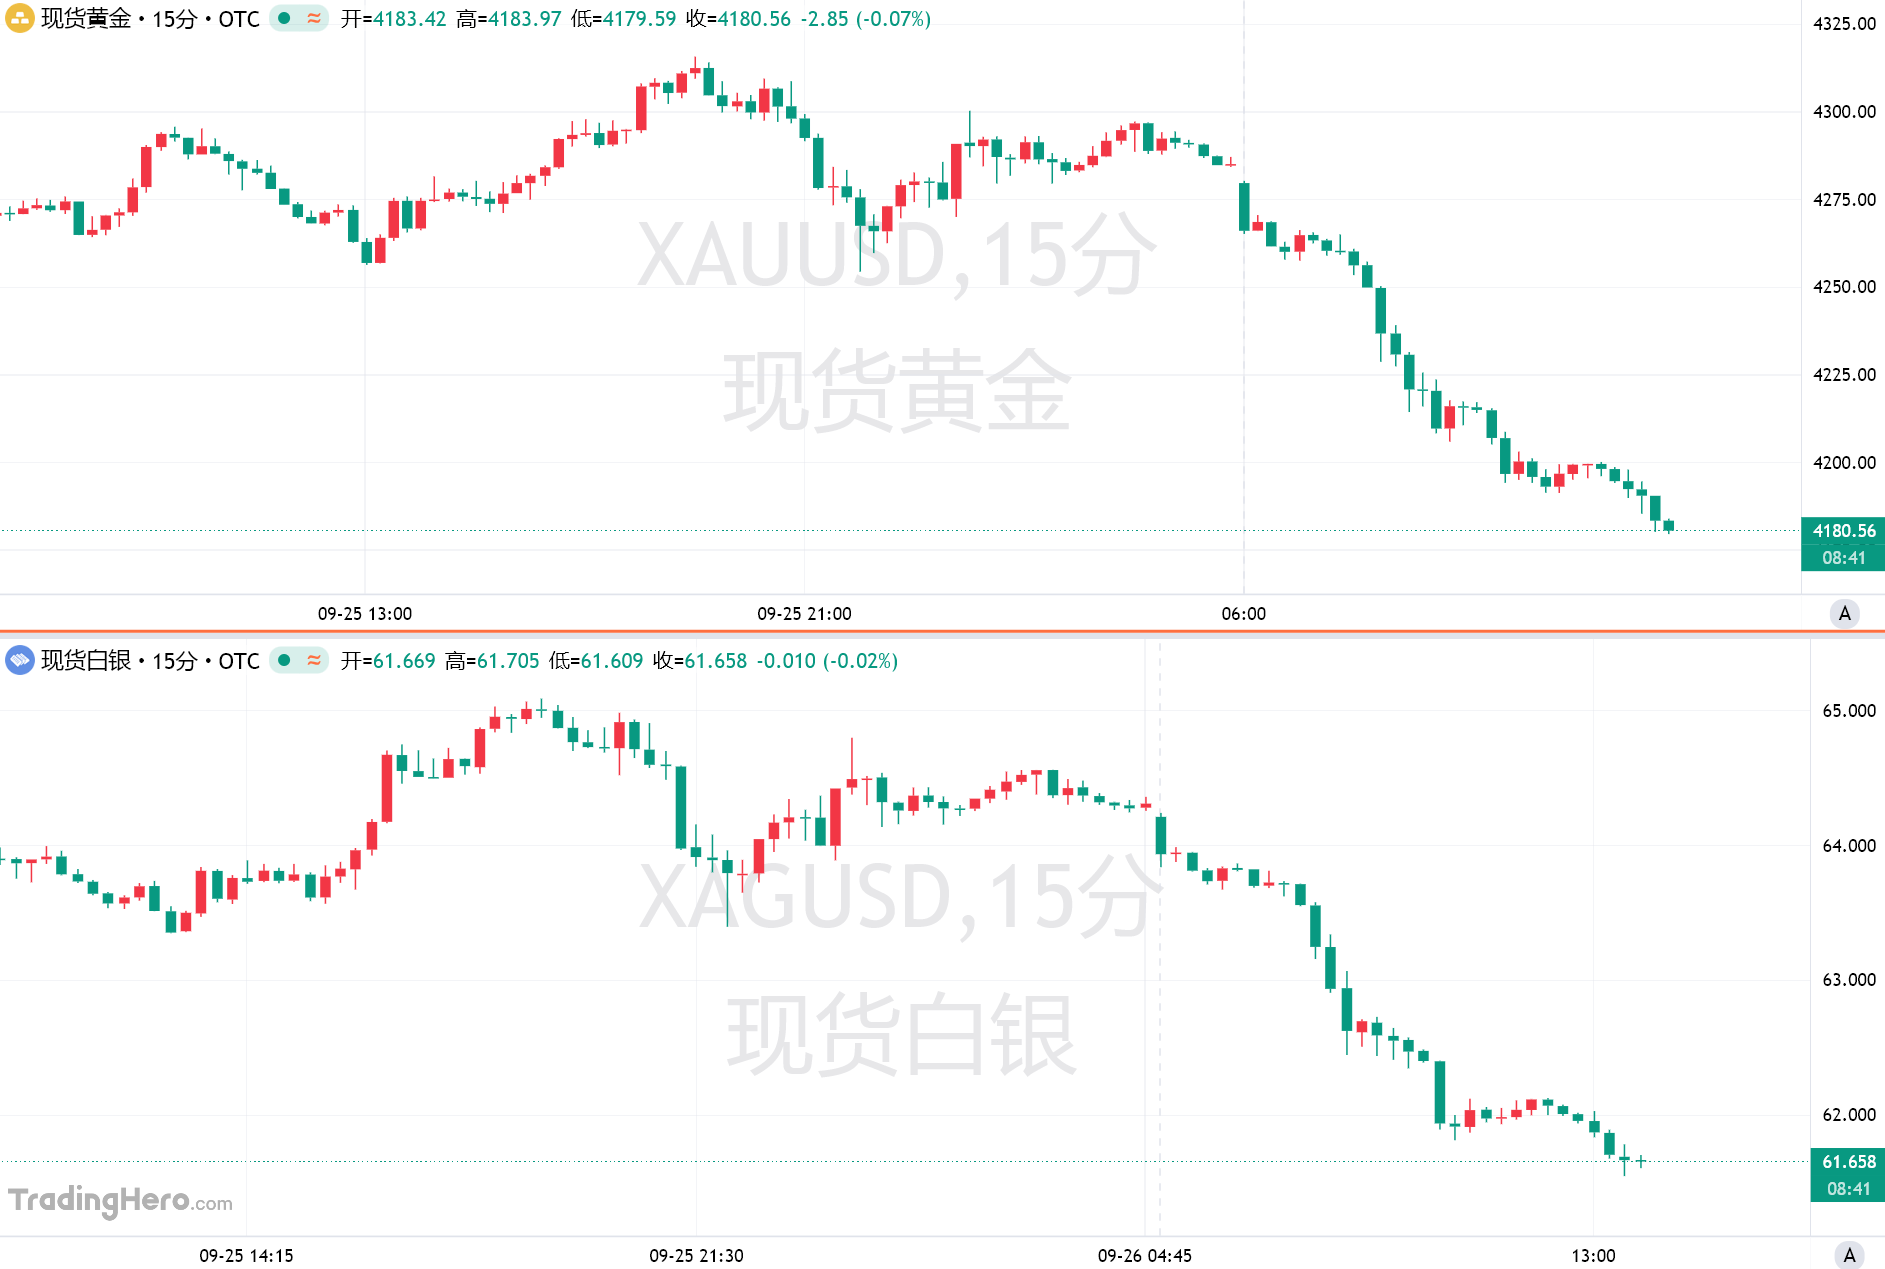
Энергетический рынок вновь стал основным движущим фактором. Рост цен на нефть не только усиливает инфляционное давление, но и укрепляет ожидания рынка относительно дальнейшего повышения ставки ФРС, что в свою очередь поднимает доходность облигаций и доллар, оказывая давление на драгоценные металлы.
Старший управляющий макропортфелем Gama Asset Management Раджив Де Мелло отметил: “Инвесторы снова разочарованы отсутствием дипломатических успехов. Рынок рассчитывал, что эти дискуссии помогут смягчить конфликт на Ближнем Востоке и открыть путь к повторному открытию Ормузского пролива, но эти надежды не оправдались.”
Доходность гособлигаций США вновь приближается к максимумам, золото под давлением
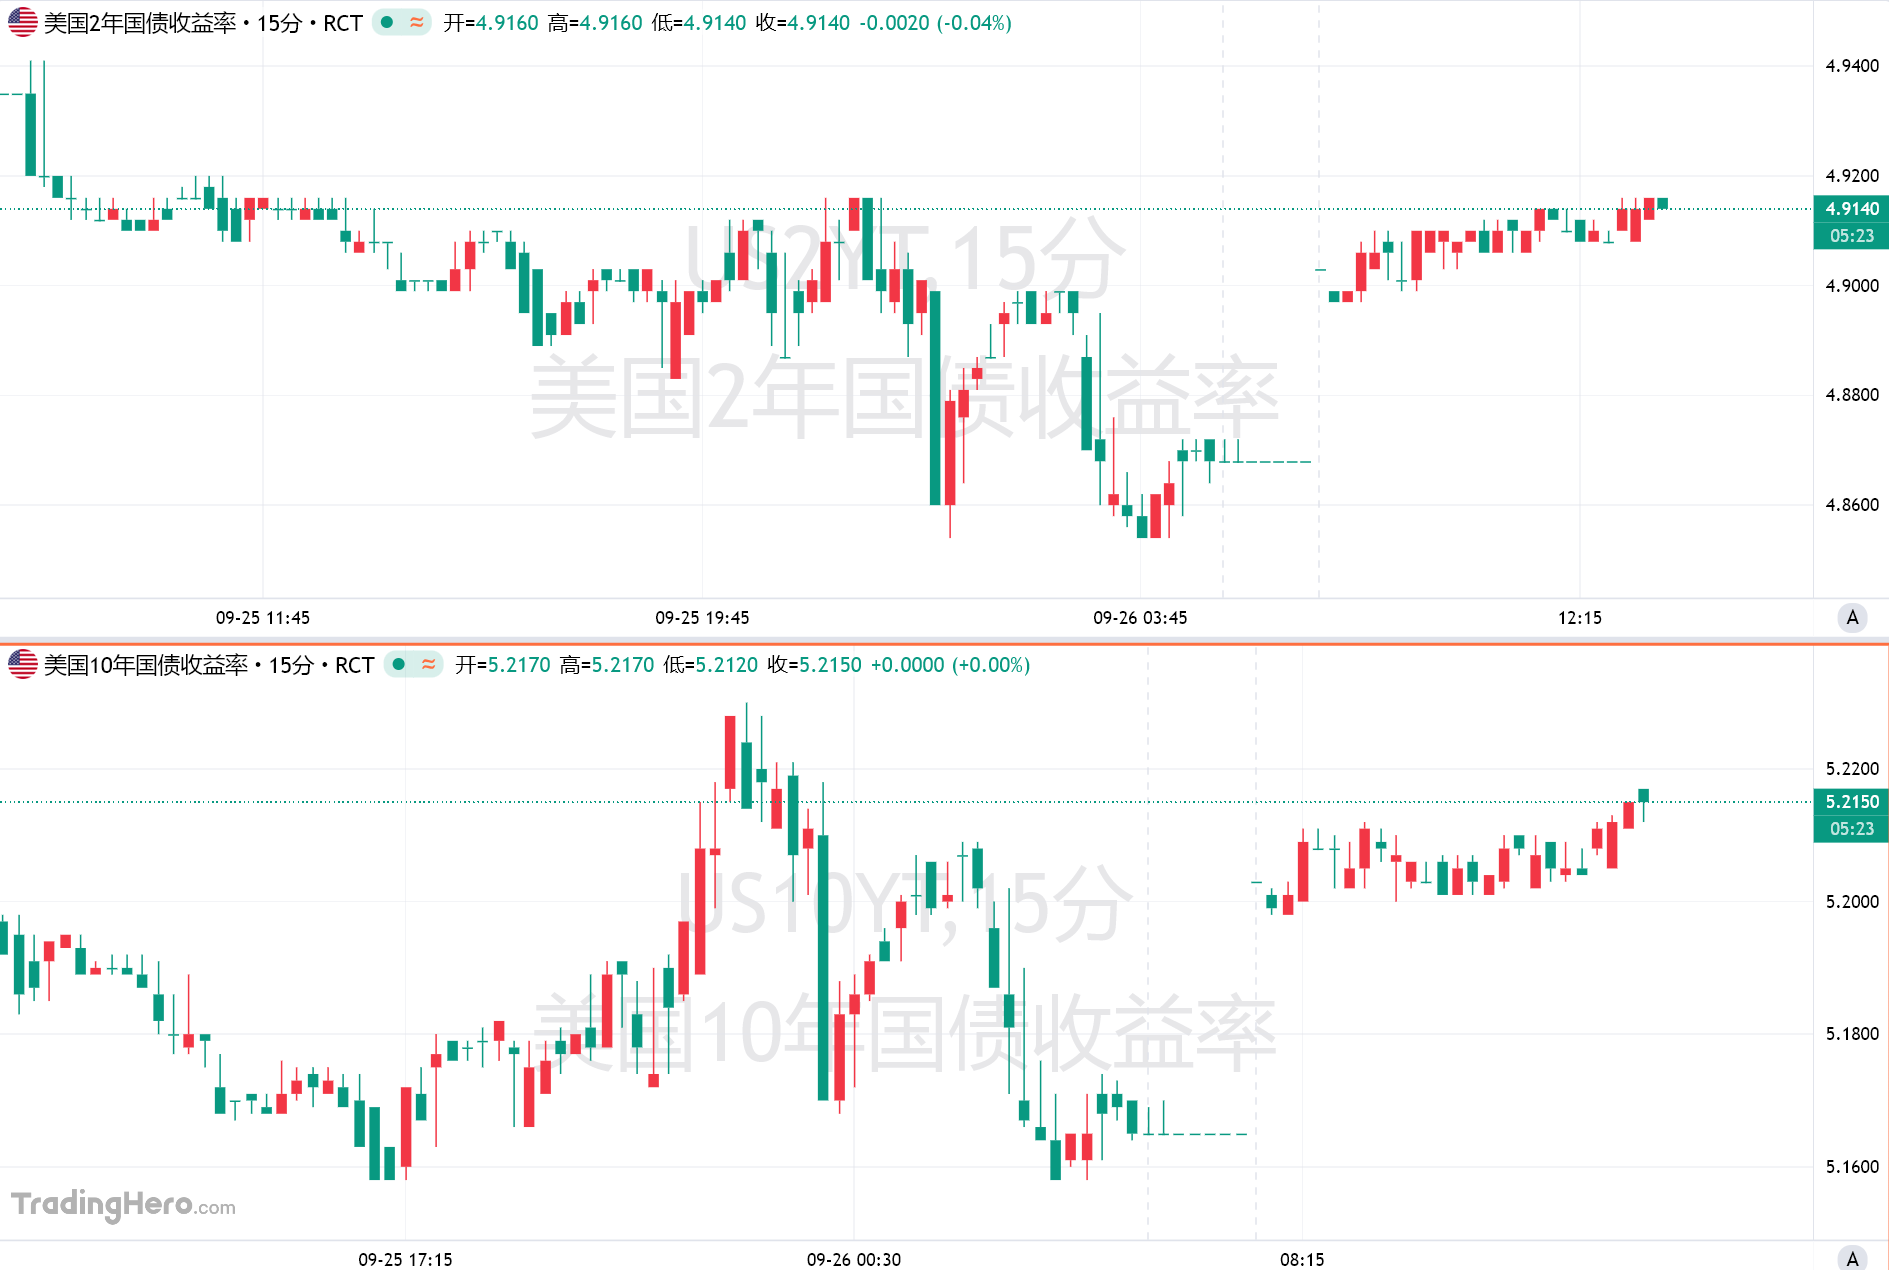
Внутридневные торги понедельника вновь ознаменовались распродажей казначейских облигаций США. Доходность двухлетних бумаг США выросла на 5 базисных пунктов до 4,90%, доходность десяти лет — на 4 пункта до 5,20%, доходность суверенных облигаций Японии и Австралии также синхронно повысилась.
Ранее доходности государственных облигаций США по всем срокам уже поднимались на прошлой неделе до многолетних максимумов. Рынок заново оценивает недавние комментарии ФРС по политике, а также влияние высоких цен на нефть на инфляцию и траекторию процентных ставок.
Глава кафедры исследований фиксированного дохода Westpac Дамиан МакКоллоу отметил: “Постоянные “ястребиные” сигналы ФРС, а также цена на нефть близкая к 100 долларам за баррель — ключевые факторы, способствующие негативному отношению рынка к облигациям.”
Аналитик Global X ETFs Джастин Лин отметил, что золото по-прежнему очень чувствительно к ценам на нефть и к переменам в ожиданиях рынка относительно разрешения ситуации на Ближнем Востоке. Пока не станет понятнее, чем закончится война с Ираном, большинство естественных покупателей, вероятно, продолжат занимать выжидательную позицию.
Между тем реальная доходность продолжает расти. По словам Лина, продавцы золота сейчас в основном ориентируются на подсказки тренда в реальной доходности.
Глава отдела товарных стратегий Saxo Bank Оле Хансен считает, что на этой неделе в первую очередь следует следить за уровнем в 4235 долларов за унцию; очевидно, на момент публикации золото уже преодолело этот рубеж вниз.
Он отметил: “Пробой этого уровня может привести к углублению коррекции рынка и сместить внимание обратно к области около 4000 долларов с июня по июль.”
Если цена на золото сможет противостоять давлению, оказываемому ростом доходности и укреплением доллара, это может свидетельствовать о том, что базовый спрос сохраняет устойчивость. По мнению Хансена, лишь преодоление сопротивления в 4400 долларов может изменить оборонительный фокус рынка.
Рынок-аналитик GivTrade Валид Саид считает, что уровень 4000 долларов — это цель, на которую могут нацелиться “медведи”. По его словам, агрессивные ожидания относительно повышения ставки ФРС до конца года не завышены, а инфляция остается заметно выше целевых 2%.
“Пока доходность остается на столь высоком уровне, я считаю, что риски смещаются к снижению”, — отметил Саид. Он даже не исключает падения цены золота до 3800 долларов.
Аналитик по сырьевым товарам Commerzbank Барбара Ламбрехт отмечает, что рынок всё больше закладывает в цену вероятность досрочного повышения ставки ФРС, что поднимает доходность и реальные ставки по гособлигациям США, а также увеличивает альтернативные издержки хранения золота.
Согласно инструменту FedWatch от CME Group, сейчас рынок оценивает вероятность повышения ставки ФРС на следующем заседании в конце октября в 65%.
Многие аналитики считают, что риск снижения цен на золото ограничен
Несмотря на серьезные краткосрочные риски снижения, аналитики отмечают, что цены на золото остаются весьма устойчивыми.
Ламбрехт отмечает, что долгосрочные инвесторы продолжают покупать золотые ETF, что поддерживает цену золота, поэтому потенциал снижения может быть ограничен.
Руководитель направления по металлам Britannia Global Markets Нил Уэлш также считает, что на рынке золота сохраняются структурные буферы: продолжающиеся покупки со стороны центральных банков, геополитическая напряженность и усиливающиеся фискальные опасения.
Глобальный руководитель по управлению индексными продуктами MarketVector Indexes Джой Ян считает, что в ближайшей перспективе поддержку золоту может оказать низкая волатильность на фондовом рынке.
Даже на фоне одновременного роста инфляции и доходности облигаций, индекс S&P 500 сохраняется вблизи рекордных максимумов — выше 7000 пунктов. По словам Ян, некоторые инвесторы на рынке акций могут недооценивать риски долгового рынка и одновременно использовать золото как инструмент хеджирования, ожидая ослабления инфляционного давления.
В долгосрочной перспективе некоторые аналитики по-прежнему рассматривают ослабление золота как потенциальную возможность для покупки.
Саид отмечает, что в прошлый раз, когда доходность гособлигаций США достигала схожих уровней, госдолг США составлял около 8,9 трлн долларов, а сейчас превышает 40 трлн. Это означает, что при росте среднего уровня заимствований на 1 процентный пункт годовые процентные расходы США увеличиваются примерно на 400 млрд долларов.
“Если доходность превысит 5%, такое положение вещей станет неустойчивым”, — считает Саид. “Либо произойдет замедление роста и уступки со стороны ФРС, либо инфляция начнет постепенно размывать долг и доллар. Оба сценария поддерживают золото.”
В дальнейшем внимание рынка переключится на экономические данные США.
Сингапурский старший стратег по процентным ставкам TD Securities Прашант Ньюнаха отметил, что до публикации ключевого инфляционного показателя PCE, предпочитаемого ФРС, и отчета по занятости вне сельского хозяйства США позже на этой неделе, ситуация на Ближнем Востоке “вероятно останется в фокусе рынка”.
Некоторые аналитики полагают, что влияние данных по занятости на золото может превзойти эффект от публикации PCE.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Складной экран iPhone за 1999 долларов готов к запуску, однако Apple (AAPL.US) была оштрафована на более чем 5,7 миллиарда долларов за нарушение патентов.
В то время как Apple усиливает свои позиции в области складных экранов и искусственного интеллекта, компания сталкивается с судебным решением о компенсации на сумму более 5,7 миллиарда долларов за нарушение патентов на тактильные технологии. 25 сентября федеральное жюри в Калифорнии постановило, что Taptic Engine, используемый в некоторых iPhone и Apple Watch, нарушает два патента компании Taction Technology.
Перспективы открытия Ормузского пролива снова омрачаются, азиатские облигации находятся под давлением: доходность 2-летних японских государственных облигаций приближается к 2%, а доходность 3-летних южнокорейских облигаций поднимается до самого высокого уровня с 2022 года.
Из-за высоких цен на нефть доходности краткосрочных облигаций в Южной Корее и Японии выросли.
5% давление американских облигаций на глобальные активы, австралийские госбонды наоборот предлагают окно для инвестиций? Гигант фиксированного дохода Pimco заявляет, что ожидания повышения ставок слишком агрессивны
Тихоокеанская инвестиционная компания (Pimco) положительно оценивает австралийские облигации, считая, что рынок чрезмерно ожидает повышения процентных ставок. По мнению Pimco, цикл повышения ставок в Австралии уже «полностью заложен в цене», а слабые места в экономике начинают проявляться, что делает австралийские облигации особенно привлекательными, особенно в части кривой доходности со сроком 5-10 лет.
Выросли только отдельные акции! Goldman Sachs предупреждает: широта рынка акций США самая низкая с интернет-пузыря 2000 года, волатильность облигаций необычно расходится
Партнёр Goldman Sachs Flood считает, что лидеры AI поддерживают индексы, тогда как среднестатистические акции уже упали на 16% от своих максимумов. Более редкой ситуацией является то, что руководитель по деривативам Goldman Sachs Garrett предупреждает: волатильность облигаций (индекс MOVE) находится на экстремально высоком процентиле, тогда как VIX всё ещё низок. Стратег BTIG Jonathan Krinsky отмечает, что общий леверидж хедж-фондов вырос, а чистый леверидж снизился, что отражает противоречие «увеличивают экспозицию, но не направление» и предупреждает: «Что-то должно уступить».
Цены на крипто
Далее


