
Учреждение заявило о негативной корреляции между ценой на нефть и золотом, ожидаемый диапазон разницы в цене на золото составляет 1750 долларов.

Huitong Новости, 30 сентября—— Национальный банк внешней торговли Франции выпустил отчет о золоте, аналитик Бернар Дада построил три сценария цен на золото. В базовом сценарии к концу года цена на золото может достичь 4100 долларов; если конфликт в Ормузском проливе обострится, рост цен на нефть усилит инфляцию, и минимальная цена на золото опустится до 3500 долларов; в случае смягчения ситуации и снижения инфляции цена на золото сможет преодолеть отметку в 5250 долларов. В настоящее время между ценами на нефть и на золото вновь наблюдается отрицательная корреляция, ETF покупают на снижении, однако ожидания по ставкам сдерживают цену на золото, поддержка со стороны центробанков в виде покупок золота остается неопределенной.
Движение международной цены на золото остается неопределённым на фоне множества макроэкономических переменных, рост цен на нефть, устойчивая инфляция и высокая процентная ставка продолжают сдерживать динамику рынка драгоценных металлов.
Последний исследовательский отчет о золоте Национального банка внешней торговли Франции указывает, что развитие ситуации в окрестностях Ормузского пролива станет ключевым фактором, определяющим направление цены на золото, а в различных геополитических сценариях перспективы рынка будут сильно различаться. Аналитик по драгоценным металлам банка построил три прогнозных сценария, при самом неблагоприятном из которых цена на золото может опуститься до 3500 долларов за унцию, а при позитивном — превысить 5250 долларов за унцию.
Перелом в макроэкономической среде: между нефтью и золотом вновь наблюдается отрицательная корреляция
Аналитик по драгоценным металлам Национального банка внешней торговли Франции Бернар Дада (Bernard Dahdah) в последнем отчете обновил свой взгляд на рынок золота, который заметно отличается от прогноза конца августа. В конце августа Дада поднимал целевую цену на золото к концу года до 5000 долларов за унцию, когда опасения по поводу долга США и турбулентность на рынке американских облигаций оказывали мощную поддержку спросу на безопасные активы, а опасения по поводу долговой устойчивости и девальвация валют помогали золоту справиться с давлением высоких альтернативных издержек.
Однако за последний месяц макроэкономическая среда быстро изменилась, и банк наблюдает вновь возникшую отрицательную корреляцию между нефтью и золотом. Рост мировых цен на нефть усиливает заботу по поводу инфляции и увеличивает ожидания дальнейшего повышения ставок ФРС. Само золото не приносит дохода, и рост ставок увеличивает альтернативные издержки его хранения, что в итоге оказывает давление на цену. Дада отмечает, что такая взаимосвязь впервые возникла во время конфликтов между США, Израилем и Ираном. После этапного дипломатического прогресса в июне эта корреляция исчезла, но к концу августа на фоне роста геополитической напряженности и отказа США от нового предложения Ирана после ассамблеи ООН положительная корреляция вновь усилилась и сохраняется.
В то же время инвесторы в золото очень чувствительны к изменениям в ожиданиях по монетарной политике ФРС. Как показывает график из отчета, при росте ожиданий дополнительного ужесточения цен на золото идут вниз. Рост доходности американских облигаций и укрепление доллара увеличивают давление на золото, а после конца августа цена на золото вновь коррелирует с доходностью 10-летних казначейских облигаций США. За этот год связь золота и индекса доллара была наиболее стабильной.
Борьба между быками и медведями: Поддержка со стороны ETF и покупок со стороны центробанков, но с неопределенностью
Несмотря на падение цен на золото, на рынке все еще присутствуют бычьи настроения. Национальный банк внешней торговли Франции отмечает, что даже при снижении цен на золото, объемы ETF, обеспеченных физическим золотом, продолжают расти. В период снижения цен наблюдается продолжительный приток средств в ETF, такая дивергенция между динамикой рынка и движением капитала исторически встречается редко. Дада отмечает в отчете, что некоторые инвесторы используют падение цен для увеличения позиций в ETF, обеспеченных золотом, однако эта структурная покупательская активность недостаточна, чтобы уравновесить переоценку золота из-за изменений ожиданий по ставкам.
Действия национальных центробанков по покупке золота ранее были важным фактором поддержки цены золота: рост доходности американских облигаций сопровождался продолжением покупок золота центробанками, что способствовало росту цен. Тем не менее банк предупреждает о риске: если цены на нефть останутся высокими, а доллар продолжит укрепляться, центробанки могут сместить фокус политике на борьбу с внутренней инфляцией и поддержание стабильности национальной валюты, что приведет к замедлению, а то и к прекращению увеличения золотых резервов. Поддержка от центробанков может уменьшиться.
Три сценария: геополитика определяет итоговое направление движения цен на золото
В базовом сценарии цена на золото будет находиться под давлением в оставшуюся часть 2026 года, рынок ожидает возможности очередного повышения ставки ФРС в декабре, к концу года цена может снизиться до 4100 долларов за унцию. Банк предполагает, что в 2027 году ФРС сохранит ставку на прежнем уровне, по мере развития процесса дедолларизации, восстановления инвестиционного спроса и продолжения покупок золота центробанками к концу 2027 года цена на золото может восстановиться до 4750 долларов за унцию.
В негативном сценарии эскалация конфликта на Ближнем Востоке приведет к блокировке судоходства через Ормузский пролив, что вызовет дальнейший скачок цен на нефть, инфляция останется высокой на продолжительный срок, и ФРС будет вынуждена дольше удерживать высокую процентную ставку. Если центробанки многих стран из чистых покупателей станут чистыми продавцами золота, чтобы защитить рубежи национальной валюты, давление на золото усилится, и минимальная цена может опуститься до 3500 долларов за унцию.
Позитивный сценарий основан на смягчении ситуации в Ормузском проливе: цены на нефть резко пойдут вниз, инфляция быстро снизится, у ФРС появится пространство для смены монетарной политики и завершения цикла ужесточения. В этом сценарии цена на золото сможет устойчиво закрепиться выше 5250 долларов за унцию.
Заключение
В настоящее время рынок золота находится на важном этапе борьбы между быками и медведями, ожидания ставок, сила доллара, цены на нефть и геополитические риски тесно переплетены. Прогноз Национального банка внешней торговли Франции показывает, что геополитические риски в Ормузском проливе — ключевой фактор влияния на цену золота. В краткосрочной перспективе высокая инфляция усиливает ожидания повышения ставки и давление на золото, и это давление трудно быстро устранить; однако если геополитическая напряженность ослабнет, инфляция быстро снизится, а ФРС изменит курс, золото испытает мощный рост.
В дальнейшем динамика цен на нефть, заявления официальных лиц ФРС и изменения ближневосточной ситуации будут определяющими для колебаний цен на золото.
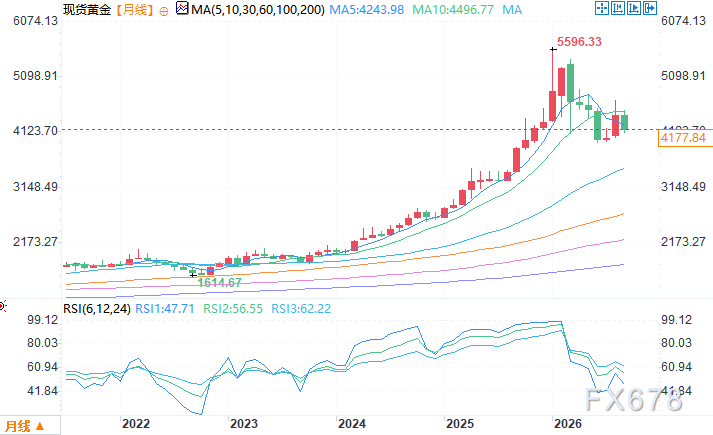
Месячный график спот-цены золота Источник: Yihuitong
Восточная зона GMT+8, 30 сентября, 11:32. Спотовое золото котируется на уровне 4177,84 долларов США за унцию
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Boeing (BA.US) одержал очередную победу: обошёл Northrop Grumman (NOC.US) и получил заказ ВМС США на истребитель шестого поколения F/A-XX, контракт на разработку составляет 20 миллиардов долларов.
Пентагон заявил, что компания Boeing выиграла контракт ВМС США на истребители нового поколения.
От HBM до DRAM, SSD — ажиотаж вокруг AI-агентов взрывает спрос на хранилище данных! Финансовый отчет Micron (MU.US) выходит на сцену, рынок ожидает большой сюрприз "лучше ожиданий + обратный выкуп".
Один из трех крупнейших производителей чипов памяти, американская компания Micron, опубликует свой финансовый отчет в среду по восточноамериканскому времени, что станет важным окном для оценки суперцикла хранения данных и беспрецедентного бума инфраструктуры AI.
Цены на крипто
Далее


