
Американский фондовый рынок приближается к историческому максимуму, однако среди институциональных инвесторов множество тревог! Партнёр Goldman Sachs: не стоит противостоять рынку.

Американский фондовый рынок, находясь вблизи исторических максимумов, сталкивается с экстремальным уровнем внутренней структурной дивергенции, что усиливает тревогу институциональных инвесторов.
Партнер Goldman Sachs Уилсон в свежем докладе сохраняет бычью позицию, советуя инвесторам не противостоять высокой концентрации рынка и прогнозируя дальнейший рост акций до конца года. Однако ряд стратегов как внутри самого Goldman Sachs, так и из Morgan Stanley и Bank of America, этому возражают: они указывают на усложнение макроэкономической среды, отсутствие былых преимуществ у технологического сектора и нарастающие рыночные риски.
Суть спора между оптимистами и пессимистами состоит в следующем: нынешний рост прибыли на рынке США крайне зависит от считанных лидирующих акций, рыночная широта ухудшается, а волатильность на рынке облигаций и неопределённость с ценами на энергоносители могут в любой момент стать детонатором для нарушения спокойствия.
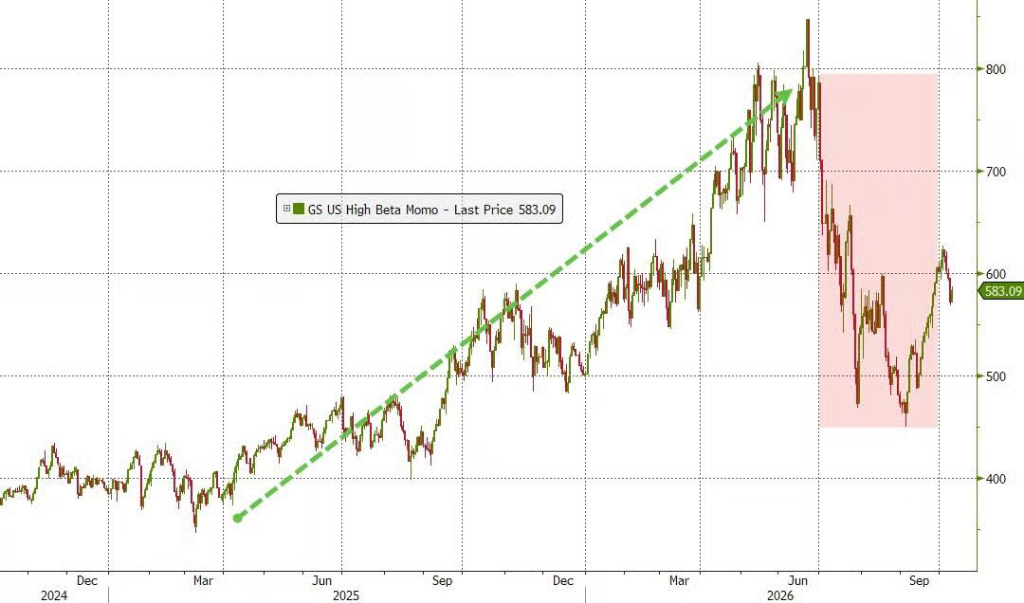
Экстремальная концентрация роста прибыли: две акции обеспечивают треть всего прироста
Степень концентрации прибыли американского рынка сейчас достигла пика текущего цикла.
Согласно отчету стратега Goldman Sachs Бена Снайдера «Еженедельный обзор США: Превью отчетного сезона III квартала 2026 года», в этом квартале ожидается рост прибыли на акцию (EPS) индекса S&P 500 на 27% — это максимум за цикл, но в последующие три квартала темпы будут постепенно снижаться.
Еще более важно, что источники роста предельно сконцентрированы: на 10 крупнейших компаний приходится 68% роста EPS S&P 500 в этом квартале против 48% кварталом ранее; при этом только Micron Technology и NVIDIA обеспечивают половину этих 68% — их вклад составляет соответственно 19% и 15% всего прироста EPS S&P 500. Иными словами, вклад производителя чипов памяти превышает совокупный эффект Meta, Alphabet и Amazon.
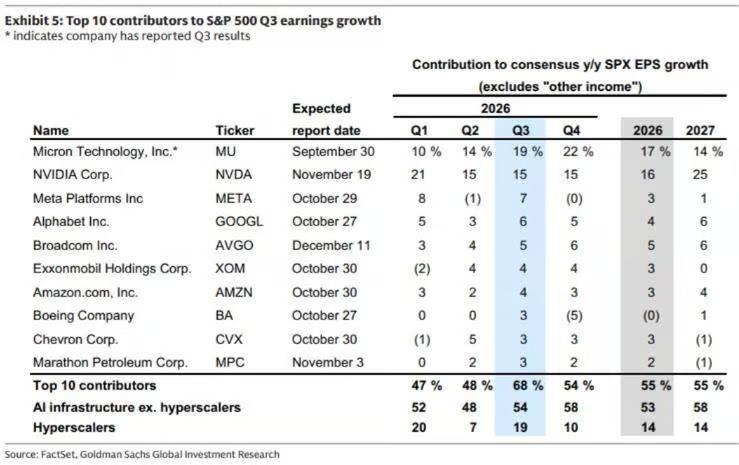
Тем временем медианный рост EPS по S&P 500 замедлился с 14% до 9%, а маржа прибыли снизилась с 15,1% до 14,7%. По данным Снайдера, при сохранении нынешнего тренда, ко II кварталу 2027 года совокупный рост рынка будет в низких однозначных значениях — при этом темп сравнения придётся на тот период, когда технологические гиганты за счет переоценки долей в компаниях показали около $150 млрд «прочих доходов», что составляет 12% EPS S&P 500.
Рыночная широта продолжает сокращаться, большинство акций глубоко скорректировались
Несмотря на близость индекса к максимумам, внутренняя дифференциация на рынке весьма заметна.
По данным стратега Nomura Чарли МакЭллиготта, у 85% акций из индекса S&P 500 снижение от пиков превысило 10%, у 59% — более 20%. Еще более наглядная статистика от стратега Goldman Sachs Тутеджа: с 27 августа индекс S&P 500 суммарно вырос на 1,3%, но без учета акций, связанных с AI, за тот же период снижение составило 5,2%.
Такая дивергенция наблюдается и в Европе, но там она мягче. Десять крупнейших компаний в Stoxx 600 составляют около 17% веса индекса, а в S&P 500 — почти 40%. Таким образом, широта европейского рынка ближе к многолетней средней.
Во внутреннем кругу институтов возникли разногласия, многие предупреждают о риске снижения
На фоне этих структурных проблем мнения институциональных инвесторов расходятся, даже среди сотрудников Goldman Sachs заметен раскол.
Стратег Goldman Sachs Тутеджа отметил: «На текущих уровнях, по моему мнению, соотношение риска и доходности для тех/AI-сектора уже изменилось. Макроусловия явно ухудшаются, позиции в AI и технологических гигантах перестали быть попутным ветром». Он добавил, что предстоящий риск в том, что если данные CPI превысят ожидания и ФРС вновь повысит ставки, все сектора окажутся под краткосрочным давлением.
Стратег Morgan Stanley Майк Уилсон ранее предупреждал: S&P 500 может упасть на 10% до 7100 пунктов и заявлял, что ухудшение широты рынка «необходимо каким-то образом скорректировать», а ключевым фактором будет волатильность рынка облигаций.
Стратег Bank of America Майкл Хартнетт сообщил, что на неделе, окончившейся 7 октября, чистый приток средств в денежные фонды составил $166,4 млрд — максимум с апреля 2020, а условие возвращения денег на фондовый рынок — «без снижения ставки, без сокращения позиций». В условиях продолжающегося цикла повышения ставок ФРС это временное окно может отложиться.
Чарли МакЭллиготт из Nomura отметил, что на текущем опционном рынке единственная заметная паника связана с опасениями резкого роста — склонность к коллам по S&P 500 на 99,6-м процентиле. Тем не менее, он предупреждает: при дальнейшем росте ставок и цен на энергоносители рынок может быстро переключиться в режим «паники по поводу замедления роста».
Партнер Goldman Sachs остаётся быком, но стартовые условия неустойчивы
На все вышеперечисленные сомнения партнер Goldman Sachs Уилсон отвечает, что сохраняет бычий взгляд, при этом озвучивает конкретные логические основания.
Уилсон говорит: пока капитальные инвестиции в AI не показывают признаков явного замедления, не стоит ожидать падения ставок; но если цены на энергоресурсы стабилизируются, давление на распродажи на рынке облигаций ослабнет и это создаст условия для роста акций к концу года. Он советует инвесторам: «Не пытайтесь бороться с высокой концентрацией рынка — она может даже усилиться».
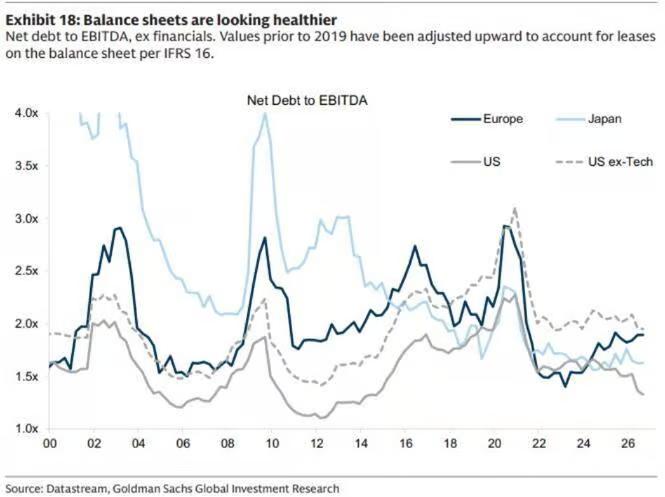
По прогнозу Уилсона, темпы роста капитальных вложений гиперскейлеров (самых крупных провайдеров облачных сервисов) достигнут пика в этом квартале, а консенсус оценивает их прирост в 116%, при этом объем невыполненных заказов в облаке растет еще быстрее. По его мнению, лидерство на рынке постепенно перейдет от поставщиков инфраструктуры («продавцов лопат») к крупнейшим инвесторам в AI, которые начнут показывать отдачу от вложений.
Однако эта бычья логика опирается на два ключевых допущения: во-первых, что расширение AI-капитальных расходов удержит ставки высокими, что является оптимистичным сценарием Goldman Sachs; во-вторых, что рост рынка до конца года зависит от стабилизации цен на энергоносители. Но сейчас Brent уже стоит $103, 63% мощностей в Мексиканском заливе остановлены из-за урагана, а напряжённость из-за атак Ирана на танкеры в районе Ормузского пролива продолжает усиливаться.
В рыночной структуре скрыты проблемы, под спокойствием назревают риски
В целом, рынок акций США сейчас пребывает в хрупком равновесии.
Треть прироста прибыли обеспечивают только две акции, а пик этого роста приходится на текущий квартал; спрос на рынке акций в значительной степени опирается на узкого структурного покупателя — всё это скорее не сжатая пружина, готовая к росту, а спокойствие перед бурей, когда кредитный и процентный рынки еще не полностью передали свои импульсы в акции.
Но, как говорится в конце статьи: те самые «медвежьи призраки» всё это время ошибались в своих прогнозах.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Теперь Micron зарабатывает больше, чем Apple! Apple срочно нуждается в чипах, а Micron контролирует ценообразование.
Чистая прибыль Micron Technology за четвертый финансовый квартал достигла 37,7 миллиардов долларов, превысив аналогичный показатель Apple в размере 29,8 миллиардов долларов, что сделало Micron самой прибыльной компанией квартала. Дефицит памяти предоставил Micron сильную ценовую власть, и генеральный директор заявил, что «не может удовлетворить спрос клиентов», а прогноз выручки на следующий квартал составляет 61,5 миллиардов долларов. Валовая рентабельность Apple продолжает испытывать давление из-за стоимости памяти и снизилась с 49,3% до диапазона прогноза 46,5%.
"Глаз бури" мировой экономики: "долговой кризис" развитых стран
МВФ предупреждает, что развитые экономики становятся "эпицентром" глобальных рисков, связанных с долговыми обязательствами. США, Франция и другие страны накопили значительные долги в период низких процентных ставок, а теперь рост ставок увеличивает расходы на обслуживание долга, а фискальная консолидация ограничена политическим сопротивлением. BofA Securities отмечает спад налоговых поступлений в США, Франция сталкивается с проблемой структурного снижения доходов, а Великобритания и Япония также испытывают давление. Ухудшение устойчивости долга развитых стран может привести к шокам процентных ставок и потоков капитала на глобальных финансовых рынках.
Американский рыночный нарратив резко изменился: от «теории AI-дефляции и управляемости госдолга» к «AI перегружает рынок облигаций, Besant не может контролировать долгосрочные процентные ставки».
Deutsche Bank отмечает, что рыночное восприятие экономики США сменилось с нарратива «AI снижает инфляцию» на «AI выпускает облигации, повышая доходность американских государственных облигаций», однако пессимизм, возможно, уже чрезмерен. Банк считает, что рынок действительно недооценивает риски возникновения инцидентов безопасности в AI экосистеме, провала IPO или недостаточного роста доходов, что может ударить по доллару и поддержать рынок облигаций. Кроме того, финансовые трудности Франции создают новое давление на евро.

Цены на крипто
Далее


