
Устойчивая реальная процентная ставка и кризис валютных резервов: цена на золото в краткосрочной перспективе может продолжить снижение

Huixin.ru, 14 октября —— Высокие цены на нефть повышают устойчивость инфляции, доходность американских облигаций снижается, а цены на золото не растут; валютные резервы развивающихся стран под угрозой, возможна распродажа золота, цена на золото может продолжить искать дно.
Глобальная макроэкономика вступает в противоречивую фазу: темпы роста мировой экономики замедляются, доходность государственных облигаций США начинает снижаться, что теоретически благоприятно для золота, но цены на золото долгое время не могут укрепиться, а даже продолжают испытывать давление.
Ключевое противоречие связано с пессимистичными ожиданиями рынка по инфляционным ориентиру сегодняшнего CPI и завтрашнего PPI: возможно, ФРС ускорит темпы повышения ставок, а инфляция, вызванная ростом энергетических издержек, поддерживает высокие реальные процентные ставки. Кроме того, у части развивающихся стран заканчиваются валютные резервы, что создает потенциальное предложение золота на рынке из-за его продажи ради получения долларовой ликвидности.
Энергетическая инфляция и опасения по поводу AI совместно создают проблему для темпов роста мировой экономики
МВФ недавно выделил три глубоких структурных недостатка мирового хозяйства, а высокие цены на нефть усиливают эти структурные противоречия и снижают глобальный потенциал роста.
Бюджетный дефицит США постоянно уменьшает национальные сбережения, восполнение осуществляется только за счет постоянной эмиссии госдолга; в Европе достаточно ресурсов для сбережений, но рыночные механизмы мешают направлению капиталов в высокодоходные проекты, недостаточно эффективных инвестиций.
На фоне внешнего шока в виде роста цен на энергоносители структурные проблемы трех крупнейших экономик становятся более очевидными, что оказывает давление на глобальный экономический рост.
В то же время основной драйвер глобального экономического роста – направления, связанные с AI, – начинает меняться: коммерциализация OpenAI идет медленнее ожиданий, рынок опасается, что окупаемость капитальных вложений в вычислительные мощности затянется;
Импульс роста цен на компоненты HBM ослабевает, рынок пересматривает потолок спроса на вычислительные мощности в мире.
AI был основной опорой американской экономики в последние годы, и если капитальные траты на AI снизятся, то долгосрочные ожидания роста будут скорректированы вниз, что дополнительно снизит спрос на промышленные товары и уровень доходов населения во всем мире.
Снижение доходов и рост топливных затрат: валютные резервы стран, ориентированных на туризм, под угрозой
Снижение доходов населения и рост цен на топливо напрямую бьют по странам, чья экономика во многом зависит от въездного туризма, например Мальдивы, Турция и другие.
Валютные поступления таких стран почти полностью зависят от заграничных туристов, а нефть импортируется практически полностью.
Рост нефти увеличивает стоимость международных авиабилетов, локальное энергоснабжение и транспорт, что снижает желание иностранных туристов путешествовать. Доходы от туризма сокращаются, а долларовые затраты на импорт энергии остаются жесткими. Доходы падают, расходы сократить трудно, валютные резервы стремительно сокращаются, включается сигнал валютного риска.
Дефолт по госдолгу Шри-Ланки в 2022 году был вызван не только обвалом доходов от туризма, но и резким ростом счетов за энергию, что окончательно исчерпало валютные резервы страны.
Когда долларовая наличность почти закончилась, такие страны были вынуждены использовать золото в качестве последнего резерва ликвидности и продавать его за доллары, что создавало дополнительное предложение на рынке и давление на цену золота.
Дивергенция на рынке: доходность 10-летних облигаций США падает, но цены на золото не растут
В последнее время доходность 10-летних государственных облигаций США снижается, но цены на золото не показывают ярко выраженного отскока. Главная причина — очень ограниченное снижение реальной процентной ставки.
Снижение доходности длинных облигаций происходит за счет сокращения долгосрочных темпов роста США и охлаждения ожиданий по AI, а не значительного улучшения ожиданий по снижению ставок.
В то же время ситуация на Ближнем Востоке увеличивает стоимость нефти и инфляционные ожидания.
Согласно формуле: номинальная доходность = реальная ставка + ожидания по инфляции.
Номинальная доходность снижалась незначительно, одновременно с этим росли инфляционные ожидания — эти факторы взаимно компенсировали друг друга. Реальная ставка TIPS снизилась минимально.
Золото — это бездоходный актив, основной якорь его ценообразования — это реальная ставка; пока реальные ставки сохраняют устойчивость, положительный эффект для золота от снижения номинальной доходности облигаций будет ограничен, и на рынке наблюдается дивергенция: длинные облигации дешевеют, а золото не растет.
Ожидание "липкой" инфляции закладывается в цену до выхода данных, что подавляет рынок золота
В настоящее время рынок опасается сильной устойчивости инфляции расходов, вызванной нефтью, аналогично динамике роста PPI в Китае.
Рост нефти приводит к подорожанию сырья для верхнего передела промышленного производства, что медленно передается по цепочке вниз по отраслям.
Даже если вероятность повышения ставки Федеральной резервной системой в октябре США невелика, основная тема торговли на рынке — не мгновенное повышение ставки, а то, что инфляция в энергетике замедляет снижение основного CPI, откладывает по времени смягчение денежной политики, и высокие ставки сохраняются дольше.
Еще до публикации данных по CPI и PPI, рынок заранее закладывает в цену риск неэффективного контроля инфляции, и это ключевой фактор предварительной коррекции цены на золото.
Рынок опасается, что инфляция PPI, вызванная нефтью, не спадет быстро, и Федеральная резервная система будет вынуждена долгое время удерживать высокую ставку, что будет сдерживать стоимость золота.
Итог: позитивные факторы временно не работают, золото может продолжить искать дно
Сейчас цены на золото находятся на этапе острой борьбы между быками и медведями. В долгосрочном плане ситуацию поддерживают геополитическая напряженность на Ближнем Востоке, скупка золота мировыми центробанками и опасения рецессии мировой экономики;
Но в краткосрочной перспективе несколько негативных факторов продолжают давить на цену: замедленное снижение реальной ставки, переоценка рынком сроков снижения ставок, валютные проблемы в странах, зависящих от туризма, создают риск распродажи золота, а также фиксация прибыли со стороны прежних покупателей.
Позитивные факторы временно не работают, и у золота сохраняется потенциал для дальнейшего поиска дна.
В дальнейшем стоит следить за двумя ключевыми показателями: во-первых, за данными по PPI и CPI в США, которые позволят оценить устойчивость инфляции в энергетике; во-вторых, за продолжительностью высоких цен на нефть и скоростью сокращения валютных резервов у стран, ориентированных на туризм, таких как Мальдивы — когда эти страны массово начнут продавать золотой запас, цена на золото может испытать новый импульс снижения.
Технический анализ: рынок спот-золота по-прежнему под давлением медвежьей структуры скользящих средних и сопротивления в районе линии шеи фигуры "голова-плечи". Если данные по CPI не смогут поддержать цену на золото, нисходящий тренд, вероятно, продолжится.
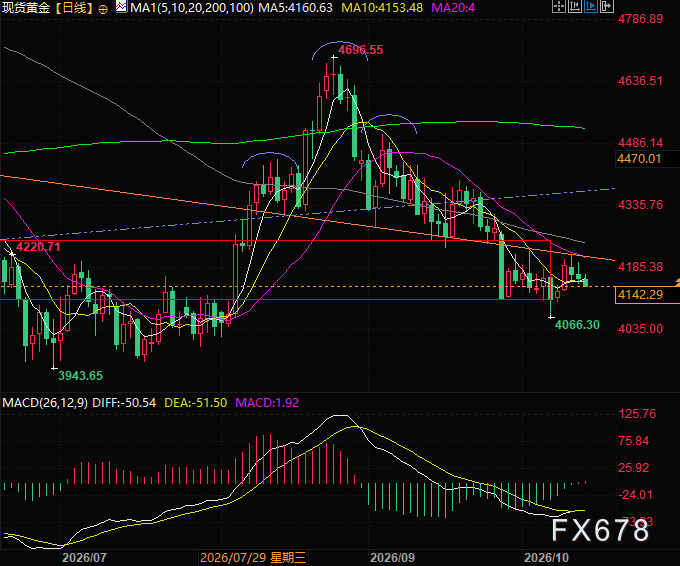
(Дневной график спот-золота, источник: EasyFortune.ru)
По восточнокитайскому времени 17:39 цена спот-золота составляет 4142 доллара за унцию.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Прогноз отчёта | TSMC(TSM.US) уже почти на пути к стоимости в 3 триллиона долларов?
TSMC объявит свои последние полные квартальные результаты в четверг до открытия торгов на американском рынке.

Цены на крипто
Далее


