Епізод 1. Повний посібник з однокомпонентних опціонів: як аналізувати ланцюжки опціонів та відкривати позиції на односторонньому ринку
1. Розуміння ITM/ATM/OTM, американських опціонів, правил експірації та виконання, а також ланцюжків опціонів
Однокомпонентний опціон — це окрема позиція, відкрита за допомогою лише одного опціонного контракту, без поєднання його з іншими опціонами. До поширених однокомпонентних угод належать купівля кол-опціону, купівля пут-опціону, а також продаж кол- або пут-опціону. Порівняно зі стратегіями, що поєднують кілька контрактів, однокомпонентні опціони мають простішу структуру та забезпечують основу для розуміння ланцюжків опціонів, премій і механіки експірації.
Окрім розуміння кол- і пут-опціонів, щоб визначити, чи є контракт «у грошах» (ITM), «при своїх» (ATM) або «без грошей» (OTM), необхідно також враховувати актуальну ціну базового активу, дату експірації та ціну виконання. Ви також повинні розуміти його внутрішню вартість і часову вартість, а також те, як позицію можна закрити, виконати або як з нею поводитися при наближенні дати експірації.
Що таке ITM, ATM та OTM?
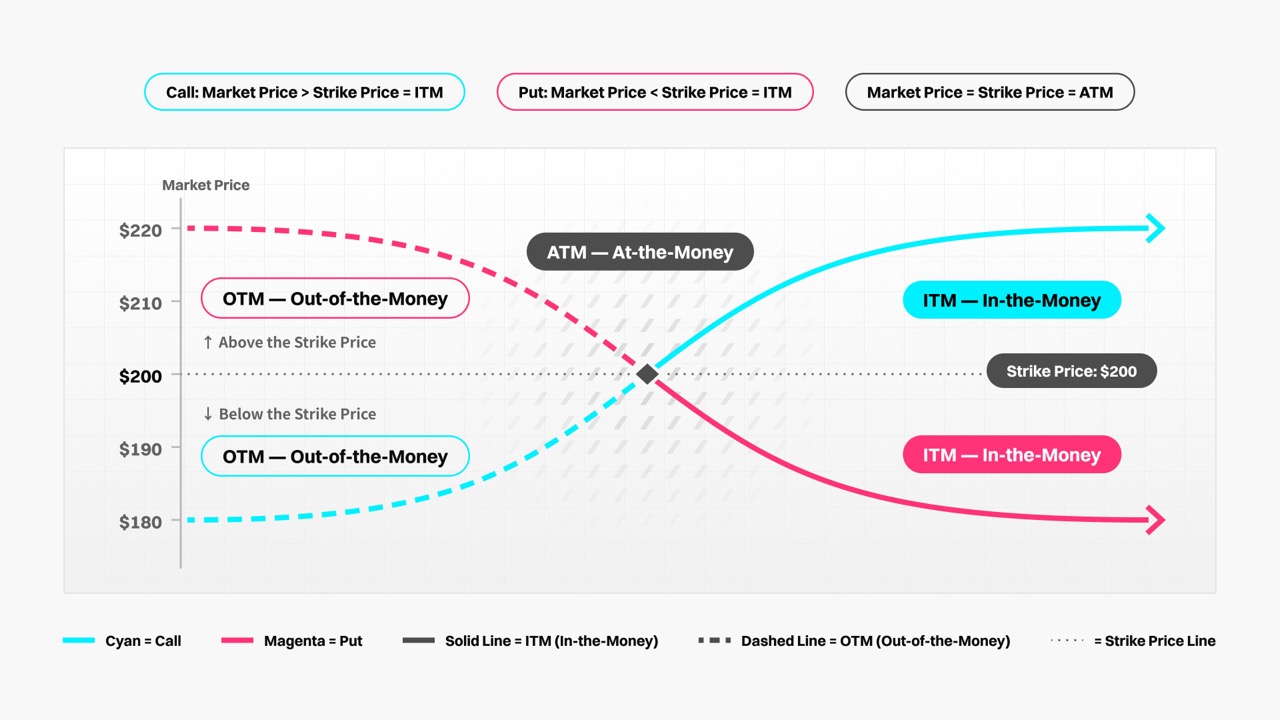
ITM, ATM та OTM описують співвідношення між актуальною ціною базового активу та ціною виконання опціону. Вони означають:
-
ITM: у грошах (In the money)
-
ATM: при своїх (At the money)
-
OTM: без грошей (Out of the money)
Ключове питання полягає в тому, чи матиме опціон економічну цінність у разі негайного виконання. Критерії для кол-опціонів і пут-опціонів працюють у зворотному напрямку.
| Тип опціону |
У грошах (ITM) |
При своїх (ATM) |
Без грошей (OTM) |
| Кол-опціон |
Ціна акції > ціна виконання |
Ціна акції ≈ ціна виконання |
Ціна акції < ціна виконання |
| Пут-опціон |
Ціна акції < ціна виконання |
Ціна акції ≈ ціна виконання |
Ціна акції > ціна виконання |
(1) Опціони «у грошах» (ITM)
Опціон ITM матиме додатну внутрішню вартість у разі негайного виконання.
-
Кол-опціон: припустимо, ціна акції зараз становить 220$, а контракт кол-опціону має ціну виконання 200$. Інвестор має право купити акцію, яка зараз коштує 220$, за 200$, тому внутрішня вартість кол-опціону становить 220$ – 200$ = 20$ на акцію, й цей кол-опціон є ITM.
-
Пут-опціон: логіка протилежна. Припустимо, ціна акції зараз становить 180$, а контракт пут-опціону має ціну виконання 200$. Інвестор має право продати акцію, яка зараз коштує лише 180$, за 200$, тому внутрішня вартість пут-опціону становить 200$ – 180$ = 20$ на акцію, тобто цей пут-опціон також є ITM.
Простіше кажучи, кол-опціон вигідний, коли ринкова ціна вища за ціну виконання, тоді як пут-опціон вигідний, коли ринкова ціна нижча за ціну виконання.
(2) Опціони «при своїх» (ATM)
Опціон ATM має ціну виконання, що дорівнює або дуже близька до ціни базового активу. Наприклад, якщо ціна акції зараз становить 200$, й опціон також має ціну виконання 200$, такий опціон вважається ATM. Його внутрішня вартість дорівнює 0, а його ціна повністю складається з часової вартості та волатильності.
(3) Опціони «без грошей» (OTM)
Опціон OTM не має внутрішньої вартості при негайному виконанні, що означає, що виконання призведе до збитків.
-
Кол-опціон: ціна акції нижча за ціну виконання.
-
Пут-опціон: ціна акції вища за ціну виконання.
-
Опціон OTM має внутрішню вартість 0, а його ціна повністю складається з часової вартості. Якщо на момент експірації опціон залишається OTM, він знеціниться.
Як аналізувати ланцюжок опціонів
Ланцюжок опціонів — це основна панель даних, що використовується в торгівлі опціонами, і зазвичай охоплює обидві сторони екрана. Кол-опціони відображаються ліворуч, пут-опціони — праворуч, а відповідні ціни виконання та дати експірації — по центру.
Під час аналізу ланцюжка опціонів інвесторам зазвичай потрібно зосередитися на таких ключових елементах:
(1) Візуальний поділ за статусом: більшість брокерів використовують різні кольори фону, щоб розрізняти опціони ITM та OTM. Наприклад, область ITM може бути затінена або мати світлий фон, що допомагає інвесторам швидко визначити контракти з внутрішньою вартістю.
(2) Бід та аск: це найвища ціна, яку покупець готовий заплатити в конкретний момент, і найнижча ціна, яку продавець готовий прийняти.
(3) Імпліцитна волатильність (IV): очікування ринку щодо майбутньої волатильності базового активу. Що вища IV, то дорожча премія за опціон.
(4) Відкритий інтерес (OI) та обсяг: обсяг вказує на торгову активність за поточний день, тоді як OI представляє загальну кількість активних контрактів на ринку, за якими не відбувся розрахунок. Разом вони відображають ліквідність, доступну за певною ціною виконання.
Опціони американського типу та правила виконання
Більшість опціонів на окремі акції на ринку США є опціонами американського типу.
(1) Опціони американського типу можуть бути виконані в будь-який час
На відміну від опціонів європейського типу, які можна виконати лише в день експірації, опціони американського типу дозволяють покупцям виконувати їх у будь-який торговий день до дати експірації. Однак на практиці дострокове виконання призводить до втрати залишкової часової вартості опціону. У результаті більшість інвесторів воліють закривати позицію на вторинному ринку, щоб реалізувати її вартість, а не виконувати її достроково.
(2) Три можливі результати наближення дати експірації
Після закриття торгівлі в останній торговий день за опціонним контрактом контракт зазвичай матиме один із трьох результатів:
-
Закриття позиції: до дати експірації активно купуйте або продавайте протягом годин торгівлі, щоб закрити позицію, зафіксувати прибуток або обмежити збитки. Це вибір, який роблять понад 90% роздрібних інвесторів і короткострокових трейдерів.
-
Автоматичне виконання / призначення:
-
ITM: якщо контракт є ITM на момент експірації та розрахунків, система брокера, як правило, виконає його автоматично. Для покупців виконання означає, що вони повинні мати достатньо активів для купівлі акцій за кол-опціоном або володіти акціями, необхідними для поставки за пут-опціоном. Продавцям може бути призначено виконання, й вони повинні будуть виконати свої зобовʼязання.
-
OTM: якщо контракт є OTM на момент експірації, він знеціниться. Покупець втрачає всю спочатку сплачену премію, та продавець її отримує в повному обсязі.
2. Структури кол- та пут-опціонів для односторонніх «бичачих» і «ведмежих» ринків
Кол- і пут-опціони за напрямком руху: технічний аналіз можна використовувати для визначення того, чи наближається ціна акцій TSLA до ключового рівня опору або пробиває основний рівень підтримки напередодні звіту про прибутки, особливо якщо це супроводжується зміною ринкових настроїв. Інвестори можуть розглянути можливість купівлі кол- або пут-опціону за напрямком, використовуючи кредитне плече для збільшення потенційного прибутку після пробиття вгору або вниз.
① Логіка однокомпонентних опціонів
Купуйте кол-опціон, коли ви налаштовані оптимістично щодо подальшого руху ціни, а пут-опціон — коли песимістично. Однією з найбільших переваг опціонів є кредитне плече, яке може забезпечити вищу рентабельність інвестицій (ROI) при відносно невеликій зміні ціни акцій.
Наприклад, припустимо, що ціна акції наразі становить 100$. Інвестор купує кол-опціон з ціною виконання 100$ за премію 5$. Якщо ціна акції зросте до 115$ на момент експірації, її вартість зросте на 15%, а вартість кол-опціону становитиме 15$. Після вирахування витрат у розмірі 5$ чистий прибуток становитиме 10$, тобто ROI буде 200%.
І навпаки, якщо інвестор купує пут-опціон з ціною виконання 100$ і такою ж премією 5$, а ціна акції падає до 85$ на момент експірації, пут-опціон також може забезпечити ROI у розмірі 200%.
② Використання технічного аналізу для визначення можливостей для торгівлі
Рівні підтримки та опору можуть допомогти визначити, коли купувати кол- або пут-опціон.
Наприклад, за нещодавньою динамікою ціни TSLA, 9 і 12 жовтня акції зіткнулися з опором на рівні близько 388,56$ і 382,70$ відповідно, що робить діапазон 380$–389$ короткостроковою зоною опору. 16 жовтня акції впали до мінімуму в 349,33$, що зробило рівень близько 349$ короткостроковим орієнтиром підтримки.
Якщо TSLA пробʼє рівень 389$ при високому обсязі торгівлі, це може відкрити подальший потенціал зростання та створити можливості для торгівлі кол-опціонами. Якщо ціна впаде нижче 349$, інвестори можуть купувати пут-опціони, щоб отримати вигоду від потенційного подальшого зниження.
③ Приклад на звіті про прибутки TSLA
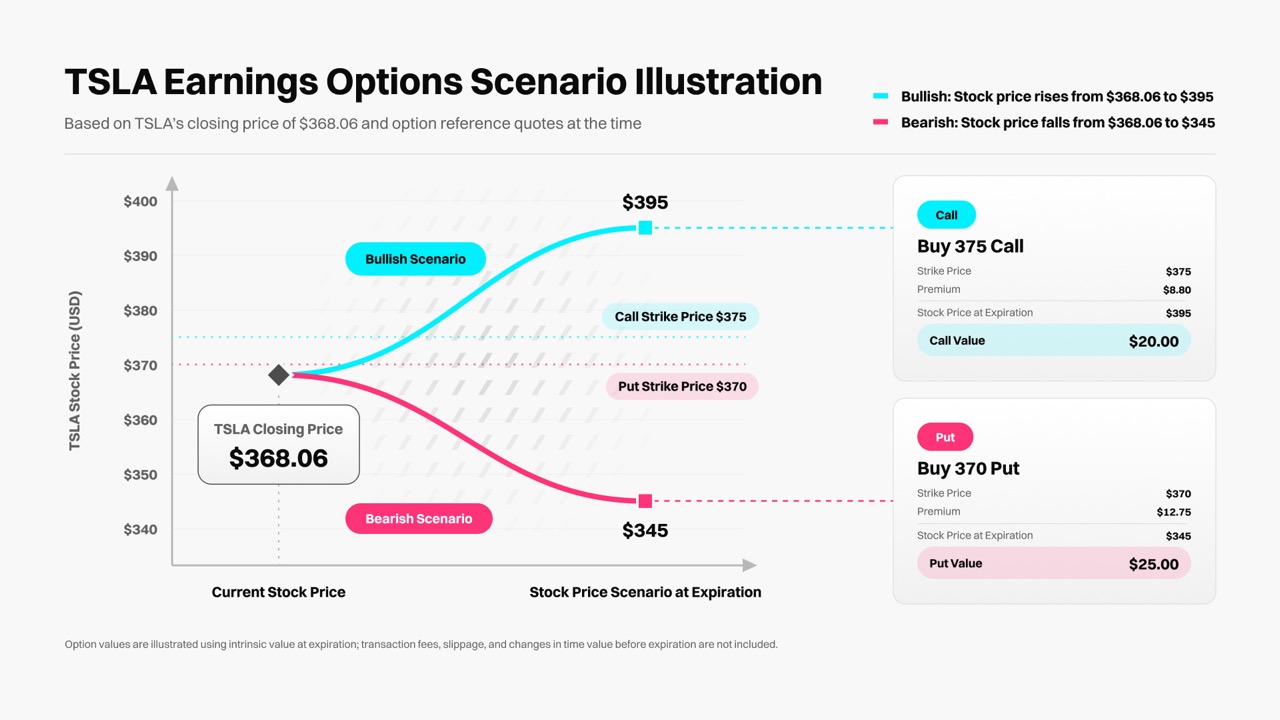
TSLA публікує свій звіт про прибутки після закриття ринку 21 жовтня. Розгляньмо приклад на основі ціни закриття 19 жовтня (368,06 дол. США) і котирувань опціонів на той момент:
Бичачий сценарій: купівля кол-опціону з датою експірації 23 жовтня, ціною виконання 375$ і премією приблизно 8,80$. Якщо після звіту про прибутки TSLA зросте й на момент експірації досягне 395$, кол-опціон коштуватиме 20$. Після вирахування вартості чистий прибуток становитиме 11,20$, тобто ROI складе приблизно 127%.
Ведмежий сценарій: купівля пут-опціону з датою експірації 23 жовтня з ціною виконання 370$ і премією приблизно 12,75$. Якщо на момент експірації ціна TSLA впаде до 345$, пут-опціон коштуватиме 25$. Після вирахування вартості чистий прибуток становитиме 12,25$, тобто ROI складе приблизно 96%.
Однак правильне прогнозування напрямку руху не обовʼязково є гарантією прибутку. Наприклад, якщо на момент експірації ціна TSLA зросте лише до 380$, згаданий вище кол-опціон коштуватиме лише 5$, що призведе до збитку в розмірі 3,80$.
Під час торгівлі на звітах про прибутки також необхідно враховувати імпліцитну волатильність (IV). Перед публікацією звітів про прибутки IV зазвичай підвищена та, ймовірно, різко впаде після оприлюднення результатів. Наприклад, опціон спочатку може мати часову вартість 5$, але після звіту про прибутки зниження IV може зменшити цю суму лише до 2$. Навіть якщо ціна акцій суттєво не зміниться, ціна опціону все одно може впасти. Це і є падіння IV, яке часто спостерігається під час торгівлі на звітах про прибутки.
Якщо ви не дуже впевнені в тому, як ціна акцій відреагує на звіт про прибутки, не поспішайте відкривати позицію до його виходу. Один із підходів — почекати до виходу звіту про прибутки, спостерігати за фактичною реакцією ринку та рухом ціни акцій, а потім вирішити, чи купувати кол- або пут-опціон. До того часу премія за IV, повʼязана з прибутками, як правило, значно знизиться. Інший підхід — вибрати пізнішу дату експірації, наприклад, замінити контракт від 23 жовтня на такий, що закінчується в листопаді. Хоча це вимагає сплати вищої премії, це дає угоді більше часу для розвитку та зменшує тиск, спричинений короткостроковим зниженням часової вартості.
3. Традиційні фондові опціони порівняно з опціонами Bitget Stock+:
| Параметр |
Фондові опціони США у традиційних брокерів |
Опціони Bitget Stock+ |
| Базові активи та структура продукту |
Базуються на акціях або ETF США та структуровані як стандартизовані опціонні контракти з чітко визначеними кол-опціонами, пут-опціонами, цінами виконання та датами експірації. Підтримуються як однокомпонентні, так і багатокомпонентні опціонні стратегії. |
Також базуються на акціях або ETF США та структуровані як стандартизовані опціонні контракти з чітко визначеними кол-опціонами, пут-опціонами, цінами виконання та датами експірації. Підтримуються як однокомпонентні, так і багатокомпонентні опціонні стратегії. |
| Години торгівлі |
Звичайні години торгівлі зазвичай становлять 9:30 – 16:00 (за східним часом), хоча деякі брокери або продукти підтримують торгівлю в подовжені години. |
Поточні години роботи: 9:30 – 16:00 (за східним часом). |
| Цикл розрахунків |
Опціони на акції США зазвичай розраховуються за схемою T+1. |
Розрахунок T+1, що відповідає акціям США. |
| Премія та маржа |
Покупці сплачують премію, тоді як продавцям і для певних комбінованих стратегій зазвичай потрібна маржа. |
Та сама базова логіка: покупці сплачують премію. Маржа для продавця або стратегій з кількома компонентами розраховується відповідно до правил платформи. |
| Експірація та контроль ризиків |
Покупці сплачують повну премію при відкритті позиції, тому вони не піддаються ризику ліквідації, спричиненому коливаннями ціни опціону. На позиції продавця та позиції, що передбачають використання коштів для виконання або поставку акцій, можуть поширюватися вимоги щодо маржі та контролю ризиків. |
Аналогічно, покупці сплачують повну премію при відкритті позиції. На момент експірації виконуються перевірки ризиків на основі статусу опціону та активів на акаунті. За необхідності може спрацювати маржин-кол або автоматичне закриття позиції. |
| Акаунт і досвід торгівлі |
Опціонами зазвичай торгують через брокерський рахунок. Дозволи на торгівлю опціонами, рівні маржі та доступ до різних стратегій залежать від брокера. |
На Bitget ви можете торгувати як акціями, так і опціонами безпосередньо лише на одному акаунті для цінних паперів. |


- 1. Розуміння ITM/ATM/OTM, американських опціонів, правил експірації та виконання, а також ланцюжків опціонів
- 2. Структури кол- та пут-опціонів для односторонніх «бичачих» і «ведмежих» ринків
- 3. Традиційні фондові опціони порівняно з опціонами Bitget Stock+: