Тижневий огляд TradFi, 26-30 жовтня
ФРС тримає ставки на високому рівні, тоді як внутрішні розбіжності посилюються: долар і дохідність отримують підтримку, а активи, пов'язані зі ШІ, та нафтові ринки стикаються з підвищеною волатильністю
I. Тижневий огляд ринку
Цього тижня увагу ринку було зосереджено на жовтневому засіданні FOMC Федеральної резервної системи та на волатильності цін на нафту, спричиненій переоцінкою геополітичних ризиків на Близькому Сході.
Як і очікувалося, ФРС залишила цільовий діапазон ставки за федеральними фондами на рівні 3.75–4.00%. Однак меседж щодо політики не змінився на більш м'який. Двоє членів комітету проголосували проти, виступаючи за підвищення ставки на 25 базисних пунктів, що свідчить про зростання занепокоєння щодо інфляційних ризиків усередині ФРС. Центробанк також наголосив, що йому потрібно накопичити більше економічних даних, перш ніж визначати подальший напрям політики. Оскільки ринок праці залишається стійким, а економічне зростання тримається на належному рівні, очікування щодо швидкого зниження ставок стримуються.
Голова ФРС Кевін Ворш також зазначив, що в майбутньому засідання FOMC щодо рішень по ставці можуть відбуватися рідше, водночас ФРС дедалі менше покладається на чіткі прогнозні орієнтири (forward guidance). Це означає, що ринки, ймовірно, дедалі більше будуть орієнтуватися на дані щодо ІСЦ, базового PCE, зайнятості поза сільським господарством, роздрібних продажів, ВВП, зростання заробітних плат, а також на заяви представників ФРС для переоцінки перспектив відсоткових ставок. Відповідно, окремі публікації економічних даних можуть спричиняти суттєвішу волатильність цін на активи.
На товарних ринках цього тижня відбулося помітне падіння цін на нафту. Іран провів регіональні переговори з питань безпеки з представниками Саудівської Аравії, Туреччини та Пакистану, тоді як Сполучені Штати продовжують залишати простір для переговорів у своїй політиці щодо Ірану. Ці події спонукали ринки тимчасово знизити ймовірність негайної ескалації конфлікту на Близькому Сході. Нафта марки Brent короткочасно опускалася нижче 110 дол. США за барель, тоді як WTI відступила до рівня близько 100 дол. США за барель.
Однак зниження цін на нафту не означає, що геополітичні ризики зникли. Зростання кількості атак на судна поблизу Ормузької протоки, різке підвищення ставок фрахту на перевезення нафти, зростання вартості морського страхування та низькі світові запаси нафти продовжують утримувати UKOUSD та USOUSD у середовищі високої волатильності. Наразі ринок балансує між очікуваннями дипломатичної деескалації та все ще наявним ризиком порушення постачання.
Основні теми, у фокусі ринку цього тижня:
- Чи продовжать «ястребині» сигнали ФРС після засідання підштовхувати вгору долар США та дохідність короткострокових і середньострокових казначейських облігацій;
- Чи свідчать два голоси «проти» про те, що більше представників ФРС можуть схилятися до підвищення ставок або виступати проти раннього їх знижения;
- Чи підтримують дані щодо ІСЦ, базового PCE, зайнятості та споживання наратив про «вищі ставки протягом довшого часу»;
- Чи продовжать US02Y та US10Y зростати, створюючи тиск на оцінку NAS100;
- Чи може DXY залишатися сильним за підтримки різниці в дохідності та попиту на безпечні активи;
- Чи може NAS100 покладатися на капітальні видатки у сфері ШІ та корпоративні прибутки, щоб протистояти тиску високих ставок;
- Чи демонструють US500 та US30 секторальну ротацію між технологіями, фінансами, промисловістю та енергетикою;
- Чи перебуває XAUUSD під тиском через сильніший долар і зростання реальної дохідності, чи отримує підтримку завдяки геополітичним ризикам;
- Чи може UKOUSD залишатися на підвищеному рівні, чи відбудеться подальше зняття ризикової премії через дипломатичну деескалацію;
- Чи зіткнуться Ормузька протока, Червоне море або енергетичні об'єкти на Близькому Сході з новими порушеннями постачання чи судноплавства.
Загалом ринок перейшов від минулотижневого питання «Чи зупиниться ФРС?» до питання «Як довго ФРС триматиме ставки на підвищеному рівні після зупинки?». ФРС не взяла на себе зобов'язань щодо зниження ставок і досі не бажає надавати чіткий план дій щодо політики, що робить ринки значно чутливішими до вхідних економічних даних.
II. Основні теми ринку цього тижня
1. ФРС залишає ставки без змін, але зберігає «ястребиний» ухил
ФРС залишила цільовий діапазон ставки за федеральними фондами на рівні 3.75–4.00%, що відповідає очікуванням ринку. Однак пауза у підвищенні ставок не означає, що ФРС перейшла до «м'якої» політики.
У своїй заяві ФРС продовжила наголошувати, що інфляція залишається підвищеною, і що регуляторам потрібно більше даних, перш ніж визначати подальший напрям монетарної політики. Це свідчить про те, що ФРС ще не готова брати на себе конкретні зобов'язання щодо термінів зниження ставок, кінцевої ставки чи подальшого плану політики.
З точки зору ринку це рішення можна інтерпретувати так: «ставки не змінилися, але антиінфляційна позиція залишається незмінною». Якщо дані щодо інфляції, заробітних плат або споживчих витрат знову прискоряться, ринки можуть ще більше знизити очікування щодо зниження ставок і навіть повернутися до оцінки ймовірності майбутнього підвищення ставок.
Потенційні наслідки для основних активів включають таке:
| Актив |
Потенційний вплив за умови «ястребиної» інтерпретації дій ФРС |
| DXY |
Різниця в дохідності та попит на безпечні активи можуть підтримувати зміцнення долара |
| US02Y |
Чутливий до очікувань щодо ставки політики, може залишатися волатильним на підвищених рівнях |
| US10Y |
Залежить від інфляції, фіскальних пропозицій облігацій та очікувань щодо економічного зростання |
| XAUUSD |
Золото може опинитися під тиском, якщо долар і реальна дохідність зростатимуть |
| NAS100 |
Технологічні акції з високою оцінкою більш чутливі до коливань дохідності |
| US500 |
Корпоративні прибутки та стійкість економіки можуть забезпечити підтримку, але оцінки залишаються обмеженими |
| US30 |
Фінансовий, промисловий сектори та акції вартості можуть демонструвати відносно більшу стійкість |
Ключові інструменти для спостереження: DXY, US02Y, US05Y, US10Y, XAUUSD, NAS100, US500, US30
2. Два голоси «проти»: «ястребині» голоси всередині ФРС посилюються
Одним із найбільш пильно відстежуваних сигналів із цього засідання FOMC стала наявність двох представників, які виступили проти збереження ставок без змін і натомість підтримали підвищення ставки на 25 базисних пунктів.
Голова ФРС Ліза Кук та президент Федерального резервного банку Клівленда Бет Хаммак підтримали підвищення ставки, що свідчить про те, що не всі представники ФРС вважають поточні відсоткові ставки достатньо обмежувальними. Це більше, ніж просто розбіжність у голосуванні на одному засіданні — це може відображати зростання занепокоєння деяких регуляторів щодо стійкої інфляції, перегріву економіки та надмірно м'яких фінансових умов.
Ринкам варто звертати увагу не лише на те, чи підвищить ФРС ставки, а й на таке:
- Чи висловлюватимуть публічно більше представників підтримку додаткових підвищень ставок;
- Чи виступатимуть представники проти занадто раннього зниження ставок;
- Чи залишиться базова інфляція вищою за очікування;
- Чи залишиться ринок праці стійким;
- Чи продовжать капітальні видатки у сфері ШІ, споживання та бізнес-інвестиції підтримувати зростання;
- Чи створюватиме зростання фінансових ринків ефект багатства та стимулюватиме попит;
- Чи знову підштовхнуть ціни на нафту та транспортні витрати інфляційні очікування вгору.
Якщо «ястребині» настрої продовжать посилюватися на майбутніх засіданнях, ринки можуть дедалі більше закладати в ціни середовище «вищих ставок протягом довшого часу». Це підтримало б долар США та дохідність короткострокових казначейських облігацій, водночас потенційно створюючи тиск на золото, технологічні акції з високою оцінкою та інші активи, чутливі до ставок.
3. Менше засідань ФРС щодо рішень по ставці: економічні дані та заяви представників набувають більшого значення
Очікується, що ФРС скоригує структуру майбутніх засідань FOMC. Починаючи з 2027 року, деякі засідання можуть більшою мірою зосереджуватися на структурі монетарної політики, цілях щодо інфляції, балансі та довгостроковій стратегії, а не обов'язково передбачати голосування щодо ставки або видання заяв про політику.
До 2028 року ФРС, за очікуваннями, проводитиме:
- 2 засідання, присвячені обговоренню стратегії монетарної політики;
- 6 звичайних засідань щодо рішень по політиці.
Це означає, що в майбутньому кількість безпосередньо «торгованих» подій, пов'язаних із рішеннями по ставці, може зменшитися. Однак це не обов'язково означає нижчу волатильність ринку. Навпаки, оскільки ФРС скорочує обсяг прогнозних орієнтирів і уникає попереднього визначення траєкторії ставки, дані щодо інфляції, зайнятості, споживання та зростання можуть набути ще більшого значення.
Потенційні характеристики ринку включають таке:
- Швидша переоцінка фʼючерсів на ставку після публікації даних щодо ІСЦ, базового PCE та заробітних плат;
- Більший вплив на ринок даних щодо зайнятості поза сільським господарством, безробіття та первинних заявок на отримання допомоги з безробіття;
- Більший вплив на ризикові активи даних щодо роздрібних продажів, ВВП та бізнес-інвестицій;
- Більші короткострокові рухи ринку, спричинені заявами окремих представників ФРС;
- Більш екстремальні реакції на окремі публікації економічних даних;
- Зростання потреби трейдерів керувати ризиком подій, ризиком ліквідності та виконанням стоп-лосс ордерів.
Ключові інструменти для спостереження: DXY, US02Y, US10Y, NAS100, US500, XAUUSD
4. Цінова стабільність залишається пріоритетом, тоді як ринок праці не дає підстав для швидкого зниження ставок
ФРС заявила, що обговорення політики наразі більшою мірою зосереджені на «ціновій стабільності», що вказує на те, що контроль інфляції залишається головним пріоритетом, тоді як ринок праці залишається стійким.
Оцінка ФРС щодо ситуації на ринку зайнятості залишається відносно позитивною і включає таке:
- Рівень безробіття нижчий порівняно з рівнем рік тому;
- Первинні заявки на отримання допомоги з безробіття залишаються на відносно низькому рівні;
- Загалом ринок праці залишається стійким;
- Економічна активність не демонструє чітких ознак рецесії;
- Оцінки зростання ВВП було перегляено у бік підвищення;
- Економічне зростання в третьому кварталі може залишатися відносно сильним.
Сильне економічне зростання та стан ринку праці забезпечують короткострокову підтримку для US500, US30 та корпоративних прибутків. Однак із точки зору монетарної політики це також означає, що ФРС відчуває меншу невідкладну потребу знижувати ставки.
Ринки можуть стежити за наведеними нижче даними, щоб оцінити, чи змінюється тиск на політику ФРС:
| Тип даних |
Інтерпретація ринком сильних даних |
Інтерпретація ринком слабких даних |
| ІСЦ / базовий PCE |
Стійка інфляція; вищі ставки протягом довшого часу |
Очікування щодо зниження ставок можуть зростати |
| Зайнятість поза сільським господарством |
Ринок праці залишається сильним; ФРС може зберігати терпіння |
Ризики охолодження економіки зростають |
| Зростання заробітних плат |
Тиск інфляції у сфері послуг може зберегтися |
Інфляційний тиск може послабитися |
| Роздрібні продажі |
Стійкість споживача підтримує зростання та інфляцію |
Високі ставки можуть обмежувати попит |
| ВВП |
Занепокоєння щодо перегріву зростають |
Ринки можуть перейти до наративу про сповільнення зростання |
| Первинні заявки на отримання допомоги з безробіття |
Ринок праці залишається напруженим |
З'являються ознаки охолодження ринку праці |
5. NAS100: капітальні видатки у сфері ШІ залишаються високими, але розбіжність посилиться на фоні високих ставок
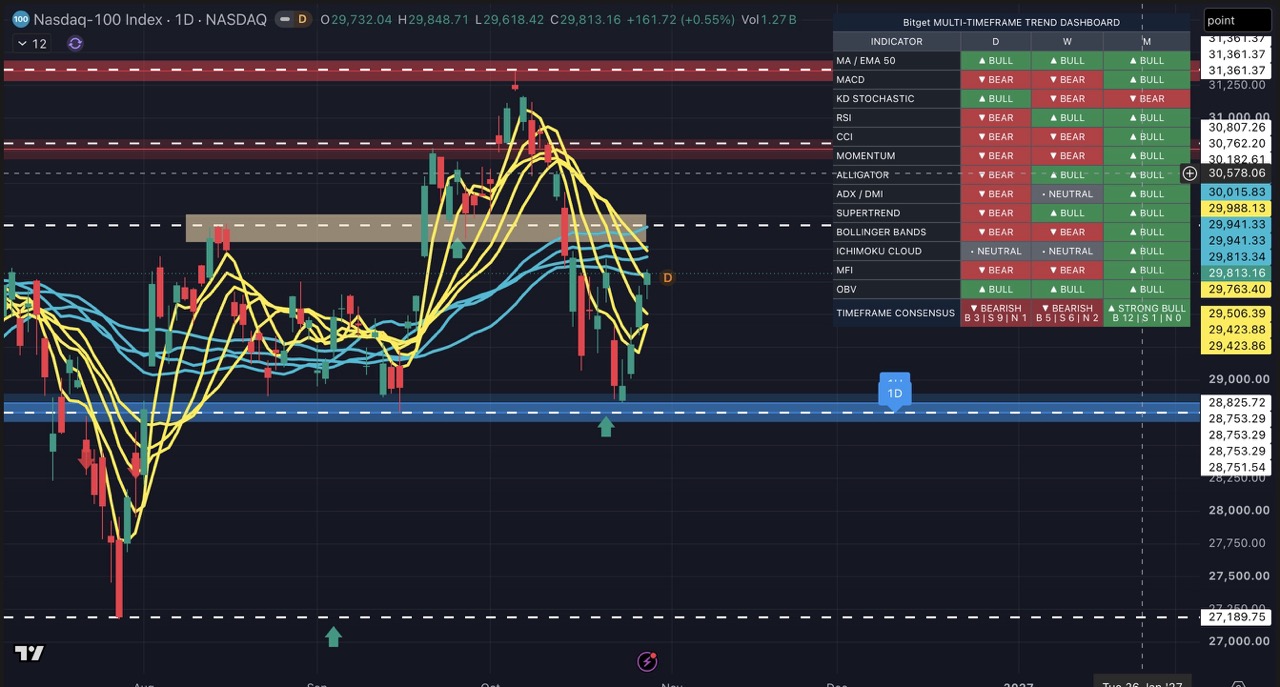
ШІ, напівпровідники, хмарні обчислення, центри обробки даних і корпоративні капітальні видатки залишаються важливими факторами підтримки для NAS100. ФРС також зазначила, що тенденції капітальних видатків у США залишаються сильними і що економічне зростання вже не повністю залежить від однієї галузі.
Однак високі відсоткові ставки починають по-різному впливати на різні інвестиційні проєкти в інфраструктурі ШІ. Деякі компанії та проєкти стикаються з розширенням кредитних спредів, посиленням умов фінансування та зростанням вартості капіталу. Капітал уже не розподіляється рівномірно між усіма акціями, пов'язаними зі ШІ; натомість інвестори звертають більшу увагу на таке:
- Чи мають компанії стабільні грошові потоки;
- Чи можуть капітальні видатки перетворюватися на доходи та прибутки;
- Чи продовжує зростати попит на хмарні послуги та центри обробки даних;
- Чи залишається сильним ланцюжок постачання напівпровідників;
- Чи надмірно залежать інвестиції у сфері ШІ від залученого фінансування;
- Чи обґрунтовують корпоративні прибутки підвищені оцінки;
- Чи продовжить зростати дохідність казначейських облігацій.
Для NAS100 довгостроковий наратив щодо ШІ залишається незмінним, однак підвищені ставки, ймовірно, посилять розбіжність між компаніями та оцінками.
| Фактор |
Потенційний вплив на NAS100 |
| Подальше зростання капітальних видатків у сфері ШІ |
Підтримує напівпровідники, хмарні послуги та ланцюжки постачання центрів обробки даних |
| Корпоративні прибутки перевищують очікування |
Підтримує підвищені оцінки та апетит до ризику |
| Знижения US10Y |
Підтримує відновлення оцінок акцій зростання |
| Зростання US02Y та US10Y |
Може створювати тиск на технологічні акції з високою оцінкою |
| Розширення кредитних спредів |
Може послабити теми ШІ, які значною мірою залежать від фінансування |
| Зміцнення долара США |
Може негативно впливати на перерахунок закордонного доходу великих технологічних компаній |
| ФРС триматиме ставки на високому рівні довше |
Волатильність технологічних акцій може зростати |
Ключові інструменти для спостереження: NAS100, US500, US10Y, DXY, XAUUSD
6. UKOUSD: дипломатична деескалація тисне на нафту, але ризики постачання залишаються невирішеними
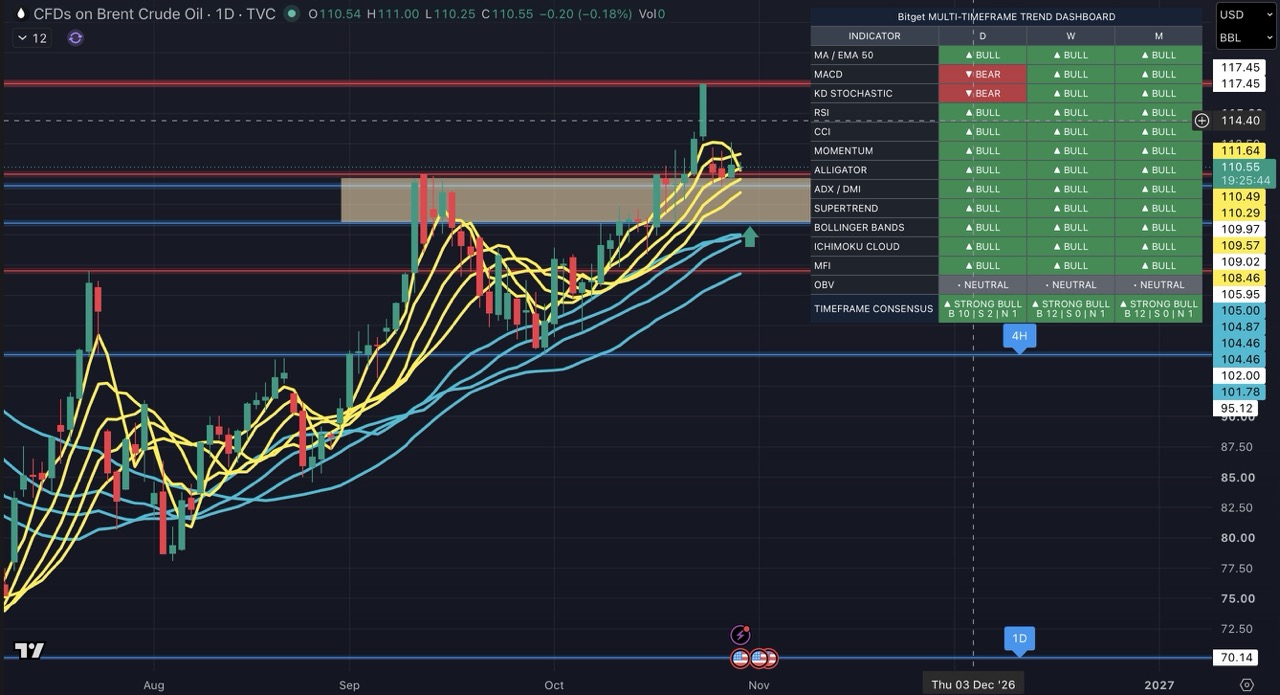
Ціни на нафту знизилися цього тижня в основному через те, що ринок переоцінив короткострокову геополітичну ризикову премію, пов'язану з конфліктом на Близькому Сході.
Переговори на високому рівні між Іраном, Саудівською Аравією, Туреччиною та Пакистаном спонукали ринки повірити, що для дипломатичної деескалації ще є простір. Водночас США не вдалися до негайних військових дій, що спричинило частковий відтік коштів із безпечних активів і фіксацію прибутку спекулятивними довгими позиціями.
Нафта марки Brent короткочасно опускалася нижче 110 дол. США за барель, тоді як WTI відступила до рівня близько 100 дол. США за барель, що вказує на те, що ринки знижують ймовірність найбільш екстремальних сценаріїв порушення постачання.
Однак нафтовий ринок не варто вважати просто «ведмежим». Фундаментальні та геополітичні фактори, які підтримують ціни на нафту, залишаються в силі:
- Зростання кількості атак на судна навколо Ормузької протоки;
- Продовження ризиків безпеки на торговельних маршрутах у Червоному морі та на Близькому Сході;
- Підвищені витрати на фрахт нафти та страхування;
- Можлива зміна деяких маршрутів судноплавства;
- Низькі світові запаси нафти;
- Геополітичні ризики, які можуть знову загостритися будь-якої миті;
- Продовження невизначеності щодо санкційної, військової та дипломатичної політики США стосовно Ірану;
- Можливість коригування постачання з боку ОПЕК+.
Відповідно, UKOUSD і USOUSD можуть опинитися в середовищі торгівлі з високою волатильністю, керованому новинами.
| Фактори зростання нафти |
Фактори падіння нафти |
| Зростання ризиків судноплавства в Ормузькій протоці |
Прогрес у переговорах між Іраном та країнами регіону |
| Атаки на судна або пошкодження енергетичних об'єктів |
США затримують подальшу військову ескалацію |
| Зростання ставок фрахту нафти та страхових премій |
Зняття геополітичних ризикових премій |
| Низькі світові запаси |
Знижения очікувань щодо глобального зростання |
| ОПЕК+ зберігає дисципліну постачання |
Зростання постачання від основних виробників |
| Посилення санкцій або військових дій |
Сильний долар США тисне на ціни на товари |
Ключові інструменти для спостереження: UKOUSD, USOUSD, DXY, XAUUSD, US500
7. XAUUSD: тиск долара та дохідності проти геополітичного попиту на безпечні активи
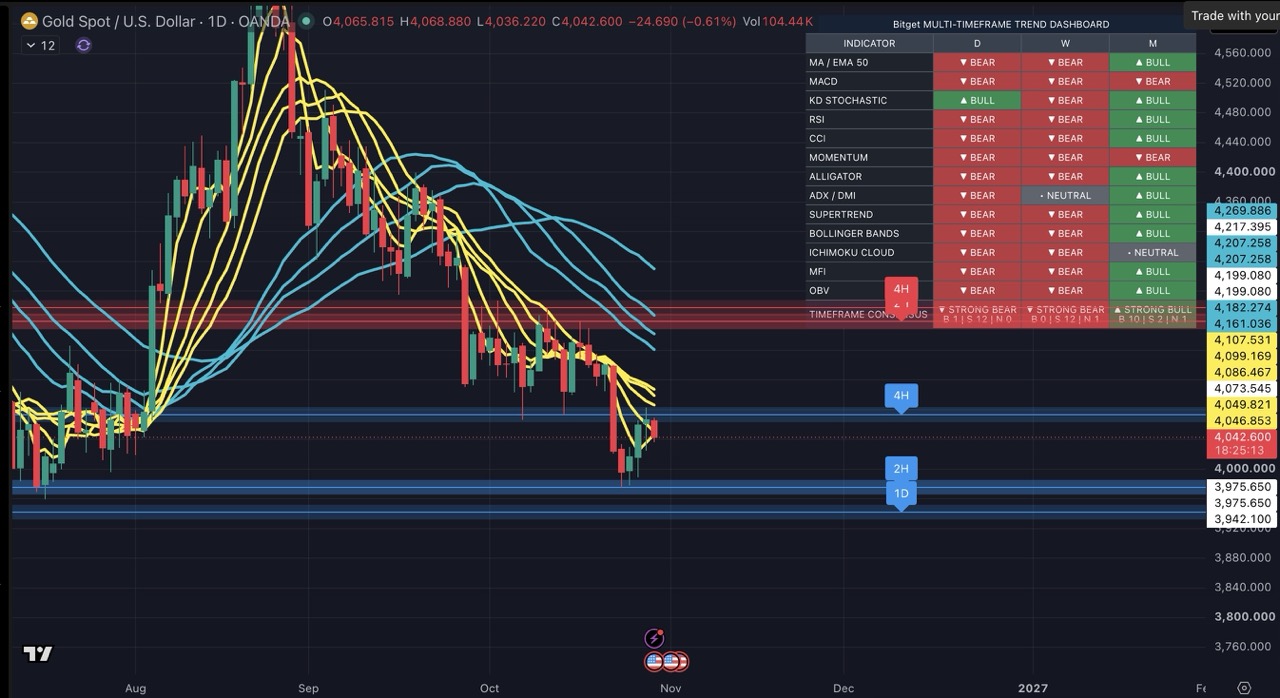
Золото цього тижня перебуває між двома протилежними силами.
З одного боку, «ястребиний» ухил ФРС, два голоси «проти» на підтримку підвищення ставок та очікування того, що ставки залишатимуться високими протягом довшого часу, підтримують долар США та дохідність казначейських облігацій. Це підвищує вартість альтернативи утримання активів без доходності та створює тиск на XAUUSD.
З іншого боку, хоча на Близькому Сході спостерігаються ознаки дипломатичної деескалації, невизначеність щодо безпеки судноплавства, постачання нафти, військового розгортання та санкційної політики залишається високою. Попит на безпечні активи може обмежити падіння цін на золото.
Короткострокова динаміка золота залежатиме головним чином від відносних змін долара, реальної дохідності та геополітичного ризику.
Фактори падіння золота:
- ФРС підтримує високі ставки та применшує очікування щодо швидкого зниження;
- «Ястребині» голоси всередині ФРС посилюються;
- US02Y, US10Y та реальна дохідність зростають;
- DXY залишається сильним;
- Геополітичні ризики продовжують знижуватися;
- Апетит до ризику на акціях США зростає.
Фактори підтримки золота:
- Нова ескалація конфлікту на Близькому Сході або ризиків судноплавства;
- Відкат долара США та дохідності казначейських облігацій;
- Слабші дані щодо інфляції, які відновлюють очікування щодо зниження ставок;
- Корекції на ринку акцій США через ризики оцінки або прибутків;
- Слабші економічні дані, що підвищують попит на безпечні активи;
- Різке зростання цін на нафту, яке підвищує інфляцію та волатильність ринку.
Ключові інструменти для спостереження: XAUUSD, DXY, US10Y, US02Y, UKOUSD, NAS100
III. Ключова система торгівлі активами CFD
| Актив CFD |
Основні фактори цього тижня |
Сценарій зростання |
Ключові ризики |
| XAUUSD |
DXY, реальна дохідність, політика ФРС, геополітичні ризики |
Дохідність знижується, долар слабшає, геополітичні ризики зростають |
«Ястребина» ФРС, зміцнення долара, зростання реальної дохідності |
| NAS100 |
Капітальні видатки у сфері ШІ, прибутки, дохідність, кредитні спреди |
Покращення рентабельності ШІ, зниження дохідності, посилення апетиту до ризику |
Ставки «вищі протягом довшого часу», корекція оцінок, жорсткіші умови фінансування |
| US500 |
Економічне зростання, прибутки, ставки, секторальна ротація |
Стійкість економіки, стабільні прибутки, стабільна дохідність |
Підвищена інфляція, зростання дохідності, слабші корпоративні прогнози |
| US30 |
Промисловість, фінансовий сектор, енергетика, циклічні та політично зумовлені угоди |
Стабільна довгострокова дохідність, продовження розширення, ротація у акції вартості |
Сповільнення економіки, кредитні ризики, фіскальна невизначеність |
| UKOUSD |
Напруженість на Близькому Сході, судноплавство, постачання, запаси, долар |
Порушення постачання, погіршення безпеки судноплавства, зниження запасів |
Дипломатична деескалація, зняття ризикової премії, зростання постачання |
| DXY |
Різниця в дохідності, «ястребині» очікування щодо ФРС, попит на безпечні активи |
Ставки «вищі протягом довшого часу», посилення інфляції, зростання уникнення ризику |
Слабші економічні дані, відновлення очікувань щодо зниження ставок, покращення апетиту до ризику |
| US02Y / US10Y |
Траєкторія ФРС, інфляція, зростання, фіскальне постачання облігацій |
Сильні дані щодо інфляції та зайнятості, більш «ястребині» заяви |
Сповільнення зростання, послаблення інфляції, зростання очікувань щодо пом'якшення політики |
IV. Ключові напрями уваги цього тижня
Заяви представників ФРС та питання розширення «ястребиних» розбіжностей
Ринки стежитимуть за тим, чи більше представників ФРС підтримують підвищення ставок, або явно виступають проти того, щоб ринки занадто рано закладали в ціни зниження ставок. Якщо «ястребині» настрої розширяться, DXY, US02Y та US10Y можуть отримати додаткову підтримку.
Дані щодо інфляції, зайнятості та споживання в США
Оскільки ФРС скорочує прогнозні орієнтири, дані щодо ІСЦ, базового PCE, зайнятості поза сільським господарством, безробіття, зростання заробітних плат, роздрібних продажів та первинних заявок на отримання допомоги з безробіття набувають дедалі більшого значення.
Чи зростуть US02Y та US10Y одночасно
Якщо дохідність короткострокових і довгострокових казначейських облігацій зростатиме одночасно, ринки можуть ще більше закласти в ціни середовище «вищих ставок протягом довшого часу». Це може створити тиск на NAS100 і XAUUSD, одночасно підтримуючи DXY.
Капітальні видатки у сфері ШІ та прибутки технологічного сектору
Ринки продовжать оцінювати, чи можуть інвестиції у сфері ШІ перетворюватися на корпоративний дохід і прибутковість. Перспективи технологічних акцій залежатимуть не лише від наративів щодо ШІ, а й від ефективності використання капіталу, вартості фінансування та якості грошових потоків.
Дипломатичні переговори на Близькому Сході та політика США щодо Ірану
Те, чи зможе дипломатична взаємодія між Іраном та країнами регіону призвести до суттєвої деескалації, вплине на геополітичну ризикову премію нафти. Санкції США, військове розгортання та позиція щодо переговорів з Іраном можуть стати ключовими катализаторами короткострокової волатильності UKOUSD.
Ризики судноплавства в Ормузькій протоці та Червоному морі
Навіть якщо ціни на нафту знизяться в короткостроковій перспективі, атаки на судна, підвищені витрати на фрахт, зростання страхових премій і коригування маршрутів можуть продовжувати впливати на фізичний ринок нафти та спричиняти зміни у спреді між Brent і WTI.
V. Висновок за тиждень
Основний посил цього тижня такий: хоча ФРС призупинила підвищення ставок, вона не перейшла до пом'якшення політики.
Два голоси «проти» на підтримку підвищення ставок, продовження уважного ставлення до інфляційних ризиків, скорочення прогнозних орієнтирів та плани щодо зменшення кількості засідань із рішеннями по ставці — усе це свідчить про те, що ФРС прагне зберегти високий рівень гнучкості політики та запобігти тому, щоб ринки занадто рано закладали в ціни зниження ставок.
Оскільки ринок праці залишається стійким, економічне зростання — пружним, а капітальні видатки у сфері ШІ продовжують розширюватися, у ФРС є простір для тривалішого утримання підвищених відсоткових ставок. Це може підтримати долар США та дохідність короткострокових і середньострокових казначейських облігацій, однак здатне підвищити волатильність технологічних акцій з високою оцінкою, золота та інших активів, чутливих до ставок.
Водночас, хоча ціни на нафту знизилися через дипломатичні переговори на Близькому Сході та часткове зняття ризикових премій, ризики, пов'язані з судноплавством через Ормузьку протоку, підвищеними витратами на фрахт, низькими запасами та потенційними порушеннями постачання, залишаються невирішеними. UKOUSD, ймовірно, продовжить реагувати на новини в короткостроковій перспективі, демонструючи різкі коливання ціни в обидва боки.
Короткострокові трейдери можуть звернути увагу на такі міжринкові взаємозв'язки:
- «Ястребині» очікування щодо ФРС зростають, і дохідність рухається вгору:
Сприятливо для DXY та US02Y, але потенційно негативно для XAUUSD і NAS100.
- Інфляція помʼякшується, а економічні дані слабшають:
Ринки можуть повернутися до закладення в ціни майбутніх знижень ставок, що принесе вигоду золоту, акціям зростання та деяким ризиковим активам.
- Теми ШІ залишаються сильними, але дохідність зростає:
NAS100 може зберегти структурну підтримку, хоча розбіжність між акціями та галузями може посилитися.
- Напруженість на Близькому Сході знижується:
Ризикові премії UKOUSD можуть продовжити знижуватися, підвищуючи волатильність активів, пов'язаних з енергетикою.
- Ризики судноплавства або енергетичної інфраструктури посилюються:
Нафта, золото та безпечні активи можуть швидко відновитися, тоді як загальна волатильність ринку зростає.
💡 Зверніть увагу на орієнтований на дані підхід ФРС, рухи долара та дохідності казначейських облігацій, а також на вплив подій на Близькому Сході на ризикові премії нафти.
Протягом наступного тижня ринки продовжать опрацьовувати рішення ФРС, дані щодо інфляції та зайнятості, перспективи капітальних видатків технологічного сектору та геополітичні події на Близькому Сході. Під час публікації важливих даних і несподіваних подій ринки можуть відчувати знижену ліквідність, розширені спреди та ризики ценових розривів.
Трейдери можуть використовувати Bitget CFD для моніторингу основних інструментів, зокрема US500, NAS100, US30, XAUUSD, UKOUSD, DXY, US02Y та US10Y, що дозволяє гнучко відкривати позиції навколо можливостей, зумовлених відсотковими ставками, доларом США, ШІ, цінами на нафту та геополітикою. CFD — це високоризикові продукти з кредитним плечем. Трейдерам слід використовувати стоп-лос ордери, керувати розміром позицій і уважно контролювати ризик подій.
Усі навчальні матеріали з трейдингу, надані Bitget, призначені лише для освітніх цілей і не повинні розглядатися як фінансова консультація. Наведені стратегії та приклади подано лише для довідки, вони можуть не відображати фактичні умови ринку. Торгівля CFD пов'язана зі значним ризиком, включно з можливою втратою капіталу. Минулі результати не гарантують майбутніх результатів. Будь ласка, проведіть ретельне дослідження та переконайтеся, що розумієте пов'язані ризики. Bitget не несе відповідальності за будь-які торгові рішення, прийняті користувачами.


- I. Тижневий огляд ринку
- II. Основні теми ринку цього тижня
- III. Ключова система торгівлі активами CFD
- IV. Ключові напрями уваги цього тижня
- V. Висновок за тиждень